Materialverbrauch in der Werkstatt erfassen und richtig buchen

Zum Materialverbrauch in der Kfz-Werkstatt zählt alles, was bei einem Auftrag vom Regal ins Fahrzeug oder in die Entsorgung geht: Ersatzteile, Betriebsstoffe und Kleinmaterial. Verlässlich wird er nur, wenn Sie ihn dort erfassen, wo er entsteht, nämlich am Auftrag. Derselbe Datensatz muss dann ohne Abtippen auf die Rechnung und in die Buchhaltung gelangen. Genau an dieser Stelle verlieren Betriebe, die mit mehreren Programmen arbeiten, Geld und Überblick. Dieser Leitfaden zeigt, wie Sie Material pro Auftrag dokumentieren, korrekt auf der Rechnung ausweisen und richtig verbuchen. Außerdem zeigt er, warum Ihnen ein durchgängiges System wie CarsKeeper, das Werkstattmanagement und Buchhaltung zusammenführt, dabei die meiste Arbeit abnimmt.
Kurz gesagt
- Am Auftrag erfassen: Jede Entnahme gehört mit Menge, Datum und Materialart zum konkreten Auftrag, nicht in eine Sammelliste am Monatsende.
- Getrennt ausweisen: Arbeitsleistung, Ersatzteile und Materialien stehen auf der Rechnung jeweils gesondert. So sehen es die Kfz-Reparaturbedingungen des Handwerks vor.
- Richtig buchen: Eingekauftes Material wird erst dann zum Aufwand, wenn es verbraucht ist. Wer das nicht abgrenzt, bekommt schiefe Monatsergebnisse.
- Pflichten beachten: Der Wareneingang muss aufgezeichnet werden, und Belege unterliegen den GoBD. E-Rechnungen zwischen Unternehmen sind seit dem 1. Januar 2025 Pflicht.
- Ein System statt drei: Wenn Auftrag, Rechnung und Buchhaltung dieselben Daten nutzen, entfällt die doppelte Datenpflege, und Lücken fallen sofort auf.
Inhaltsverzeichnis
- Was zum Materialverbrauch in der Werkstatt gehört
- Materialverbrauch pro Auftrag erfassen: Schritt für Schritt
- Material richtig auf der Rechnung ausweisen
- Materialverbrauch buchen: so funktioniert es
- Aufzeichnungspflichten und GoBD
- Typische Fehler beim Materialverbrauch und wie Sie sie vermeiden
- Unsere Sicht: Materialverbrauch ist eine Frage des Systems
- Materialverbrauch mit CarsKeeper durchgängig erfassen
- Häufige Fragen zum Materialverbrauch in der Werkstatt
- Quellen
Was zum Materialverbrauch in der Werkstatt gehört
Im Werkstattalltag wird „Material“ oft als Sammelbegriff verwendet. Für Kalkulation, Rechnung und Buchhaltung lohnt sich eine klare Trennung, denn jede Gruppe wird anders erfasst und abgerechnet. Dass Betriebsstoffe eine eigene Kategorie neben den Ersatzteilen bilden, zeigt sich schon daran, dass Prüforganisationen wie die DEKRA Komponenten, Ersatzteile und Betriebsstoffe nach OEM-Standards prüfen und dabei als eigene Bereiche aufführen.
| Materialgruppe | Typische Beispiele | Wie erfasst wird |
|---|---|---|
| Ersatzteile | Bremsbeläge, Filter, Zahnriemen, Stoßdämpfer | Stückzahl, Bezeichnung, Teilenummer, Einzelpreis |
| Betriebsstoffe | Motoröl, Bremsflüssigkeit, Kühlmittel, Kältemittel | Menge in Litern oder Gramm, Preis je Einheit |
| Kleinmaterial | Schrauben, Kabelbinder, Dichtringe, Reiniger | einzeln oder als vereinbarte Position |
| Entsorgung | Altöl, Altteile, Filter | als eigene Position nach Vereinbarung |
| Fremdleistungen | Achsvermessung beim Partner, Instandsetzung außer Haus | als eigene Position mit Beleg des Dienstleisters |
Werkzeug und Werkstattausstattung gehören nicht in den Materialverbrauch eines Auftrags. Sie zählen zur Betriebsausstattung und fließen über die Gemeinkosten in Ihren Stundenverrechnungssatz ein. Wie Sie diesen Satz aus Ihren Kosten herleiten, erklären wir in unserem Beitrag zur Kalkulation Ihres Stundenverrechnungssatzes.
Einzelkosten und Gemeinkosten unterscheiden
Material, das Sie einem Auftrag direkt zuordnen können, ist Einzelmaterial: Es wird dem Kunden berechnet. Material, das sich keinem Fahrzeug zuordnen lässt, etwa Bremsenreiniger aus dem Großgebinde oder Putzlappen, ist Gemeinkostenmaterial. Es fällt im Betrieb als Kostenblock an und muss über Ihre Preise mitverdient werden. Je mehr Sie direkt dem Auftrag zuordnen, desto genauer wird Ihre Kalkulation und desto weniger verschwindet unbemerkt in den Gemeinkosten.

Materialverbrauch pro Auftrag erfassen: Schritt für Schritt
Der Gesamtverbrauch eines Monats zeigt Ihnen, wie viel Material den Betrieb verlassen hat. Er zeigt aber nicht, welcher Auftrag wie viel davon gebraucht hat. Genau diese Zuordnung brauchen Sie, um zu sehen, ob eine Inspektion oder ein Bremsenservice tatsächlich Gewinn bringt. Klassisch geschieht das mit einem Materialentnahmeschein, der Menge, Datum und Materialart sowie Auftrag oder Kostenstelle festhält. Digital ersetzt die Position im Auftrag diesen Zettel.
-
Auftrag vor Arbeitsbeginn anlegen. Kunde und Fahrzeug werden erfasst, der Arbeitsumfang wird beschrieben. Typischer Fehler: Der Mechaniker fängt an, und der Auftrag entsteht erst bei der Abrechnung. Dann wird das Material aus dem Gedächtnis nachgetragen. In CarsKeeper legen Sie Kunde, Fahrzeug und digitalen Auftrag in einem System an, auf Wunsch mit einem gescannten Fahrzeugschein statt abgetippter Daten.
-
Kostenvoranschlag mit Material erstellen. Planen Sie die voraussichtlichen Teile und Betriebsstoffe schon im Kostenvoranschlag ein. Was der Kunde vorab freigibt, ist später keine Überraschung. Fehlerquelle: Pauschalen für Kleinmaterial, die nie vereinbart wurden. Mit CarsKeeper erstellen Sie den Kostenvoranschlag im selben System und lassen ihn digital unterschreiben.
-
Entnahme sofort am Auftrag buchen. Jedes Teil und jeder Liter Öl kommt in dem Moment auf den Auftrag, in dem es aus dem Regal genommen wird. Fehlerquelle: Zettel am Fahrzeug, die verloren gehen, oder Mengen, die geschätzt statt abgelesen werden. Da CarsKeeper cloudbasiert ist und auf allen Geräten läuft, kann der Mechaniker die Position direkt am Fahrzeug ergänzen, etwa auf dem Werkstatt-Tablet.
-
Einheiten sauber führen. Öl in Litern, Kältemittel in Gramm, Schrauben in Stück. Wenn Einheit, Menge und Preisgrundlage nicht zueinander passen, können weder der Kunde noch Ihr Steuerberater die Berechnung nachvollziehen.
-
Mehrbedarf freigeben lassen. Stellt sich während der Reparatur heraus, dass zusätzliche Teile nötig sind, holen Sie die Freigabe des Kunden ein, bevor Sie das Material verbauen. Mit der digitalen Unterschrift in CarsKeeper wird diese Freigabe am Auftrag festgehalten.
-
Auftrag in die Rechnung übernehmen. Die erfassten Positionen gehen ohne erneute Eingabe in die Rechnung über. Genau hier entstehen in Betrieben mit getrennten Programmen die meisten Fehler: Teile werden vergessen oder doppelt erfasst. In CarsKeeper wird aus dem Auftrag die Rechnung, auch als E-Rechnung im Format XRechnung oder ZUGFeRD.
-
Einkauf und Lager abgleichen. Vergleichen Sie regelmäßig, was eingekauft wurde, mit dem, was auf den Aufträgen verbraucht wurde. Größere Differenzen deuten auf nicht berechnetes Material, Schwund oder Fehlbuchungen hin.
Ein Rechenbeispiel
Angenommen, Ihr Betrieb kauft im Monat Material für 12.000 € netto ein, und auf den Aufträgen wurden Positionen mit einem Einkaufswert von 10.800 € erfasst. Ist der Lagerbestand am Monatsende unverändert, fehlen 1.200 € Einkaufswert auf den Rechnungen. Bei einem Aufschlag von beispielsweise 25 % entgehen Ihnen damit 1.500 € Umsatz pro Monat, aufs Jahr gerechnet 18.000 €. Die Zahlen sind nur ein Beispiel. Die Rechnung lohnt sich aber für jeden Betrieb mit den eigenen Werten.

Material richtig auf der Rechnung ausweisen
Bei Rechnungen an Privatkunden orientieren sich viele Betriebe an den Reparaturbedingungen, die das Kfz-Gewerbe empfiehlt. Danach sind in der Rechnung Preise für Arbeitsleistungen sowie für verwendete Ersatzteile und Materialien jeweils gesondert auszuweisen. Für die Praxis heißt das:
- Ersatzteile mit verständlicher Bezeichnung, Stückzahl und Einzelpreis. Die Teilenummer erleichtert die Zuordnung.
- Betriebsstoffe mit Menge und Einheit, nicht als „Öl, pauschal“.
- Kleinmaterial und Entsorgung nur so, wie es mit dem Kunden vereinbart oder im Kostenvoranschlag angekündigt ist.
- Fremdleistungen als eigene Position.
Diese Trennung hat einen zweiten Nutzen: Lohn und Material haben unterschiedliche Margen. Stehen beide in einer gemeinsamen Umsatzzeile, können Sie nicht erkennen, ob Ihre Werkstatt mit der Arbeit oder mit dem Teileverkauf verdient. Transparente Rechnungen werden zudem wichtiger, je mehr repariert statt ersetzt werden soll: Die Debatte um das Recht auf Reparatur rückt nachvollziehbare Reparaturkosten stärker in den Blick. Alle Pflichtangaben einer Werkstattrechnung haben wir im Beitrag zur Rechnungsstellung in der Werkstatt zusammengestellt.
Merksatz: Was nicht auf dem Auftrag steht, steht nicht auf der Rechnung. Und was nicht auf der Rechnung steht, haben Sie verschenkt.
Materialverbrauch buchen: so funktioniert es
Wie gebucht wird, hängt davon ab, wie Ihr Betrieb seinen Gewinn ermittelt. Kleinere Betriebe, die nicht bilanzieren müssen, nutzen meist die Einnahmen-Überschuss-Rechnung (EÜR), eine vereinfachte Gegenüberstellung von Einnahmen und Ausgaben. Größere Betriebe und Kapitalgesellschaften bilanzieren.
Bei der Einnahmen-Überschuss-Rechnung
In der EÜR ist laut IHK Saarland der tatsächliche Zeitpunkt des Zu- oder Abflusses maßgeblich. Eingekauftes Material wird also in der Regel dann als Ausgabe erfasst, wenn Sie die Lieferantenrechnung bezahlen. Für Ihre Auftragskalkulation ändert das nichts: Auch hier brauchen Sie den Verbrauch je Auftrag, um zu wissen, was ein Auftrag tatsächlich gekostet hat.
Bei der Bilanzierung
Bilanzierende Betriebe buchen eingekauftes Material zunächst in den Bestand. Zum Aufwand wird es erst, wenn es tatsächlich verbraucht ist. Die Zuordnung zum Monat des Verbrauchs nennt man „Materialverbrauch abgrenzen“. Wird jeder Einkauf sofort als Aufwand gebucht, obwohl die Teile noch im Regal liegen, zeigt die betriebswirtschaftliche Auswertung (BWA), also der monatliche Kurzbericht Ihres Steuerberaters, falsche Ergebnisse: Im Einkaufsmonat steht der Betrieb schlechter da, im Folgemonat zu gut.
So sieht der Weg in der Praxis aus:
| Vorgang | Buchung |
|---|---|
| Einkauf beim Teilehändler | Wareneingang bzw. Bestand an Verbindlichkeit, Vorsteuer separat |
| Verbrauch am Auftrag | Bestand wird zu Materialaufwand |
| Verkauf an den Kunden | Forderung an Umsatzerlöse, Umsatzsteuer separat |
| Monatsende | Abgleich von erfasstem Verbrauch und Bestandsveränderung |
| Jahresende | Inventur, Korrektur von Schwund und Wertverlust |
Im Jahresabschluss erscheint der Materialaufwand als eigene Position in der Gewinn- und Verlustrechnung. Am Ende des Geschäftsjahres zählen bilanzierende Betriebe ihren Bestand in der Inventur. Liegt mehr auf Lager als in den Büchern steht, wird nach oben korrigiert. Liegt weniger da, ist die Differenz Schwund oder Wertverlust.
Monatlich abstimmen statt am Jahresende suchen
Je öfter Sie Auftragsdaten und Finanzbuchhaltung abgleichen, desto kleiner sind die Differenzen am Bilanzstichtag. Das gelingt leicht, wenn beide auf dieselben Daten zugreifen. Laufen Auftragsverwaltung und Buchhaltung in getrennten Programmen, muss jemand Belege exportieren, importieren und abgleichen. Mit dem Steuerberater-Zugang in CarsKeeper erhält Ihre Kanzlei Lesezugriff auf die Buchhaltung, statt auf Ordner und Exporte zu warten.
Aufzeichnungspflichten und GoBD
Neben der kaufmännischen Logik gibt es steuerliche Pflichten, die auch für den Materialverbrauch gelten:
- Wareneingang aufzeichnen: Gewerbliche Unternehmer müssen den Wareneingang und den Warenausgang aufzeichnen. Den Warenausgang allerdings nur, wenn die Ware an einen anderen gewerblichen Unternehmer zur Weiterveräußerung oder zum Verbrauch geliefert wird, etwa wenn Sie Teile an eine befreundete Werkstatt abgeben. Die IHK empfiehlt außerdem, die Posten nach Kostenarten zu sortieren.
- GoBD einhalten: Die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern in elektronischer Form (GoBD) legen fest, wie digitale Aufzeichnungen und Belege geführt und aufbewahrt werden. Das Bundesfinanzministerium hat sie mit Wirkung vom 14. Juli 2025 geändert. Bei E-Rechnungen reicht seitdem die Aufbewahrung des strukturierten Datenteils aus, sofern die Anforderungen des Schreibens erfüllt sind.
- E-Rechnung im Einkauf und Verkauf: Seit dem 1. Januar 2025 gilt die elektronische Rechnung bei Umsätzen zwischen inländischen Unternehmern. Ihre Teilelieferanten schicken Ihnen also zunehmend strukturierte Rechnungen, und Flotten- oder Gewerbekunden erwarten sie auch von Ihnen. Welche Übergangsfristen für den Versand gelten, lesen Sie in unserem Beitrag zur E-Rechnung für Kfz-Werkstätten.
Für Sie bedeutet das: Ein Zettel mit handschriftlichen Materialmengen ist kein guter Beleg. Eine nachvollziehbare digitale Kette vom Auftrag über die Rechnung bis zur Buchung dagegen schon. CarsKeeper ist auf GoBD- und DSGVO-Konformität ausgelegt, sodass diese Kette in einem einzigen System entsteht.
Typische Fehler beim Materialverbrauch und wie Sie sie vermeiden
- Nachträgliche Erfassung: Das Material wird erst bei der Rechnungsstellung eingetragen. Abhilfe: die Entnahme direkt am Auftrag buchen, auch mobil am Fahrzeug.
- Pauschalen ohne Vereinbarung: Kleinmaterial taucht überraschend auf der Rechnung auf und sorgt für Rückfragen. Abhilfe: Kleinmaterial im Kostenvoranschlag ankündigen.
- Doppelte Datenpflege: Positionen werden aus der Werkstattsoftware in ein Buchhaltungsprogramm übertragen. Jede Übertragung ist eine Fehlerquelle. Abhilfe: ein System für Auftrag, Rechnung und Buchhaltung.
- Einkauf gleich Aufwand: Bilanzierende Betriebe buchen Einkäufe sofort als Verbrauch. Abhilfe: monatlich abgrenzen und mit der Buchhaltung abstimmen.
- Gewachsene Lagerbestände: Teile, die seit Jahren im Regal liegen, binden Geld. Abhilfe: die Verbrauchsdaten je Auftrag auswerten und gezielter einkaufen. Weitere Ansatzpunkte finden Sie in unseren Hebeln zur Senkung der Betriebskosten.
Unsere Sicht: Materialverbrauch ist eine Frage des Systems
Wenn wir mit Werkstattinhabern über Materialverbrauch sprechen, geht es selten um fehlendes Wissen. Fast jeder Betrieb weiß, dass Teile auf den Auftrag gehören und Öl in Litern abgerechnet wird. Das Problem ist der Weg der Daten: vom Regal auf einen Zettel, vom Zettel in die Werkstattsoftware, von dort in ein Rechnungsprogramm und am Ende in die Buchhaltung.
Jeder dieser Übergänge ist eine Stelle, an der etwas verloren geht. Deshalb haben wir CarsKeeper so gebaut, dass Kunden- und Fahrzeugverwaltung, Auftrag, Kostenvoranschlag, Rechnung mit E-Rechnung und Mahnwesen in einem System zusammenlaufen und Werkstattmanagement und Buchhaltung nicht getrennt sind. Eine Position, die der Mechaniker am Auftrag erfasst, ist dieselbe Position auf der Rechnung. Doppelte Datenpflege und Modulwechsel fallen weg.
Für uns ist das der eigentliche Hebel beim Materialverbrauch: nicht noch eine Liste, sondern ein durchgängiger Ablauf, in dem nichts zweimal eingegeben werden muss.
Fabian
Materialverbrauch mit CarsKeeper durchgängig erfassen
CarsKeeper ist eine cloudbasierte Werkstattsoftware für Kfz-Betriebe. Sie vereint Auftrag, Kostenvoranschlag, Rechnung inklusive E-Rechnung im Format XRechnung oder ZUGFeRD, Mahnwesen und Buchhaltung in einer Lösung. Der Vollzugang kostet 15 € pro Monat und Nutzer und wird nach einer Testphase monatlich abgerechnet. Material, das am Auftrag erfasst wird, landet ohne Umweg auf der Rechnung.
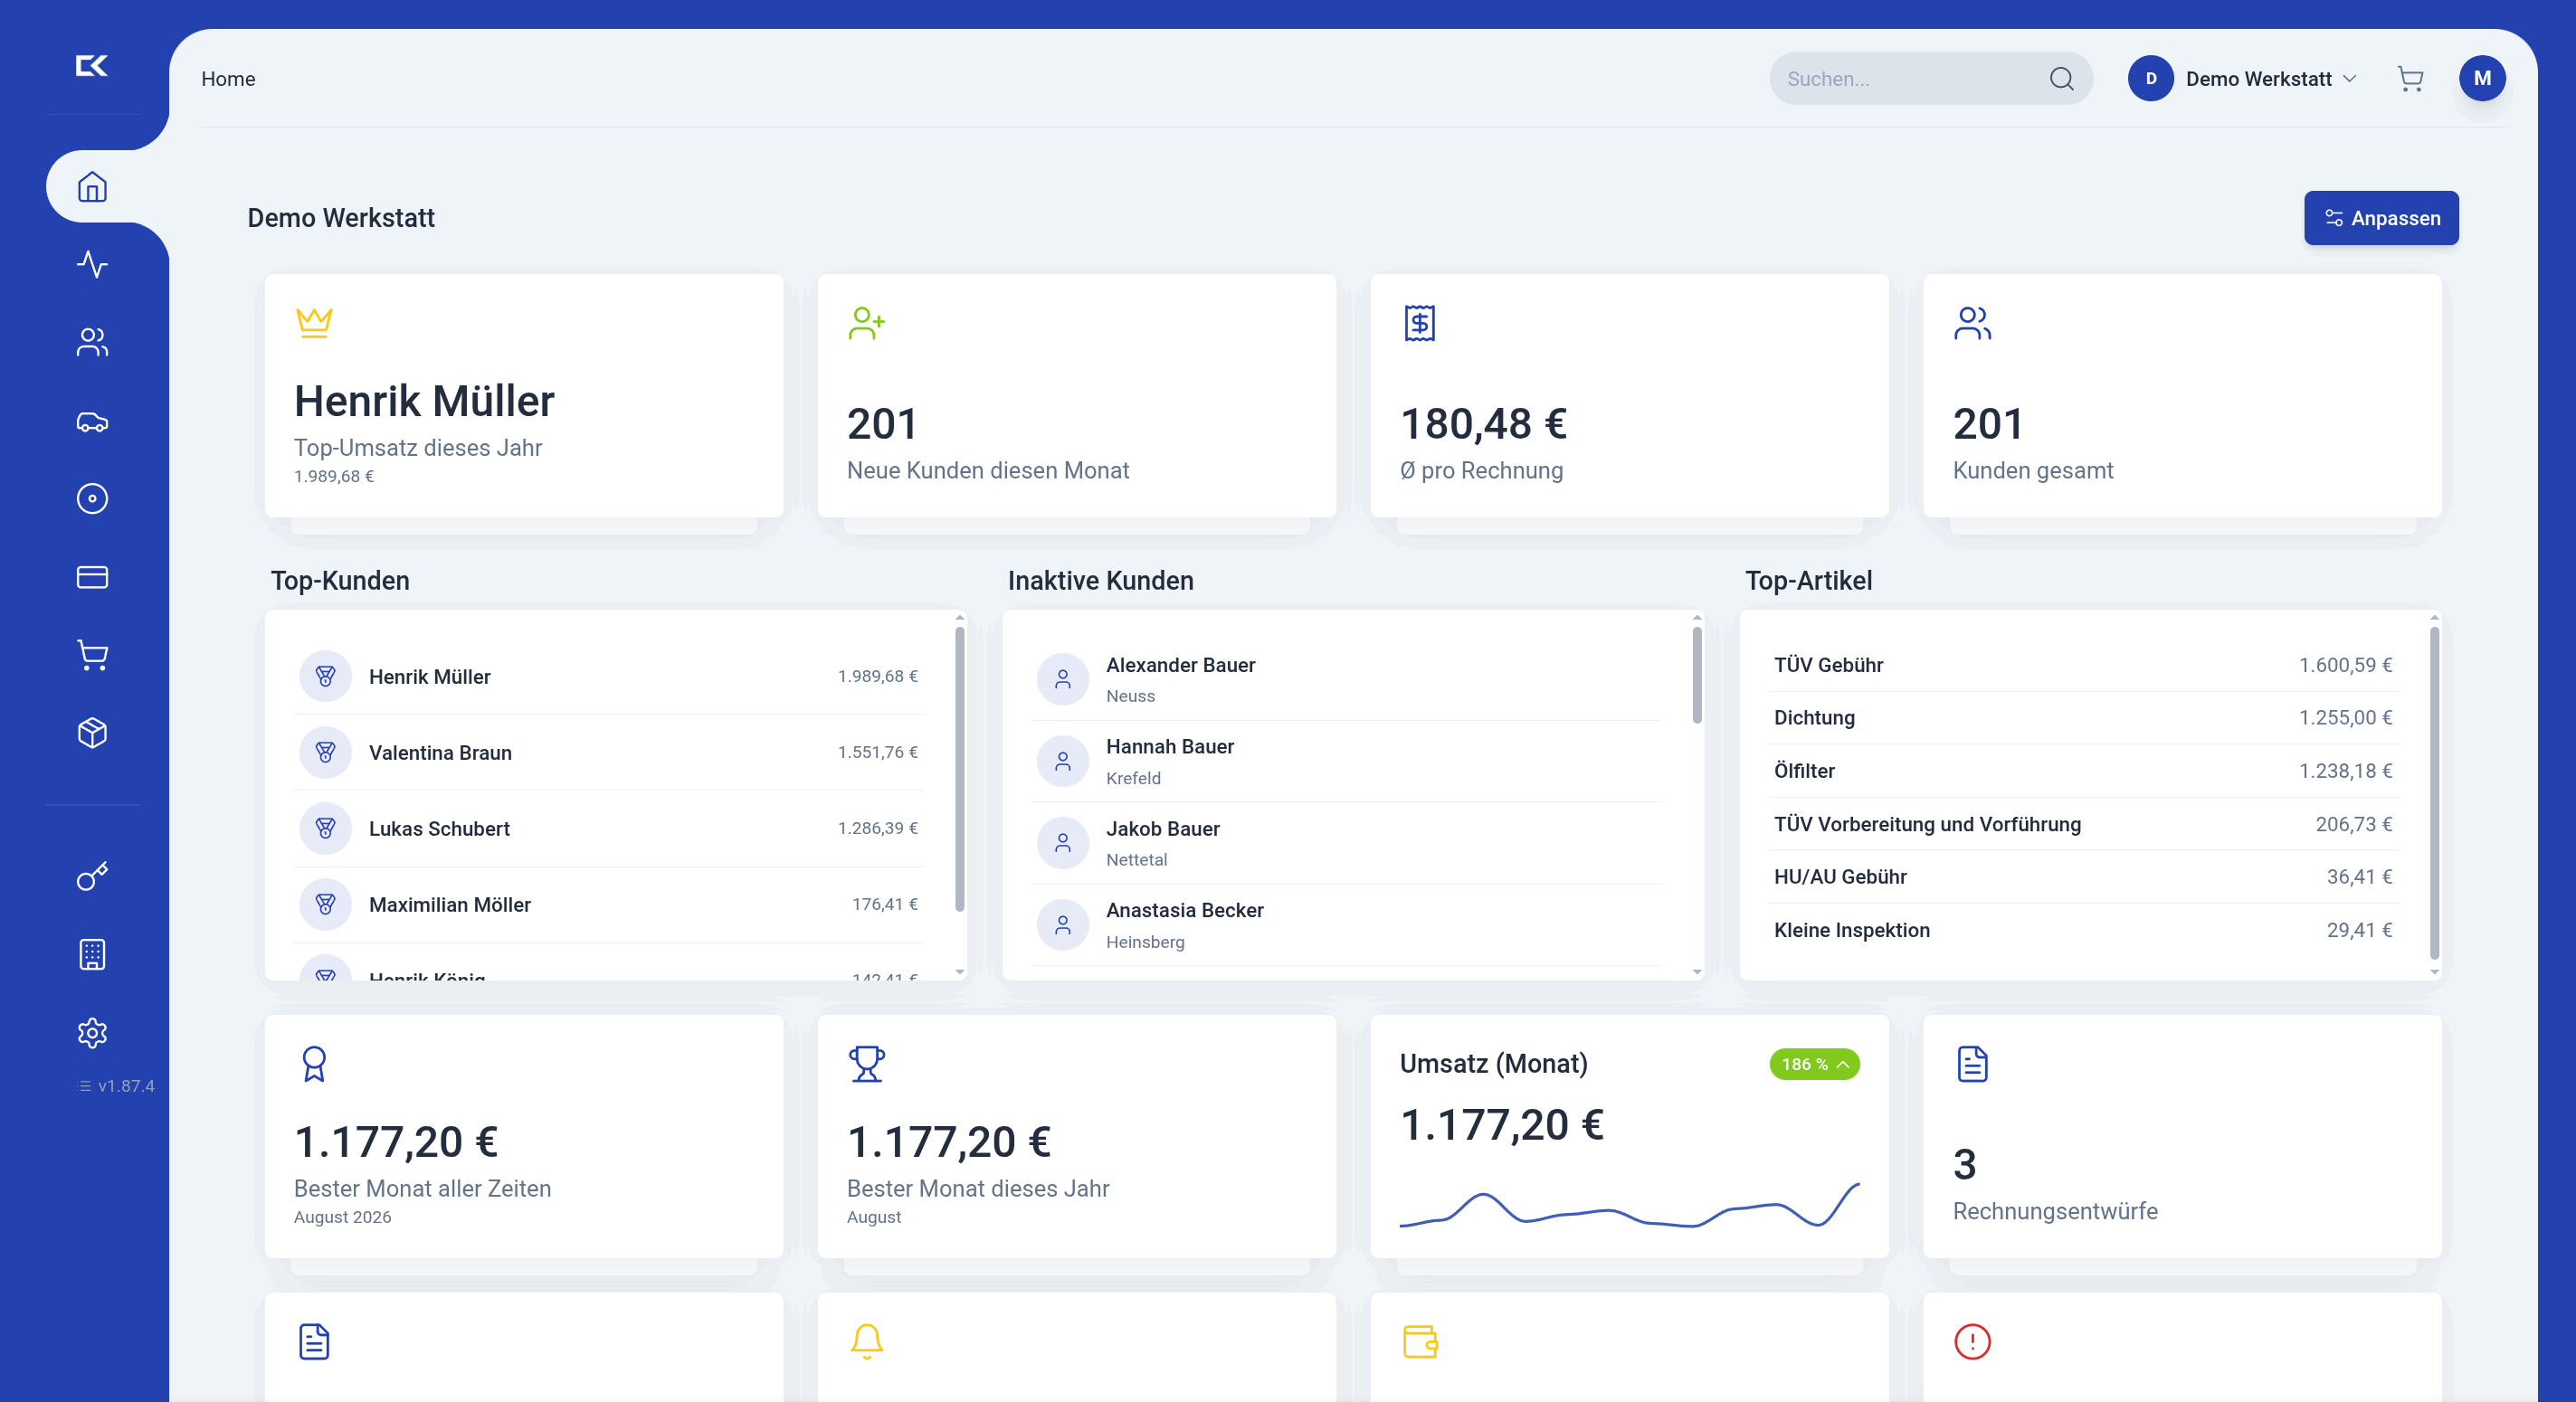
Alle Funktionen finden Sie in der Übersicht der Werkstattsoftware, die Konditionen auf der Seite zum CarsKeeper Vollzugang. Ein DATEV-Export und die integrierte Bilanzbuchhaltung folgen demnächst.
Häufige Fragen zum Materialverbrauch in der Werkstatt
Muss ich Kleinmaterial auf der Rechnung einzeln aufführen?
Kleinmaterial darf nur so berechnet werden, wie es mit dem Kunden vereinbart ist, etwa im Kostenvoranschlag. Ob Sie es einzeln oder als vereinbarte Position ausweisen, entscheiden Sie selbst. Wichtig ist, dass es getrennt von der Arbeitsleistung steht und den Kunden nicht überrascht.
Wann wird Material zum Aufwand?
Das hängt von Ihrer Gewinnermittlung ab. In der Einnahmen-Überschuss-Rechnung zählt in der Regel der Zeitpunkt der Zahlung. Bilanzierende Betriebe buchen Material zunächst in den Bestand und erst beim tatsächlichen Verbrauch in den Aufwand. Die genaue Umsetzung klären Sie mit Ihrem Steuerberater.
Brauche ich für jede Materialentnahme einen Beleg?
Für eine aussagekräftige Kostenrechnung ja: Nur wenn jede Entnahme mit Menge, Datum und Auftrag erfasst ist, sehen Sie, was ein Auftrag gekostet hat. In einer Werkstattsoftware ersetzt die Position im digitalen Auftrag den klassischen Materialentnahmeschein.
Wie oft sollte ich Materialverbrauch und Buchhaltung abgleichen?
Monatlich ist ein guter Rhythmus. So bleiben die Monatsergebnisse in der BWA verlässlich, und Differenzen fallen auf, solange sie sich noch klären lassen. Bei bilanzierenden Betrieben kommt am Jahresende die Inventur hinzu.
Quellen
- DEKRA: Prüfung von Fahrzeugbauteilen und Betriebsstoffen
- Bedingungen für die Ausführung von Arbeiten an Kraftfahrzeugen (ZDK-Empfehlung)
- IHK Saarland: Steuern für Existenzgründer
- IHK Ulm: Steuern für Existenzgründer
- BMF-Schreiben zur zweiten Änderung der GoBD vom 14. Juli 2025