Gutschrift in der Werkstatt erstellen: So geht es richtig
Erstellen Sie zunächst eine Teil- oder Komplettgutschrift, je nachdem, wie viele Positionen betroffen sind, und dokumentieren Sie den Bezug zum Originalauftrag genau. Wählen Sie bei einzelnen fehlerhaften Posten die Teilgutschrift, bei kompletten Rückabwicklungen die Komplettgutschrift. Achten Sie auf die Pflichtangaben und speichern Sie den Beleg GoBD-konform, denn davon hängt später sowohl die Umsatzsteuerkorrektur als auch die saubere buchhalterische Erfassung ab.
Kurz gesagt:
- Das Erstellen einer Gutschrift erfordert die Auswahl zwischen Teil- und Komplettgutschrift sowie die korrekte Dokumentation im GoBD-konformen System.
- Bei bereits bezahlten Rechnungen muss stets eine Gutschrift mit Bezug auf den Originalbeleg erstellt werden, da eine Stornierung meist nicht mehr möglich ist.
- Pflichtangaben umfassen eine eindeutige Dokumentnummer, Datum, Kundendaten, Verweis auf Originalrechnung und die Angabe zur Umsatzsteuer, inklusive Fahrzeugkennzeichen.
- Eine Gutschrift senkt bei kleinerem Betrag die Umsatzsteuerschuld, bei höherem Bedarf ist eine gesonderte steuerliche Einordnung notwendig.
- Automatisierte Workflows sind sinnvoll bei wiederkehrenden Fällen, während manuelle Prüfungen bei strittigen Reklamationen unverzichtbar bleiben.
Inhaltsverzeichnis
- Gutschrift Werkstatt erstellen: Schritt für Schritt
- Welche Pflichtangaben braucht eine Gutschrift?
- Wie wirkt sich eine Gutschrift auf Umsatzsteuer und Buchhaltung aus?
- Wie hilft eine saubere Auftragskette bei Reklamationen?
- Wann automatisieren, wann lieber manuell prüfen?
- CarsKeeper: Gutschriften ohne doppelte Belegpflege
- Quellen
- FAQ
Gutschrift Werkstatt erstellen: Schritt für Schritt
Bevor Sie irgendetwas anfassen, prüfen Sie den Status der ursprünglichen Rechnung. Ist sie noch offen, unbezahlt oder bereits als abgeschlossen und bezahlt markiert? Das entscheidet über den weiteren Weg. Eine Rechnung, die bereits als abgeschlossen und bezahlt gilt, lässt sich in den meisten Werkstattprogrammen nicht mehr einfach stornieren. Stattdessen braucht es zwingend eine Gutschrift mit Auftragsbezug, die den ursprünglichen Beleg korrigiert, ohne ihn zu löschen.
So gehen Sie konkret vor:
- Auftragsstatus prüfen. Offene Rechnungen lassen sich oft direkt korrigieren, abgeschlossene benötigen eine separate Gutschrift.
- Automatischen Workflow nutzen, wenn vorhanden. Viele Werkstattprogramme bieten eine Funktion „Gutschrift erstellen“ direkt aus der Rechnungsübersicht. Sie wählen die betroffene Rechnung, das System übernimmt Kundendaten, Fahrzeugdaten und die Belegverknüpfung automatisch.
- Bei Teilgutschriften: Positionen auswählen. Markieren Sie nur die betroffenen Posten, etwa eine falsch berechnete Arbeitsstunde oder ein zurückgenommenes Ersatzteil, und passen Sie die Preise entsprechend an.
- Bei Komplettgutschriften: Auftragsstatus überlegen. Setzen Sie den Auftrag zurück, wenn die Reparatur komplett neu abgerechnet werden muss. Lassen Sie ihn abgeschlossen, wenn nur die Rechnung storniert wird, die Leistung selbst aber erbracht wurde.
- Verrechnung festlegen. Entscheiden Sie, ob der Betrag mit offenen Posten verrechnet, als Zahlungskorrektur gebucht oder tatsächlich an den Kunden ausgezahlt wird.
Der Unterschied zwischen Teil- und Komplettgutschrift ist mehr als Formsache. Eine Teilgutschrift erhält den ursprünglichen Auftrag als Referenz und bleibt für spätere Prüfungen nachvollziehbar. Eine Komplettgutschrift kann, je nach Softwarelogik, den Auftrag wieder in den Status „offen“ versetzen, wodurch eine neue Rechnung nötig wird.
Profi-Tipp: Notieren Sie bei jeder Gutschrift den Grund in einem Freitextfeld, auch wenn das Formular es nicht zwingend fordert. Bei einer Betriebsprüfung sparen Sie sich damit stundenlange Rückfragen zu einzelnen Belegen.
Welche Pflichtangaben braucht eine Gutschrift?
Eine Gutschrift ist rechtlich kein Stornobeleg. Beide Dokumente lösen unterschiedliche Zwecke aus und dürfen nicht verwechselt werden: Der Leistungsempfänger stellt eine Gutschrift aus, wenn er selbst über die erbrachte Leistung abrechnet (etwa bei Vermittlungsprovisionen). Bei einer fehlerhaften Werkstattrechnung ist in der Regel der Leistende, also die Werkstatt selbst, gefragt, eine Korrektur vorzunehmen. Dafür eignet sich meist die Gutschrift zur Rechnung mit klarem Bezug auf den Originalbeleg, wie Fachartikel erläutern.
Damit die Gutschrift ordnungsgemäß ist, muss sie enthalten:
- Eine fortlaufende, eindeutige Dokumentnummer, getrennt von der normalen Rechnungsnummerierung
- Ausstellungsdatum und das Datum der ursprünglichen Leistung
- Vollständige Angaben zum Kunden sowie zur Werkstatt inklusive Steuernummer
- Einen klaren sachlichen Grund und den Verweis auf Rechnungsnummer und Auftragsnummer des Originalbelegs
- Den ausgewiesenen Umsatzsteuerbetrag beziehungsweise, bei Kleinunternehmern, den entsprechenden Hinweis ohne Steuerausweis
- VIN oder Kennzeichen des betroffenen Fahrzeugs, wie es bei Werkstattrechnungen üblich ist
Fehlt der Bezug zur Originalrechnung, akzeptieren Finanzämter die Gutschrift im Zweifel nicht als Korrekturbeleg. Das kann zu Nachfragen führen, die sich mit einer sauberen Auftragsreferenz von vornherein vermeiden lassen.
Wie wirkt sich eine Gutschrift auf Umsatzsteuer und Buchhaltung aus?
Die steuerliche Behandlung hängt vom Verhältnis zwischen Gutschriftbetrag und ursprünglicher Leistung ab. Liegt die Gutschrift unter dem ursprünglich abgerechneten Betrag, mindert sich die Umsatzsteuerschuld der Werkstatt entsprechend. Komplizierter wird es, wenn die Gutschrift höher ausfällt als die tatsächlich abzurechnende Leistung. Solche Fälle, etwa bei Kaufanreizen oder Vermittlungskonstellationen, verlangen eine gesonderte steuerliche Einordnung, die ein Fachbeitrag zu Werkstattgutschriften im Detail beschreibt.
Für die tägliche Buchhaltung reicht meist ein einfacher Muster-Buchungssatz. Bei einer Teilgutschrift für eine bereits bezahlte Rechnung buchen Sie üblicherweise:
- Erlösminderung Werkstattleistung gegen Umsatzsteuer (Habenminderung), verrechnet mit dem offenen Posten oder als Auszahlung
- Bei Materialrücknahme zusätzlich: Materialaufwand gegen Bestand/Warenrücknahme
Regelsteuersatz: Werkstattleistungen unterliegen in Deutschland dem Regelsteuersatz von 19 %, auch bei Gutschriften bleibt dieser Satz maßgeblich, sofern keine Sonderregelung greift.
Nach den GoBD müssen Gutschriften zeitnah, vollständig, richtig, nachvollziehbar und unveränderbar dokumentiert werden. Wer heute noch handschriftlich verbucht, sollte spätestens hier auf ein System mit ZUGFeRD- oder XRechnung-Unterstützung wechseln, denn diese Formate erleichtern sowohl die automatisierte Buchung als auch die revisionssichere Ablage erheblich.
Wie hilft eine saubere Auftragskette bei Reklamationen?
Die Prozesskette Auftrag, Rechnung, Reklamation, Gutschrift funktioniert nur so gut wie ihr schwächstes Glied. Eine detaillierte Auftragsdokumentation mit einzeln aufgeführten Positionen, klar benannten Arbeitsstunden und Teilenummern macht spätere Gutschriften erheblich einfacher, weil Sie nur die tatsächlich betroffenen Posten korrigieren müssen, statt die komplette Rechnung zu stornieren.
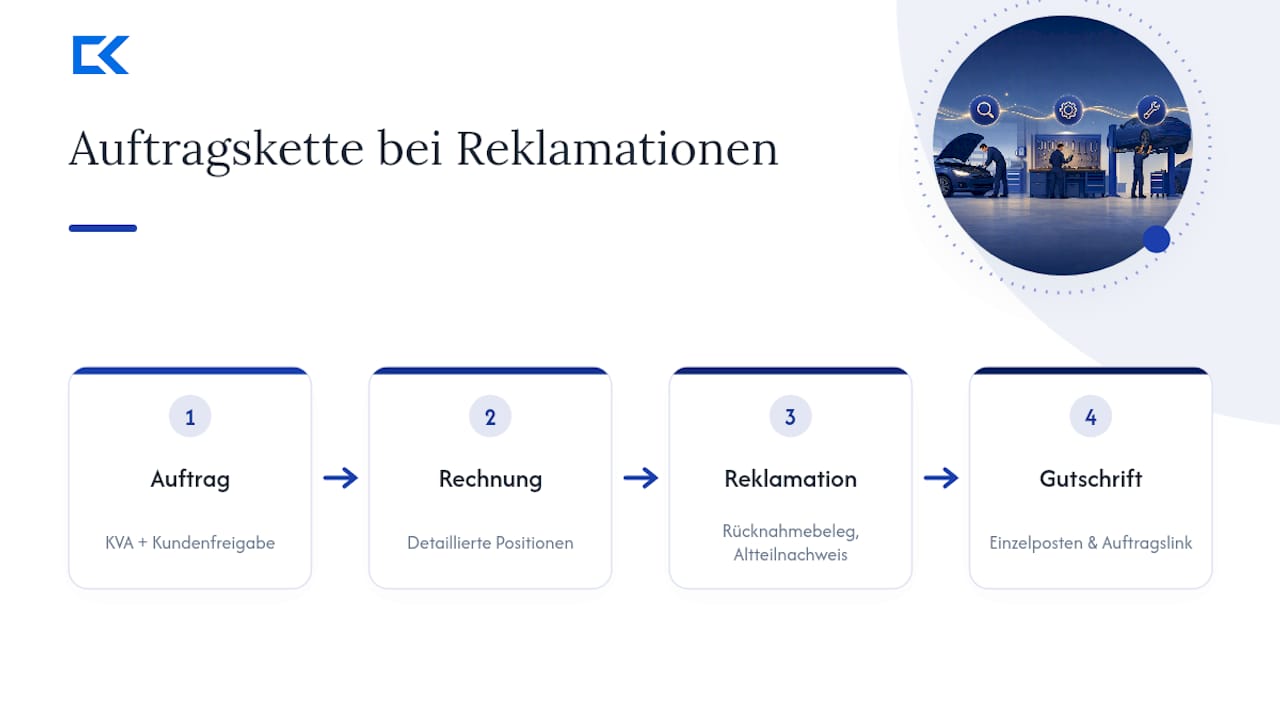
Drei Praxispunkte zahlen sich hier besonders aus. Erstens: Lassen Sie Zusatzarbeiten, die über den ursprünglichen Kostenvoranschlag hinausgehen, immer schriftlich oder digital vom Kunden autorisieren. Zweitens: Stellen Sie bei Teilerücknahmen einen Rücknahmebeleg aus, der Zustand und Rückgabegrund festhält. Drittens: Bewahren Sie bei Garantiefällen den Altteil-Nachweis auf, denn ohne ihn lehnen Zulieferer oft die Kulanz ab.
Integrierte Werkstattsoftware nimmt Ihnen einen Großteil dieser Fehlerquellen ab. Automatische Nummerierung verhindert doppelte Belegnummern, die Verrechnung mit offenen Posten läuft direkt im System, und der Export als ZUGFeRD- oder XRechnung-Datei erfüllt die formalen Anforderungen an E-Rechnungen ohne manuellen Zusatzaufwand. Auch bei der Dokumentenautomatisierung insgesamt tut sich einiges: Anbieter wie SzopaLabs zeigen, wie sich Belegverarbeitung durch KI-gestützte Auslese weiter beschleunigen lässt.
Profi-Tipp: Verknüpfen Sie jede Gutschrift softwareseitig fest mit dem Originalauftrag, nicht nur mit der Rechnungsnummer. Bei einer späteren Prüfung sehen Sie damit auf einen Blick die komplette Historie eines Falls, vom Kostenvoranschlag bis zur letzten Korrektur.
Wann automatisieren, wann lieber manuell prüfen?
Automatisierte Gutschrift-Workflows lohnen sich, sobald eine Werkstatt wiederkehrende Fälle mit ähnlichem Muster hat, etwa regelmäßige Garantiekorrekturen oder Lieferantenretouren. Bei Einzelfällen, Kulanzentscheidungen oder strittigen Reklamationen bleibt die manuelle Prüfung durch den Serviceberater unverzichtbar, denn hier entscheidet oft der Einzelfall über Betrag und Formulierung. Software nimmt Ihnen die Fleißarbeit ab. Die Entscheidung, ob und wie viel gutgeschrieben wird, bleibt Menschenwerk.
— Fabian
CarsKeeper: Gutschriften ohne doppelte Belegpflege
CarsKeeper führt Auftrag, Rechnung und Gutschrift in einem System zusammen, statt sie über mehrere Programme zu verteilen. Das bedeutet für Sie: keine manuelle Übertragung von Positionen zwischen Werkstattsystem und Buchhaltungsprogramm mehr.
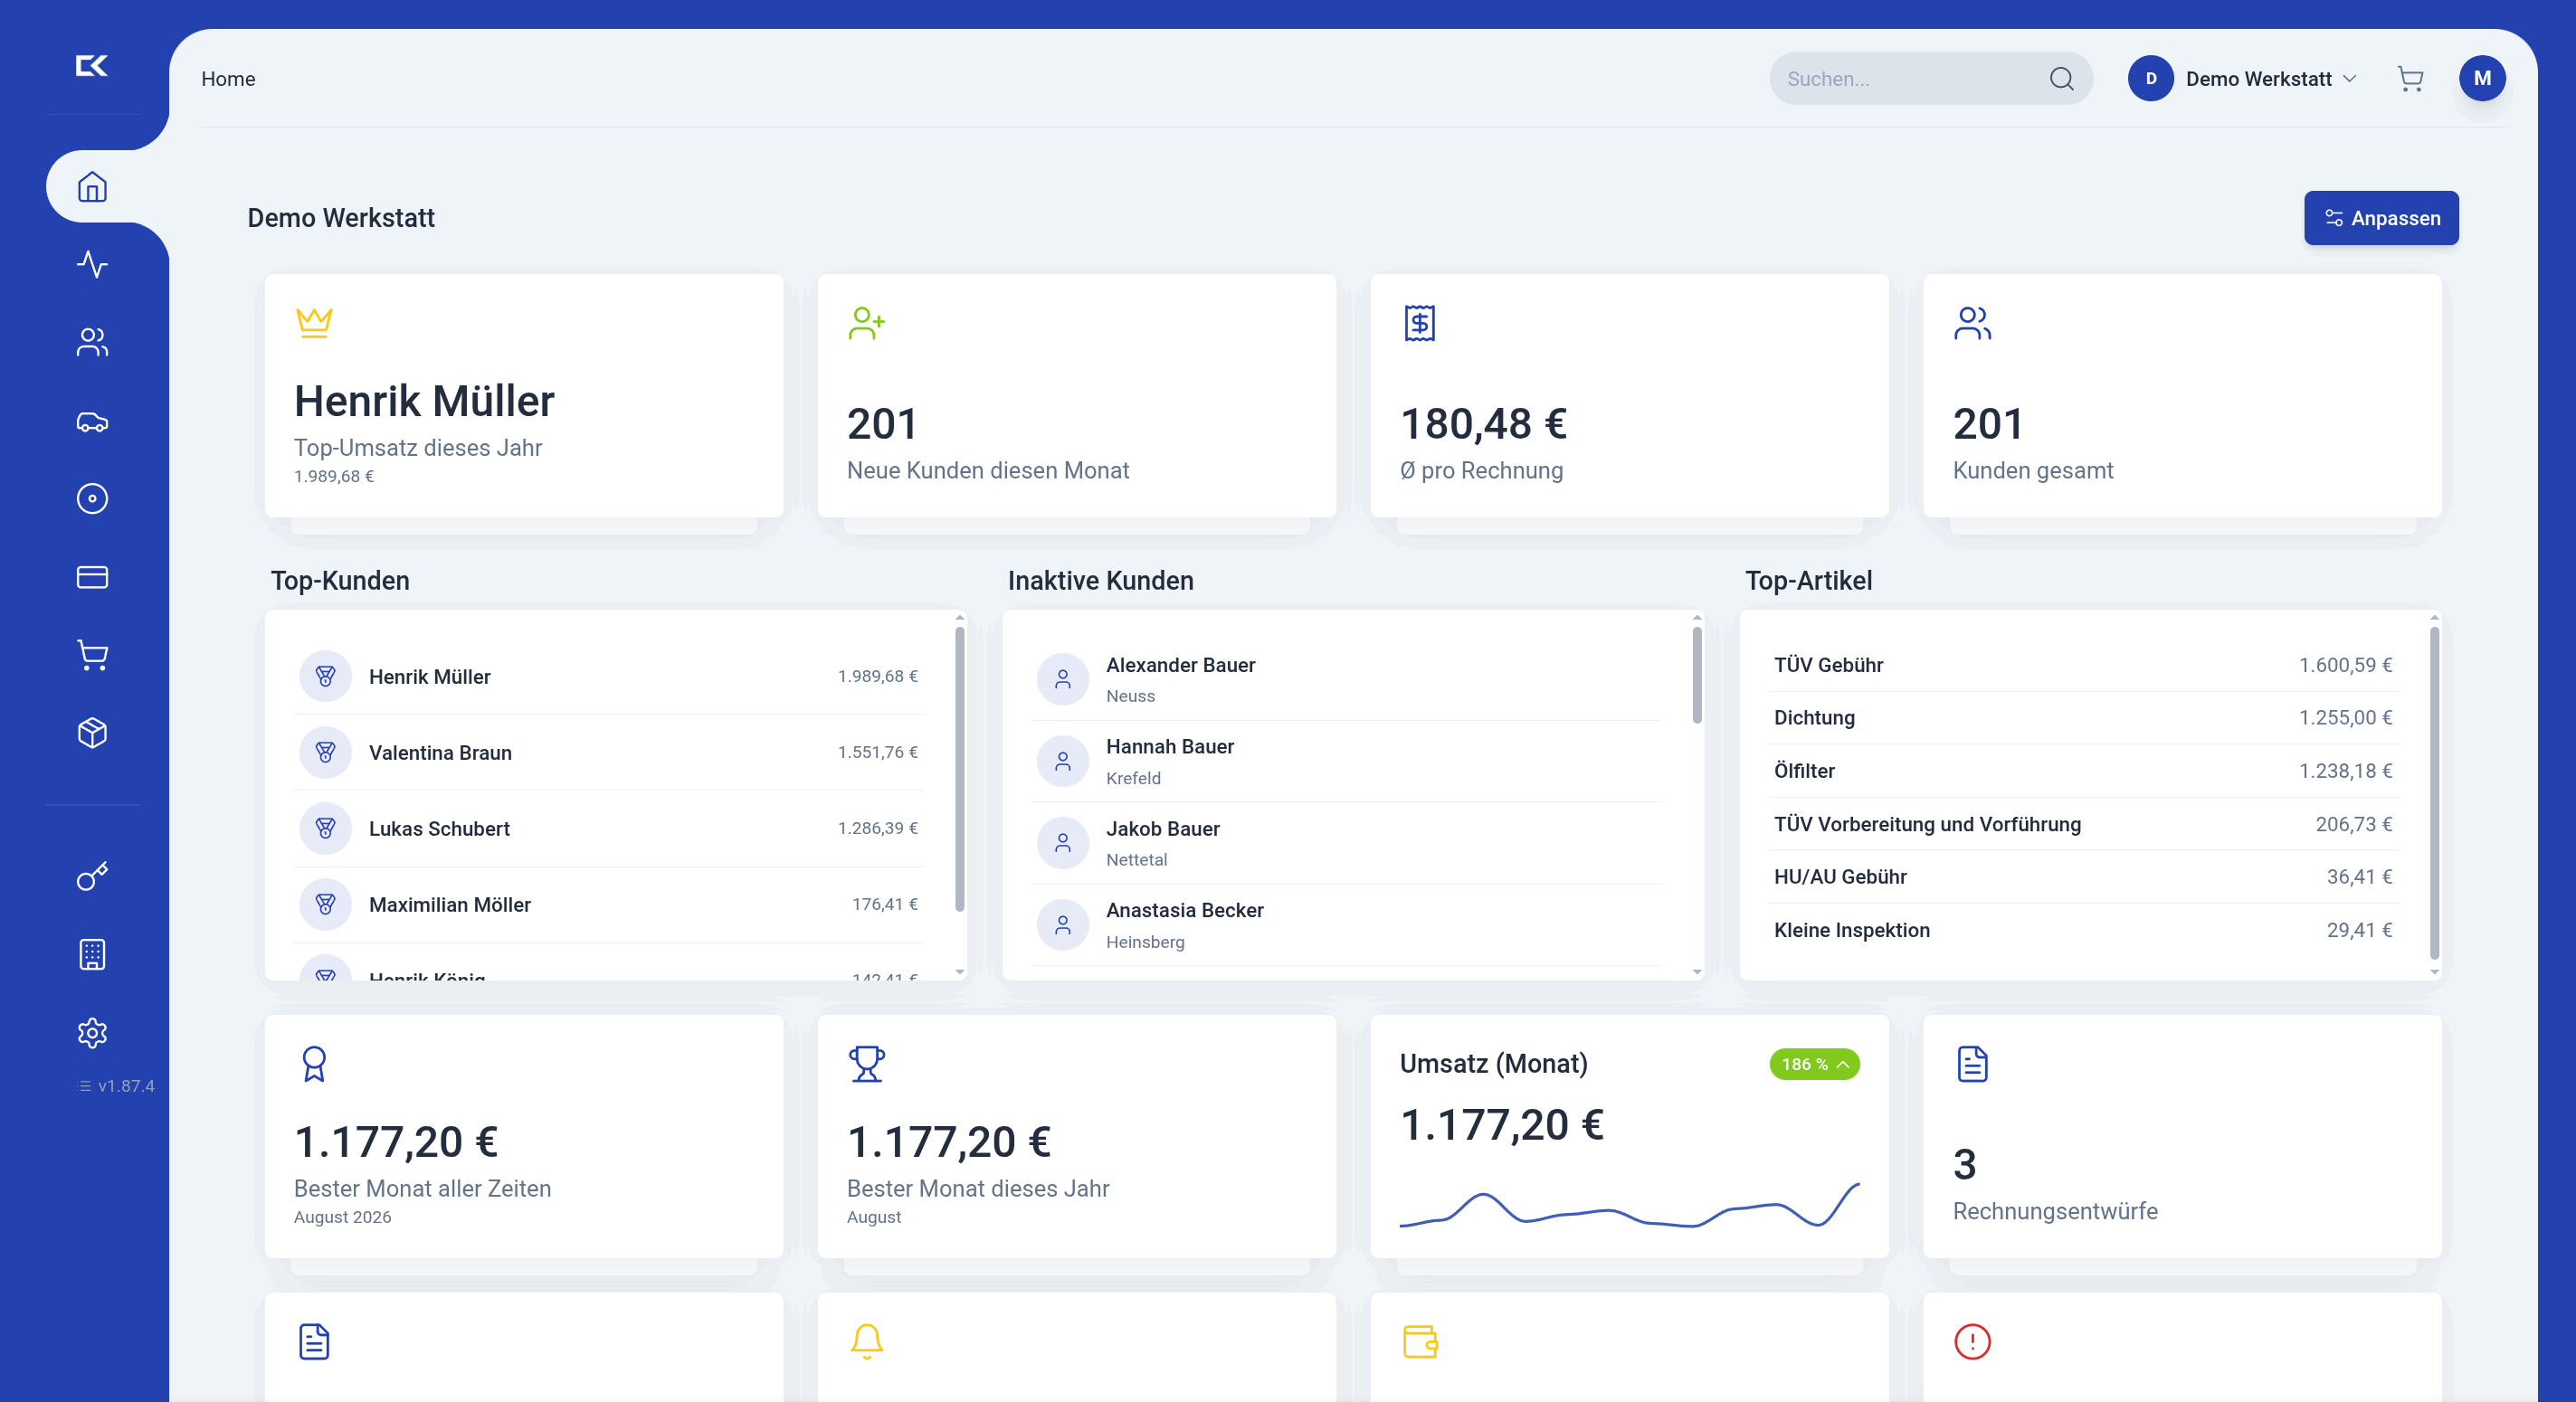
Konkret bietet die Software eine durchgehende Auftragsdokumentation vom Kostenvoranschlag bis zur fertigen Rechnung, den Export als ZUGFeRD- oder XRechnung-Datei sowie eine automatische Nummerierung für Gutschriften mit fester Belegverknüpfung zum Originalauftrag. Die integrierte GoBD-konforme Archivierung übernimmt die revisionssichere Speicherung, und das eingebaute Mahnwesen behält offene Posten im Blick, auch wenn eine Gutschrift den Zahlbetrag verändert hat. Für Werkstätten, die Buchungsfehler reduzieren und Bearbeitungszeit sparen wollen, lohnt sich ein Blick auf die Rechnungs- und Gutschriftfunktionen von CarsKeeper. Testen Sie die Funktionen direkt in einer Demo und prüfen Sie, wie sich Ihr aktueller Gutschrift-Workflow damit verkürzen lässt.
Quellen
- GoBD-konforme Buchführung: Anforderungen
- Wie schreibe ich eine Gutschrift zu einer Rechnung (mit Auftragsbezug) und setze ggf. den Auftragsstatus zurück?
- „Werkstattgutschriften“ des Kfz-Händlers als Kaufanreiz bei Vermittlungen richtig einordnen
- Gutschrift einfach erklärt: Definition, Pflichtangaben &
FAQ
Wie erstelle ich eine Gutschrift richtig?
Wählen Sie zwischen Teil- und Komplettgutschrift, verknüpfen Sie den Beleg mit der Originalrechnung und tragen Sie alle Pflichtangaben ein, insbesondere den sachlichen Grund sowie die Auftragsreferenz.
Wie verbucht man eine Gutschrift vom Lieferanten?
Eine Lieferantengutschrift buchen Sie in der Regel gegen den entsprechenden Aufwandskonto oder Bestandskonto und mindern gleichzeitig die Vorsteuer, sofern der ursprüngliche Vorsteuerabzug entsprechend angepasst werden muss.
Wie sieht eine ordnungsgemäße Gutschrift aus?
Sie enthält eine eigene fortlaufende Nummer, Ausstellungs- und Leistungsdatum, vollständige Kunden- und Werkstattangaben, den Bezug zur Originalrechnung sowie den korrekten Umsatzsteuerausweis.
Was ist der Unterschied zwischen Gutschrift und Stornorechnung?
Eine Stornorechnung hebt eine Rechnung vollständig auf, während eine Gutschrift einzelne Positionen oder Beträge korrigiert und dabei den Bezug zum Originalbeleg dokumentiert bewahrt.
Kann Software wie CarsKeeper Gutschriften automatisch erstellen?
Ja, integrierte Werkstattsoftware kann Gutschriften direkt aus der Rechnung erzeugen, Positionen automatisch übernehmen und die Belegverknüpfung samt GoBD-konformer Archivierung selbst herstellen.