Skonto auf der Werkstattrechnung: richtig formulieren und berechnen

Skonto auf einer Werkstattrechnung ist freiwillig: Kein Gesetz verpflichtet Ihre Kfz-Werkstatt dazu, und Ihr Kunde darf nur abziehen, was vorher vereinbart oder auf der Rechnung angeboten wurde. Wer Skonto gewährt, braucht auf der Rechnung drei klare Angaben: den Prozentsatz, ein konkretes Fristdatum und die Bemessungsgrundlage. Danach beginnt die eigentliche Arbeit: Zahlungseingang prüfen, Restbeträge nachfordern, Umsatzsteuer berichtigen. Genau hier entscheidet sich, ob Skonto Ihre Liquidität verbessert oder Ihr Büro zusätzlich belastet. Wenn Rechnung, Mahnwesen und Buchhaltung in einem System wie CarsKeeper zusammenlaufen, müssen Sie Skontobeträge und Fristen nicht in mehreren Programmen nachhalten.
Kurz gesagt
- Es gibt in Deutschland keinen gesetzlichen Anspruch auf Skonto. Ohne Vereinbarung schuldet der Kunde den vollen Rechnungsbetrag.
- Ist Skonto im Voraus vereinbart, muss die Rechnung darauf hinweisen. Ein Satz wie „2 % Skonto bei Zahlung bis …“ genügt.
- Üblich sind im Handwerk 2 bis 3 % bei 7 bis 14 Tagen. Die Werte sind frei verhandelbar.
- Nennen Sie ein festes Datum und regeln Sie, dass der Zahlungseingang auf Ihrem Konto zählt.
- Zieht der Kunde Skonto ab, sinkt das Entgelt. Die Umsatzsteuer wird im Zeitraum der Zahlung berichtigt, eine neue Rechnung ist nicht nötig.
Inhaltsverzeichnis
- Was Skonto auf der Werkstattrechnung bedeutet
- Muss eine Werkstatt Skonto gewähren?
- Lohnt sich Skonto für Ihre Werkstatt?
- So formulieren Sie Skonto auf der Rechnung
- Skonto berechnen: ein Beispiel aus der Werkstatt
- Die Skontofrist: Beginn, Ende und Zahlungseingang
- Wenn der Kunde zu spät oder unberechtigt abzieht
- Skonto in der Buchhaltung der Werkstatt
- Unsere Sicht: Skonto ist ein Prozess, kein Satz auf der Rechnung
- Rechnungen, Mahnwesen und Buchhaltung in einem System
- Häufige Fragen zu Skonto in der Werkstatt
- Quellen
Was Skonto auf der Werkstattrechnung bedeutet
Skonto ist ein Preisnachlass, den Ihr Kunde erhält, wenn er die Rechnung innerhalb einer festgelegten Zeitspanne bezahlt, der sogenannten Skontofrist. Der Begriff kommt vom italienischen „sconto“, also abziehen oder abrechnen, wie Wirtschaftswissen zur Skonto-Formulierung erläutert.
Vom Rabatt unterscheidet sich Skonto durch seinen Anlass:
| Merkmal | Skonto | Rabatt |
|---|---|---|
| Anlass | schnelle Zahlung | Menge, Treue, Sonderaktion |
| Zeitpunkt | erst bei Zahlung entschieden | steht bei Rechnungsstellung fest |
| Wirkung auf der Rechnung | Hinweis mit Satz und Frist | direkt im Rechnungsbetrag abgezogen |
| Ziel | Liquidität, Zahlungsmoral | Absatz, Kundenbindung |
Beide lassen sich kombinieren. Ein Flottenkunde kann zum Beispiel 5 % Rabatt auf Ersatzteile erhalten und zusätzlich 2 % Skonto, wenn er innerhalb von zehn Tagen zahlt. In der Werkstatt ist der Unterschied wichtig, weil ein Rabatt sofort den Rechnungsbetrag ändert, Skonto dagegen erst beim Zahlungseingang wirksam wird. Bis dahin wissen Sie nicht, ob der Kunde ihn nutzt.
Muss eine Werkstatt Skonto gewähren?
Nein. Ohne ausdrückliche Vereinbarung, etwa im Vertrag oder auf der Rechnung, hat der Kunde keinen Anspruch auf Skonto und muss den vollen Betrag zahlen. Das stellt die Handwerkskammer-Broschüre „Mein Kunde zahlt nicht“ klar. Ein Gewohnheitsrecht nach dem Motto „2 % zieht man doch immer ab“ gibt es nicht.
Auch die Höhe ist frei. Bis 2002 begrenzte das Rabattgesetz den Skontosatz auf 3 %; seit seiner Aufhebung im Zuge der Anpassung an das EU-Recht legen Unternehmen die Höhe selbst fest. In der Praxis haben sich Werte zwischen 2 und 5 % eingespielt, mit Fristen von 10 bis 14 Tagen, wie die Commerzbank in ihrem Skonto-Ratgeber beschreibt. Im Handwerk liegen die Sätze meist bei 2 bis 3 %.
Für Kfz-Betriebe hängt die Frage stark vom Kundentyp ab:
- Privatkunden zahlen in vielen Werkstätten bei Abholung des Fahrzeugs, bar, mit Karte oder per Überweisung am selben Tag. Skonto ist hier selten sinnvoll, weil das Geld ohnehin sofort fließt.
- Gewerbekunden und Fuhrparks erhalten häufig eine Rechnung mit Zahlungsziel. Hier kann Skonto die Wartezeit auf Ihr Geld deutlich verkürzen.
- Versicherungen und Leasinggesellschaften arbeiten oft mit eigenen Zahlungsbedingungen. Prüfen Sie bei jedem Rahmenvertrag, ob Skonto darin vorgesehen ist.
Für den Geschäftsverkehr gelten zudem Höchstfristen: Gewerbliche Auftraggeber können laut Handwerkskammer grundsätzlich höchstens 60 Tage Zahlungsziel vereinbaren, in AGB gilt ein Aufschub von mehr als 30 Tagen im Zweifel als unangemessen. Für Verbraucher gibt es keine gesetzlichen Zahlungsfristen.
Lohnt sich Skonto für Ihre Werkstatt?
Skonto ist im Kern ein Zins, den Sie für früheres Geld bezahlen. Ein Beispiel macht den Preis sichtbar: Sie bieten 2 % Skonto bei Zahlung in 10 Tagen, regulär sind 30 Tage. Der Kunde zahlt also 20 Tage früher und erhält dafür 2 %. Hochgerechnet auf ein Jahr ergibt das:
2 ÷ 98 × 360 ÷ 20 ≈ 36,7 % pro Jahr
So viel kostet Sie das frühere Geld, umgerechnet in einen Jahreszins. Das heißt nicht, dass Skonto falsch ist. Es heißt, dass Sie es bewusst einsetzen sollten:
- Bei Liquiditätsengpässen: Wenn Sie Teilelieferanten, Löhne oder eine neue Hebebühne bezahlen müssen, kann schnelles Geld mehr wert sein als 2 %.
- Bei Kunden mit schwacher Zahlungsmoral: Ein Anreiz zur pünktlichen Zahlung erspart Ihnen Mahnläufe und Telefonate.
- Mit eingepreistem Nachlass: Wer regelmäßig Skonto gewährt, sollte ihn in den Stundenverrechnungssatz und die Teileaufschläge einrechnen. Wie Sie diesen Satz sauber herleiten, zeigt unser Beitrag zur Kalkulation des Stundenverrechnungssatzes.
Skonto nur auf Material oder auf die ganze Rechnung?
Im Handwerk wird Skonto oft nur auf den Materialanteil gewährt, nicht auf den Lohn. Die Commerzbank beschreibt das als Handelsbrauch und betont, dass die Bemessungsgrundlage in den Zahlungsbedingungen festgelegt sein muss. Ein Gesetz, das Skonto auf Teile beschränkt, gibt es nicht. Steht auf Ihrer Rechnung nur „2 % Skonto“ ohne Einschränkung, müssen Sie damit rechnen, dass der Kunde den Abzug auf den Gesamtbetrag vornimmt.
Für eine Werkstatt mit hohem Lohnanteil, etwa bei Diagnose oder Unfallinstandsetzung, ist die Begrenzung auf Ersatzteile oft die wirtschaftlichere Wahl. Schreiben Sie sie dann ausdrücklich auf die Rechnung.
So formulieren Sie Skonto auf der Rechnung
Nach § 14 Abs. 4 Satz 1 Nr. 7 Umsatzsteuergesetz muss eine Rechnung jede im Voraus vereinbarte Minderung des Entgelts enthalten. Dazu gehört auch Skonto. Die IHK zu den Pflichtangaben auf Rechnungen bestätigt, dass ein Hinweis wie „2 % Skonto bei Zahlung bis …“ ausreicht; den Skontobetrag müssen Sie nicht beziffern. Fehlt der Hinweis bei einer bestehenden Vereinbarung, ist die Rechnung unvollständig, und Ihr Gewerbekunde kann Probleme beim Vorsteuerabzug bekommen.
Eine gute Skontoklausel beantwortet vier Fragen:
- Wie viel? Prozentsatz, zum Beispiel 2 %.
- Bis wann? Ein konkretes Datum statt „innerhalb von 10 Tagen“.
- Worauf? Gesamtbetrag oder nur Ersatzteile.
- Was zählt als rechtzeitig? Der Zahlungseingang auf Ihrem Konto.
Kalendermäßige Fristen empfiehlt auch Haufe zur Rechnungsstellung: Ein Datum lässt keinen Spielraum, wann die Frist beginnt.
Mustertexte für Ihre Werkstattrechnung
| Situation | Formulierung |
|---|---|
| Skonto auf den Gesamtbetrag | „Zahlbar ohne Abzug bis zum 16.02.2027. Bei Zahlungseingang auf unserem Konto bis zum 09.02.2027 gewähren wir 2 % Skonto. Der Zahlbetrag beträgt dann 1.632,68 €.“ |
| Skonto nur auf Ersatzteile | „Zahlbar ohne Abzug bis zum 16.02.2027. Bei Zahlungseingang bis zum 09.02.2027 gewähren wir 2 % Skonto auf den Ersatzteilanteil (952,00 € brutto). Lohnleistungen sind nicht skontierbar.“ |
| Kein Skonto | „Zahlbar ohne Abzug bis zum 16.02.2027.“ |
| Barzahlung bei Abholung | „Der Rechnungsbetrag ist bei Abholung des Fahrzeugs ohne Abzug fällig.“ |
Den Zahlbetrag nach Abzug gleich mit anzugeben, ist keine Pflicht, spart aber Rückfragen und verhindert Rundungsfehler beim Kunden. Weitere Pflichtangaben, von der Steuernummer bis zur E-Rechnung im B2B-Geschäft, fasst unser Leitfaden zur Rechnungsstellung in der Werkstatt zusammen.
Merksatz: Prozentsatz, Datum, Bemessungsgrundlage, Zahlungseingang. Fehlt eines davon, wird aus dem Skontoangebot ein Streitpunkt.
Skonto berechnen: ein Beispiel aus der Werkstatt
Skonto wird üblicherweise vom Bruttobetrag berechnet, also inklusive Umsatzsteuer. Die Formel lautet: Skontobetrag = Rechnungsbetrag brutto × Skontosatz ÷ 100.
Nehmen wir eine typische Rechnung für Bremsenservice und Inspektion bei einem Gewerbekunden:
| Position | Netto | USt 19 % | Brutto |
|---|---|---|---|
| Ersatzteile (Bremsscheiben, Beläge, Öl, Filter) | 800,00 € | 152,00 € | 952,00 € |
| Arbeitslohn | 600,00 € | 114,00 € | 714,00 € |
| Rechnungsbetrag | 1.400,00 € | 266,00 € | 1.666,00 € |
Variante A: 2 % auf den Gesamtbetrag
- Skonto: 1.666,00 € × 2 ÷ 100 = 33,32 €
- Zahlbetrag: 1.632,68 €
- Davon Minderung netto: 28,00 €, Minderung Umsatzsteuer: 5,32 €
Variante B: 2 % nur auf Ersatzteile
- Skonto: 952,00 € × 2 ÷ 100 = 19,04 €
- Zahlbetrag: 1.646,96 €
- Davon Minderung netto: 16,00 €, Minderung Umsatzsteuer: 3,04 €
Der Unterschied von 14,28 € wirkt klein. Bei 40 Gewerberechnungen im Monat summiert er sich auf über 6.800 € im Jahr. Rechnerisch ist es übrigens gleich, ob Sie Skonto vom Netto- oder vom Bruttobetrag ableiten: Die Umsatzsteuer sinkt immer anteilig mit.
Die Skontofrist: Beginn, Ende und Zahlungseingang
Ohne klare Regelung entsteht der häufigste Streit um Skonto: Wann war die Zahlung rechtzeitig? Die Commerzbank weist darauf hin, dass der Vertrag Beginn und Ende der Frist regelt und die Frist ohne besondere Absprache in der Regel erst mit dem Eingang der Rechnung beim Kunden beginnt, nicht schon mit dem Rechnungsdatum. Bei einer Rechnung, die erst drei Tage später ankommt, verschiebt sich damit Ihr Geldeingang.
Für die Einhaltung der Frist kommt es laut Sparkasse in der Regel auf den Zeitpunkt an, zu dem der Betrag Ihrem Konto gutgeschrieben wird, nicht auf den Tag, an dem der Kunde die Überweisung auslöst. Etwas anderes gilt nur, wenn Sie es ausdrücklich anders vereinbaren. Schreiben Sie deshalb „Zahlungseingang auf unserem Konto“ in die Klausel.
Drei praktische Regeln für Ihre Rechnungen:
- Festes Datum statt Tageszahl: „bis zum 09.02.2027“ ist eindeutig, „innerhalb von 7 Tagen“ nicht.
- Werktag wählen: Legen Sie das Fristende auf einen Werktag, dann entfällt jede Diskussion über Wochenenden und Feiertage.
- Frist realistisch bemessen: Rechnen Sie Postlaufzeit oder E-Mail-Versand ein. Eine Frist, die beim Eingang schon fast abgelaufen ist, verärgert Kunden.
Wenn der Kunde zu spät oder unberechtigt abzieht
Zahlt der Kunde nach Ablauf der Skontofrist und zieht trotzdem ab, hat er zu wenig gezahlt. Der Differenzbetrag bleibt eine offene Forderung, die Sie nachfordern können. Dasselbe gilt, wenn Skonto nie vereinbart war: Dann schuldet der Kunde den vollen Betrag, wie die Handwerkskammer festhält.
So gehen Sie vor:
- Zahlungseingang prüfen: Datum der Gutschrift mit dem Fristdatum auf der Rechnung abgleichen.
- Differenz freundlich anfordern: Ein kurzer Hinweis mit Rechnungsnummer, Fristdatum und Eingangsdatum klärt die meisten Fälle.
- Mahnwesen nutzen: Bleibt der Rest offen, behandeln Sie ihn wie jede andere offene Forderung.
- Kunden einordnen: Wer regelmäßig unberechtigt kürzt, bekommt künftig kein Skonto mehr oder zahlt bei Abholung. Hinweise dazu finden Sie in unserem Beitrag zur Bonitätsprüfung von Werkstattkunden.
Ob Sie kleine Beträge aus Kulanz stehen lassen, ist eine kaufmännische Entscheidung. Treffen Sie sie bewusst und dokumentieren Sie sie, statt die Differenz unbemerkt in der Offene-Posten-Liste zu lassen.
Skonto in der Buchhaltung der Werkstatt
Umsatzsteuerlich ist Skonto eine nachträgliche Minderung des Entgelts. Sie buchen die Rechnung zunächst mit dem vollen Betrag. Nutzt der Kunde Skonto, berichtigen Sie die Umsatzsteuer nach § 17 UStG in dem Voranmeldungszeitraum, in dem die Zahlung eingeht. Im Beispiel oben sinkt Ihre Umsatzsteuerschuld um 5,32 €. Eine berichtigte Rechnung oder Gutschrift ist dafür nicht nötig, weil die Skontovereinbarung bereits auf der Rechnung steht. Ihr vorsteuerabzugsberechtigter Gewerbekunde kürzt seinerseits die Vorsteuer.
Bei Abschlagsrechnungen gilt eine Besonderheit: Nimmt der Auftraggeber Skonto fristgerecht in Anspruch, wird die Abschlagszahlung laut Haufe in Höhe der Abschlagsrechnungssumme angesetzt, nicht mit dem überwiesenen Betrag. Das betrifft vor allem größere Aufträge wie Motorinstandsetzungen oder Umbauten in Teilzahlungen.

Wie Sie den Zahlungseingang mit Skontoabzug in SKR03 oder SKR04 buchen, zeigt unsere Anleitung zum Zahlungseingang in der Werkstatt. Bei Einzelfragen zur Umsatzsteuer, etwa bei gemischten Rechnungen oder Rahmenverträgen, ist Ihr Steuerberater der richtige Ansprechpartner.
Unsere Sicht: Skonto ist ein Prozess, kein Satz auf der Rechnung
Viele Werkstätten behandeln Skonto als Textbaustein: einmal unter die Rechnung geschrieben, fertig. Der Aufwand entsteht aber danach. Jemand muss prüfen, ob die Zahlung rechtzeitig kam, ob der Abzug zur Vereinbarung passt, ob ein Rest offen bleibt und ob die Umsatzsteuer korrigiert wurde.
Wer dafür mehrere Programme nutzt, pflegt dieselben Daten doppelt: Rechnung im Werkstattprogramm, Zahlung im Bankportal, Mahnung in einer Tabelle, Buchung im Buchhaltungsprogramm. Jede Übertragung ist eine Fehlerquelle, und ausgerechnet die kleinen Skontodifferenzen gehen dabei am leichtesten verloren.
Deshalb haben wir CarsKeeper so gebaut, dass Werkstattmanagement und Buchhaltung in einer Lösung zusammenlaufen. Auftrag, Rechnung, Mahnwesen und Kundendaten liegen in einem System, ohne doppelte Datenpflege und ohne Modulwechsel. So behalten Sie den Überblick, welche Rechnung offen ist und wo noch Geld fehlt.
Unsere Empfehlung: Entscheiden Sie pro Kundengruppe, ob Sie Skonto anbieten, schreiben Sie die Klausel einmal sauber und lassen Sie die Routine von Ihrer Software tragen.
Fabian
Rechnungen, Mahnwesen und Buchhaltung in einem System
CarsKeeper ist Werkstattsoftware für Kfz-Betriebe: Kunden- und Fahrzeugverwaltung, digitale Aufträge, Kostenvoranschläge, Rechnungsstellung inklusive E-Rechnung, XRechnung und ZUGFeRD sowie ein integriertes Mahnwesen, GoBD- und DSGVO-konform und voll cloudbasiert auf allen Geräten nutzbar.
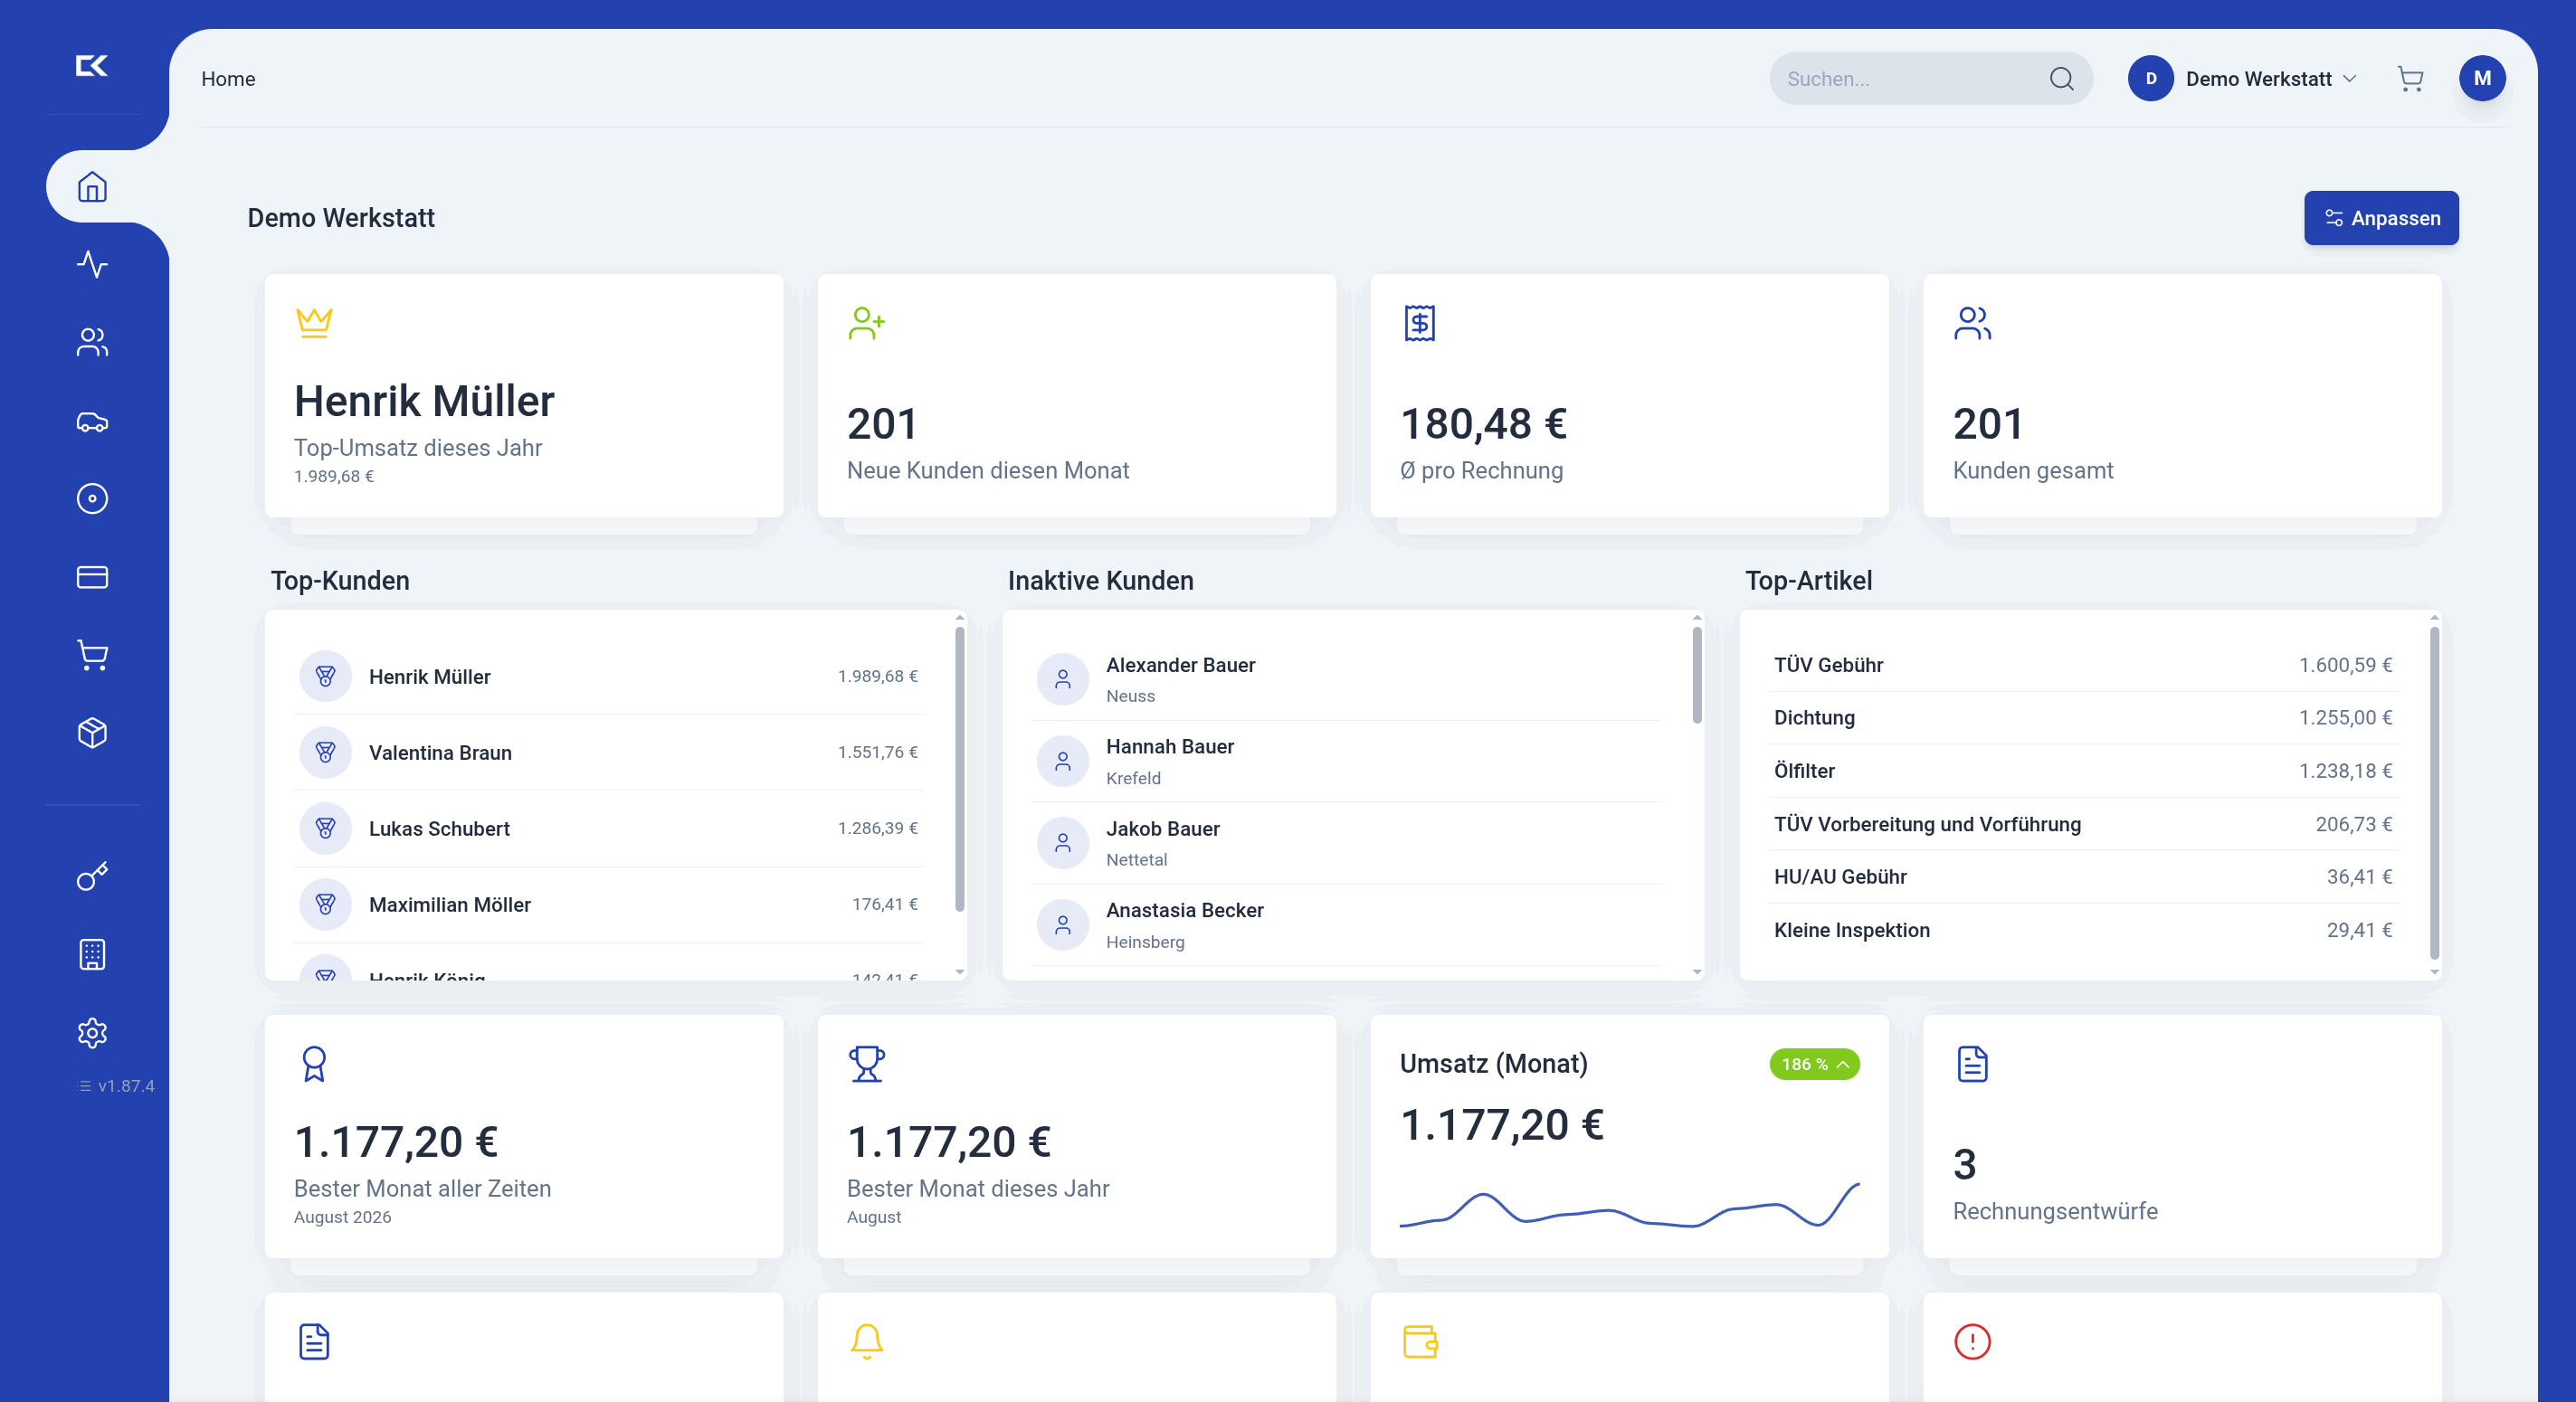
Der Vollzugang kostet 15 € pro Monat und Nutzer. Alle Details finden Sie auf unserer Preisseite für CarsKeeper, mehr zum Rechnungsmodul im Kfz-Rechnungsprogramm.
Häufige Fragen zu Skonto in der Werkstatt
Wann darf ein Kunde 2 % Skonto abziehen?
Nur wenn Skonto vorher vereinbart oder auf der Rechnung angeboten wurde und die Zahlung innerhalb der genannten Frist eingeht. Maßgeblich ist in der Regel der Eingang auf Ihrem Konto. Ohne Vereinbarung oder nach Fristablauf schuldet der Kunde den vollen Betrag.
Ist Skonto bei Kfz-Werkstätten üblich?
Bei Privatkunden, die bei Abholung zahlen, eher selten. Bei Gewerbekunden, Fuhrparks und größeren Aufträgen mit Zahlungsziel ist Skonto verbreitet, meist mit 2 bis 3 % und einer Frist von 7 bis 14 Tagen.
Muss ich den Skontobetrag auf der Rechnung ausweisen?
Nein. Ein Hinweis wie „2 % Skonto bei Zahlung bis …“ erfüllt die Pflichtangabe nach dem Umsatzsteuergesetz. Den konkreten Zahlbetrag nach Abzug anzugeben, ist freiwillig, vermeidet aber Rückfragen.
Muss ich nach einem Skontoabzug die Rechnung korrigieren?
Nein, wenn die Skontovereinbarung auf der Rechnung steht. Sie berichtigen lediglich die Umsatzsteuer im Voranmeldungszeitraum der Zahlung. Eine Rechnungskorrektur brauchen Sie nur, wenn die Rechnung selbst fehlerhaft war.
Quellen
- Wirtschaftswissen: Skonto, Formulierung und Beispiele
- Handwerkskammer: Mein Kunde zahlt nicht, was tun?
- Qonto: Was ist Skonto?
- Commerzbank: Skonto für Unternehmen
- IHK Ostthüringen: Pflichtangaben auf Rechnungen
- Haufe: Schlussrechnung und Rechnungsminderungen
- Sparkasse: Skontorechner