Bonitätsprüfung von Werkstattkunden: So schützen Sie sich vor Zahlungsausfällen

Prüfen Sie intern: Bei Neukunden oder hohen Auftragswerten lohnen sich Anzahlung oder ein Zahlungslimit, bei bekannten, zuverlässigen Kunden reicht das Standardziel. Diese Einschätzung stützt sich nicht auf externe Auskunfteien, sondern auf interne Signale wie Zahlungshistorie und Auftragsgröße, wie es auch die IHK für ihr Forderungsmanagement empfiehlt. Eine Werkstattsoftware kann diese Prüfung direkt in den Arbeitsalltag einbauen.
Kurz gesagt:
- Die Entscheidung über Anzahlung oder Limit basiert auf internen Signalen wie Zahlungshistorie und Auftragshöhe, nicht auf externen Auskünften.
- Bei Neukunden, hohen Auftragswerten oder ungewöhnlichen Zahlungsweisen sind vor Auftragserteilung Vorkasse, Anzahlung oder Limit empfehlenswert.
- Das interne Bonitäts-Scoring teilt Kunden in drei Kategorien ein: unauffällig, beobachten und Vorkasse oder Limit, mit entsprechenden Zahlungsbedingungen.
- Klare, schriftliche Zahlungsbedingungen mit konkretem Datum und rechtlichen Hinweisen auf der Rechnung minimieren das Risiko im Streitfall.
- Ein fest strukturierter Mahnprozess samt Dokumentation beschleunigt das Forderungsmanagement, wobei meist eine Erinnerung ausreicht, bevor rechtliche Schritte folgen.
Inhaltsverzeichnis
- 1. Sofortmaßnahmen vor Auftragserteilung
- 2. Praxistaugliche interne Bonitätsbewertung mit drei Kategorien
- 3. Zahlungsbedingungen setzen: Formulierungen, Fristen und rechtliche Eckpunkte
- 4. Mahnwesen in der Werkstatt: Abläufe, Dokumentation und Eskalation
- 5. Digitale Prozessintegration: Kundenakte, Mahnwesen und Schadensdokumentation
- 6. Perspektive: Langfristige Praxisregeln für stabile Liquidität
- Wie CarsKeeper das Bonitäts- und Mahnwesen in der Werkstatt unterstützt
- FAQ
- Quellen
1. Sofortmaßnahmen vor Auftragserteilung
Nicht jeder Auftrag braucht die gleiche Vorsicht. Bei Neukunden, ungewöhnlich hohen Rechnungssummen oder einer unüblichen Zahlungsweise lohnt sich ein genauerer Blick, bevor Sie Material bestellen oder Arbeitszeit einplanen. Die IHK rät dazu, gerade vor dem Einräumen eines Zahlungsziels die bisherige Zahlungserfahrung, die Auftragshöhe und die geplante Vorleistung zu prüfen, und daraus Anzahlung oder Limit abzuleiten.
Bevor Sie einen Auftrag bestätigen, gehen Sie diese Punkte durch:
- Gibt es offene Posten aus früheren Aufträgen?
- Kam es bereits zu Rücklastschriften oder Zahlungsverzug?
- Wünscht der Kunde eine Ratenzahlung oder eine ungewöhnliche Zahlungsart?
- Gab es wiederholte Reklamationen ohne nachvollziehbaren Grund?
Fällt eine dieser Fragen positiv aus, bieten sich Vorkasse, eine feste Anzahlung, ein klares Zahlungslimit oder die Zahlung direkt bei Abholung an. Halten Sie die Vereinbarung schriftlich fest, am besten mit Unterschrift auf dem Auftragsformular oder digital im System, damit sie im Streitfall belastbar ist.
Profi-Tipp: Lassen Sie sich bei Neukunden mit hohem Auftragswert grundsätzlich eine Anzahlung bestätigen, bevor Teile bestellt werden.
2. Praxistaugliche interne Bonitätsbewertung mit drei Kategorien
Ein einfaches Scoring reicht aus, um Entscheidungen nachvollziehbar zu machen, ganz ohne externe Auskunft. Die IHK nennt als Bausteine eines praxistauglichen internen Scorings unter anderem die Anzahl und das Alter offener Rechnungen, Abweichungen zwischen vereinbarter und tatsächlicher Zahlungsdauer, Rücklastschriften, wiederholte Ratenwünsche und den Reklamationsstatus.
Drei Kategorien genügen für den Werkstattalltag:
- Unauffällig: Zahlungen erfolgen pünktlich, keine offenen Posten, Standardziel gilt weiter.
- Beobachten: Einzelne verspätete Zahlungen oder kleinere Reklamationen, engere Fristen und häufigere Kontrolle.
- Vorkasse oder Limit: Wiederholter Verzug, Rücklastschriften oder ungewöhnlich hohe Auftragswerte, nur gegen Anzahlung oder mit festem Limit.
Wer diese Einstufung pflegt, sollte das regelmäßig tun: Die Werkstattleitung prüft den Bestand monatlich, bei einem ungewöhnlich großen Auftrag zusätzlich ad hoc. Wichtig ist, dass die Kategorie die Zahlungsbedingung auslöst und nicht das Bauchgefühl des jeweiligen Mitarbeiters. Ein Kunde der Kategorie „Beobachten“ bekommt zum Beispiel ein kürzeres Zahlungsziel und eine frühere Erinnerung, ein Kunde der Kategorie „Vorkasse oder Limit“ erhält den Auftrag erst nach Zahlungseingang.
3. Zahlungsbedingungen setzen: Formulierungen, Fristen und rechtliche Eckpunkte
Eine klare Formulierung auf der Rechnung schützt Sie besser als jede mündliche Absprache. Schreiben Sie zum Beispiel „Zahlung bis zum 15.03.2026“ statt „zahlbar sofort“, denn ein konkretes Datum lässt sich im Streitfall eindeutig belegen.
Rechtlich tritt Verzug spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung ein, bei Verbrauchern aber nur, wenn die Rechnung ausdrücklich auf diese Folge hinweist, wie es sich aus § 286 BGB ergibt. Diese Frist von maximal 30 Tagen ist die praktisch wichtigste Größe im Mahnwesen: Ohne entsprechenden Hinweis auf der Rechnung beginnt die Verzugsfrist bei Verbrauchern gar nicht zu laufen.
Ein paar Punkte gehören deshalb auf jede Rechnung:
- Ein konkretes Zahlungsdatum statt vager Formulierungen.
- Bei Verbrauchern ein ausdrücklicher Hinweis auf die Verzugsfolgen nach Ablauf der Frist.
- Die vereinbarte Zahlungsart, insbesondere wenn sie vom Standard abweicht.
§ 271a BGB erlaubt zudem Vereinbarungen über längere Zahlungsfristen, solange sie nicht unangemessen zulasten des Gläubigers gehen. Bargeld oder Zahlung bei Abholung senken das Risiko am stärksten, Vorkasse per Überweisung ist fast genauso sicher, ein offenes Rechnungsziel ohne Anzahlung trägt dagegen das höchste Ausfallrisiko.
4. Mahnwesen in der Werkstatt: Abläufe, Dokumentation und Eskalation
Ein fester Ablauf schlägt jede Einzelfallentscheidung. Bewährt hat sich diese Reihenfolge:
- Freundliche Zahlungserinnerung kurz nach Fälligkeit, meist formlos.
- Erste Mahnung mit neuer, kurzer Frist und klarer Ansage zu den Folgen.
- Zweite Mahnung oder ein Ratenangebot, falls der Kunde reagiert, aber nicht zahlen kann.
- Letzte Frist mit Ankündigung des gerichtlichen Mahnverfahrens oder der Übergabe an ein Inkassobüro.
Dabei lohnt sich ein Blick auf einen verbreiteten Irrtum: Es gibt keine gesetzliche Pflicht zu genau drei Mahnungen, wie die IHK Regensburg klarstellt. Oft reicht eine einzige Erinnerung, bei wiederholtem Verzug ist eine schnellere Eskalation sogar sinnvoller als starres Abwarten.
Für jeden Schritt braucht es einen Nachweis: einen Vermerk über den Versand der Mahnung, die ursprüngliche Zahlungsvereinbarung und jede Einwendung des Kunden. Die Eskalation richtet sich nach Forderungshöhe und Verhalten: Ein Kunde, der sich meldet und einen Ratenplan vorschlägt, verdient eine andere Reaktion als einer, der auf jede Mahnung schweigt.
5. Digitale Prozessintegration: Kundenakte, Mahnwesen und Schadensdokumentation
Eine Kundenakte, die alles an einem Ort zeigt, macht die oben beschriebenen Schritte erst alltagstauglich. Sinnvoll sind mindestens diese Felder:
- Offene Posten mit Fälligkeitsdatum und Rechnungsnummer.
- Zahlungshistorie der letzten Aufträge, inklusive Verzugsfällen.
- Reklamationsstatus mit kurzer Notiz zum Anlass.
- Ein hinterlegtes Limit oder eine Vorkasse-Kennzeichnung für die jeweilige Kategorie.
Genau hier setzt unsere Werkstattsoftware CarsKeeper an: Die Kundenverwaltung bündelt Zahlungshistorie, offene Posten und Auftragsdaten in einer Ansicht, sodass sich die Drei-Klassen-Einteilung ohne zusätzliche Tabellen führen lässt. Unser automatisiertes Mahnwesen überwacht Fristen, verschickt Vorlagen passend zur Eskalationsstufe und dokumentiert jeden Versand automatisch, genau die Nachweise, die im Streitfall zählen.
Bei der Fahrzeugannahme sichert eine digitale Schadensdokumentation zusätzlich gegen Leistungsstreitigkeiten ab: Fotos und Notizen zum Zustand bei Übergabe landen direkt im Auftrag und lassen sich bei Reklamationen als Beleg heranziehen.
Profi-Tipp: Verknüpfen Sie Schadensdokumentation und Zahlungshistorie im selben Datensatz. Das beschleunigt jedes Mahnverfahren, weil Zustand, Leistung und offener Betrag sofort nachvollziehbar sind.

6. Perspektive: Langfristige Praxisregeln für stabile Liquidität
Nicht die einzelne kluge Entscheidung schützt Ihre Liquidität, sondern die Konsequenz, mit der eine Regel immer wieder angewendet wird. Der größte Fehler in der Praxis ist nicht fehlendes Wissen, sondern Inkonsistenz: Ein Mitarbeiter räumt mündlich eine Ratenzahlung ein, ein anderer besteht auf Vorkasse, ohne dass beide Entscheidungen auf derselben Grundlage stehen. Schulung und eine klar dokumentierte Kundenklasse sind wirksamer als jede Einzelprüfung, und sie schützen zugleich die Kundenbindung, weil zuverlässige Kunden spürbar andere Bedingungen bekommen als auffällige.
— Fabian
Wie CarsKeeper das Bonitäts- und Mahnwesen in der Werkstatt unterstützt
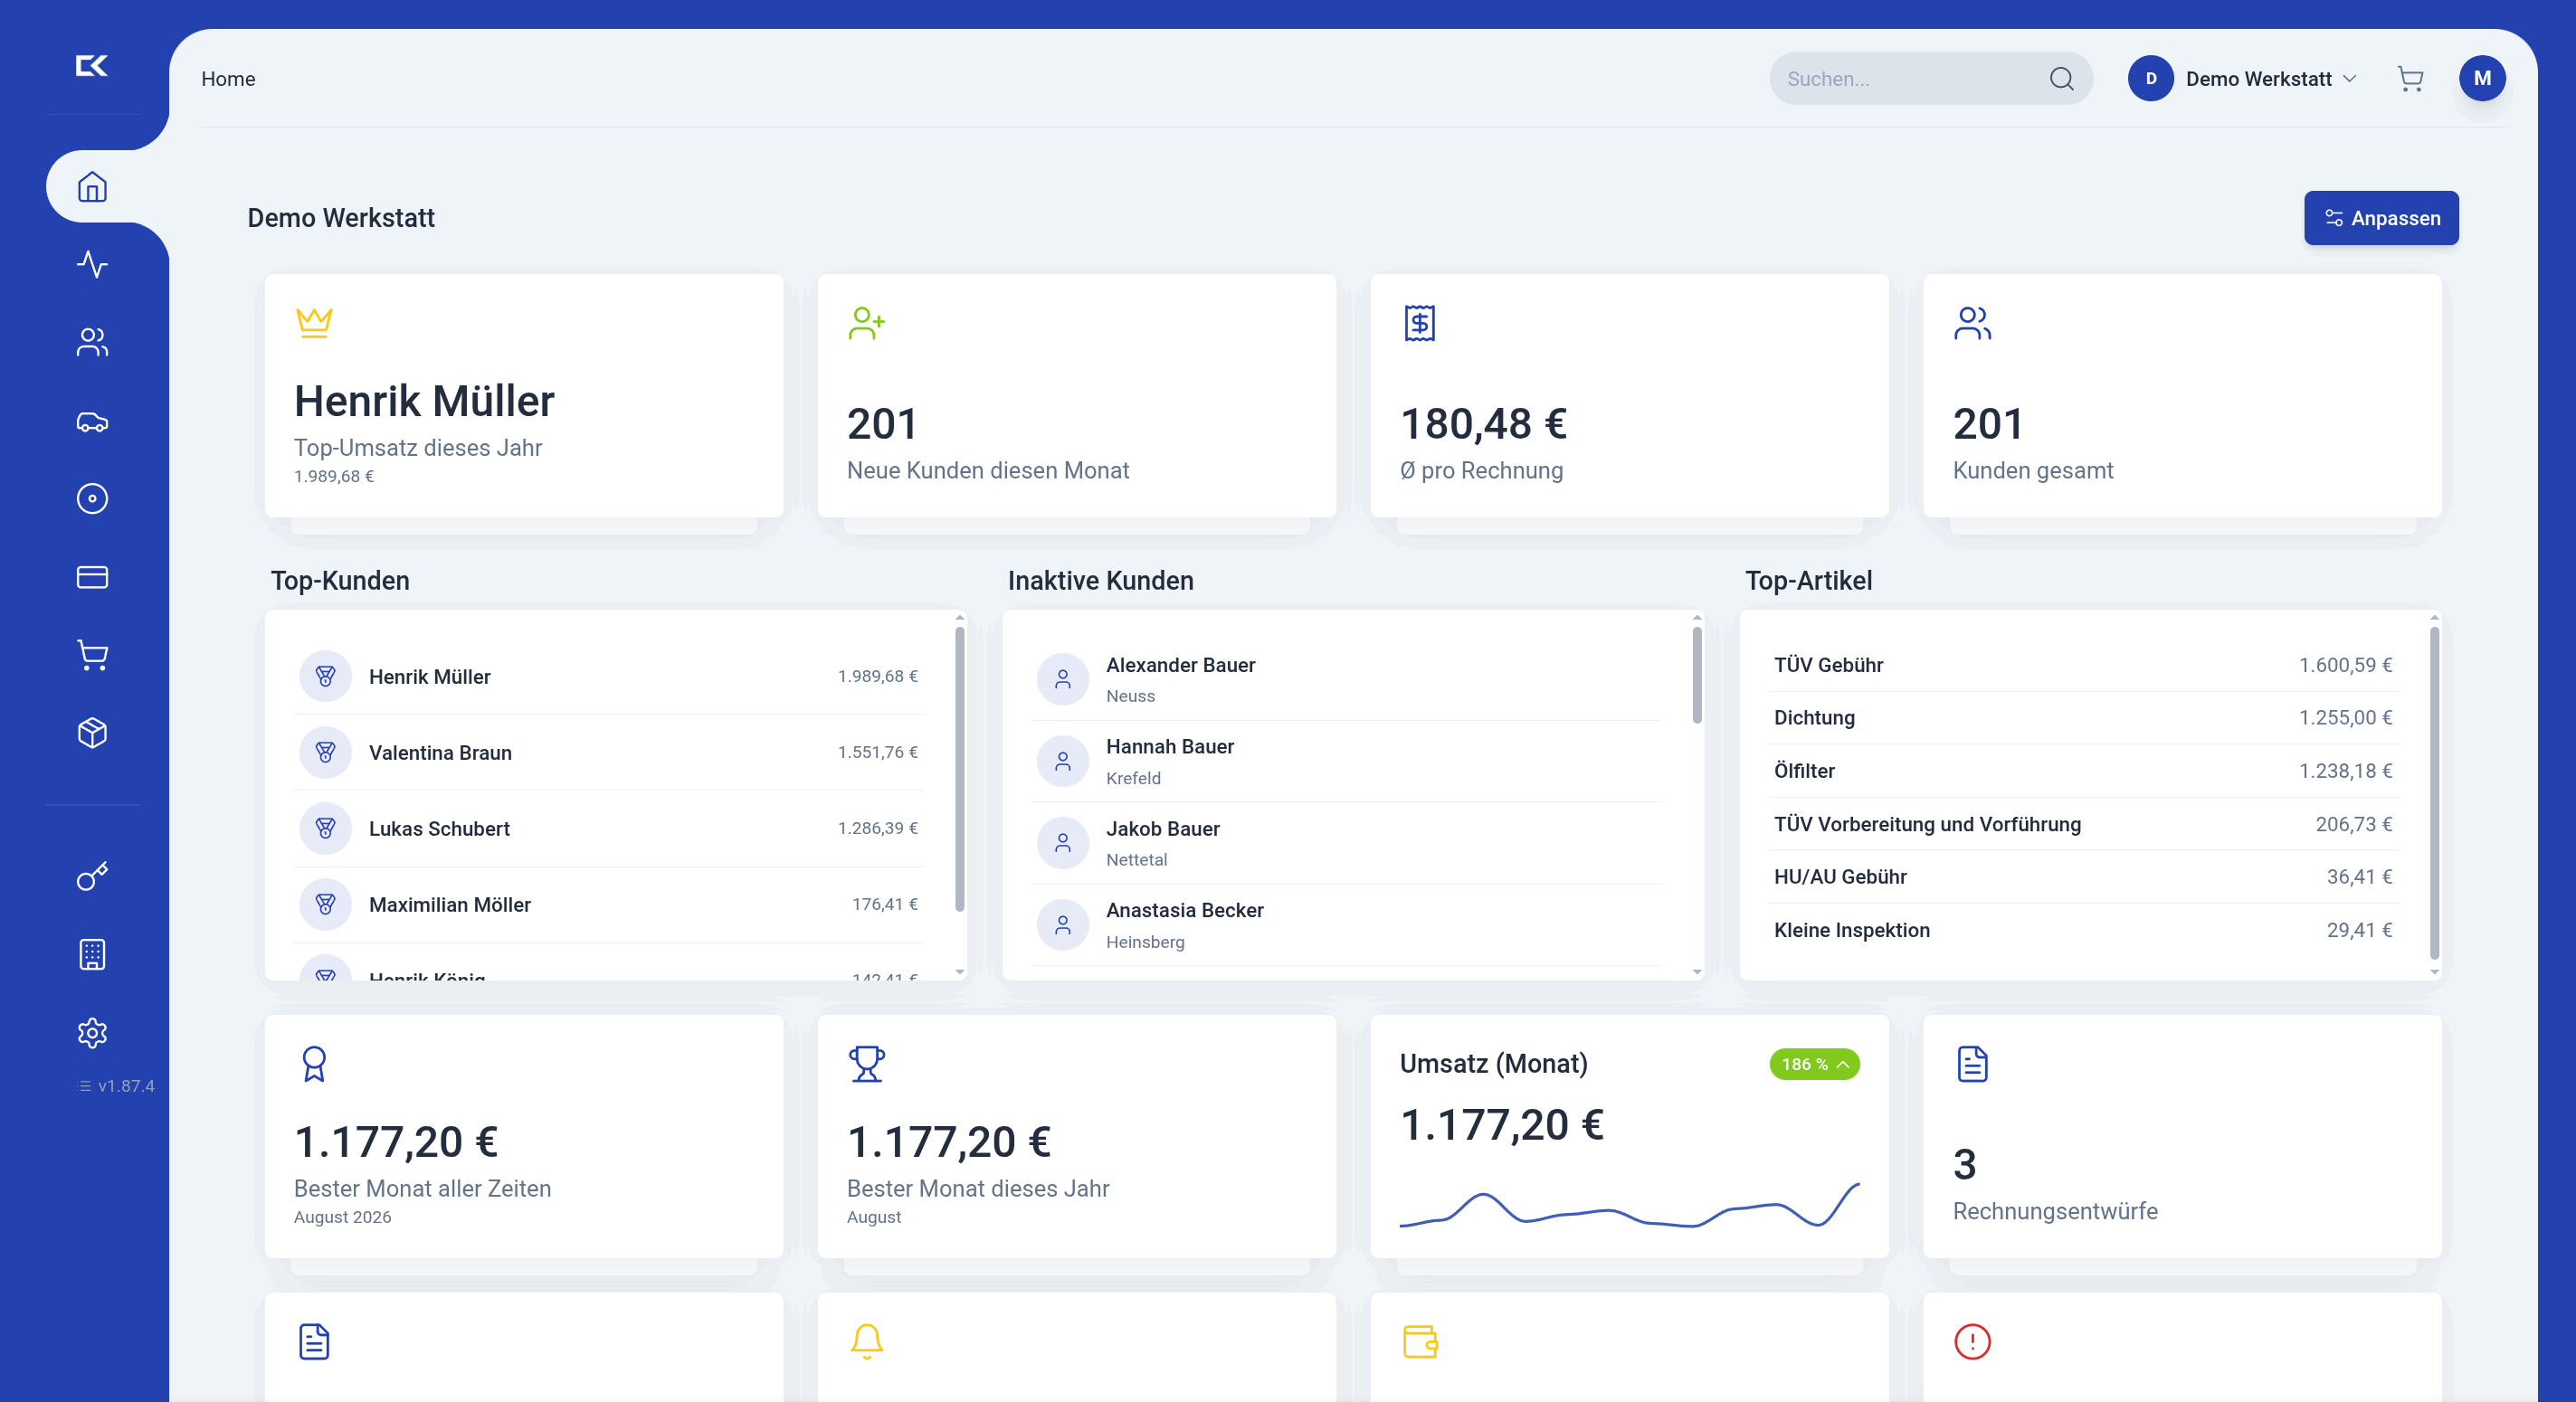
Wer die oben beschriebenen Schritte nicht in Excel-Tabellen und Papierordnern verwalten möchte, findet in CarsKeeper die technische Grundlage dafür in einem System:
- Kundenverwaltung mit Zahlungshistorie und Limit-Kennzeichnung.
- Automatisiertes Mahnwesen mit Fristüberwachung und Dokumentation.
- Digitale Schadensdokumentation bei der Annahme.
- Integriertes Rechnungsprogramm für klare Zahlungsziele.
Details zu Funktionen und Preisen finden Sie unter CarsKeeper Vollzugang.
FAQ
Dürfen Werkstätten die Bonität ihrer Kunden offiziell abfragen?
Eine fortlaufende, pauschale Bonitätsabfrage über Auskunfteien ist datenschutzrechtlich problematisch, wie der Beschluss der Datenschutzkonferenz festhält. Sinnvoller sind ereignisbezogene Prüfungen, etwa bei besonders hohem Auftragswert oder nach wiederholtem Zahlungsverzug, kombiniert mit einer dokumentierten Interessenabwägung.
Wie viele Mahnungen muss ich vor einer Klage schreiben?
Es gibt keine gesetzliche Pflicht zu einer bestimmten Anzahl von Mahnungen, wie die IHK Regensburg erklärt. Oft reicht bereits eine Erinnerung, bevor Sie das gerichtliche Mahnverfahren oder ein Inkassobüro einschalten.
Wann genau tritt rechtlich Zahlungsverzug ein?
Verzug tritt in der Regel spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung ein, nach § 286 BGB. Bei Verbrauchern gilt das nur, wenn die Rechnung ausdrücklich auf diese Frist und ihre Folgen hinweist.
Welche internen Kriterien eignen sich für eine Bonitätseinstufung?
Praxisnahe Kriterien sind die Anzahl und das Alter offener Posten, Abweichungen bei der Zahlungsdauer, Rücklastschriften und der Reklamationsstatus. Diese Punkte lassen sich zu drei einfachen Kategorien zusammenfassen, die jeweils eine passende Zahlungsbedingung auslösen.
Quellen
- IHK: Forderungsmanagement
- DSK‑Beschluss: Keine fortlaufenden Bonitätsauskünfte
- Sekundäre Darstellung zu BGB §286 Verzug