Rechnungskorrektur Werkstatt: So korrigieren Sie richtig
Eine fehlerhafte Werkstattrechnung berichtigen Sie mit einer formalen Rechnungskorrektur, nicht mit einem formlosen Vermerk. Ist die Ursprungsrechnung bereits verbucht, stornieren Sie sie und stellen eine neue, korrekt nummerierte Korrekturrechnung aus. Ist sie noch nicht verbucht, reicht häufig die direkte Berichtigung. In beiden Fällen müssen alle Pflichtangaben nach § 14 UStG vorhanden sein, und beide Belege gehören GoBD-konform zusammen archiviert.
Kurz gesagt:
- Eine fehlerhafte Werkstattrechnung muss durch eine eigenständige, formal korrekte Korrekturrechnung ersetzt werden, wenn sie bereits an den Kunden übermittelt wurde.
- Bei noch nicht verbuchter Rechnung reicht manchmal eine direkte Berichtigung aus, während bei verbuchter Rechnung ein Storno notwendig ist.
- Die Korrekturrechnung erfordert eine neue, fortlaufende Nummer sowie vollständige Pflichtangaben nach § 14 UStG, die deutlich auf die Originalrechnung Bezug nehmen.
- Bei Fehlern wie falschem Steuersatz oder doppelt berechneten Positionen ist eine nachvollziehbare, präzise Korrektur unumgänglich, um steuerliche Unstimmigkeiten zu vermeiden.
- Integrierte Werkstattsoftware wie CarsKeeper vereinfacht die Fehlervermeidung, die Korrekturerstellung und sorgt für eine GoBD-konforme Archivierung aller Belege.
Inhaltsverzeichnis
- Wann brauchen Sie eine Rechnungskorrektur in der Werkstatt?
- Pflichtangaben und Aufbau einer Korrekturrechnung
- Wie korrigieren Sie eine Rechnung je nach Buchungsstatus?
- Steuerliche Folgen, Fristen und GoBD-Aufbewahrung
- Fehler in Werkstattrechnungen vermeiden: Prüfroutinen, die wirklich helfen
- Wie integrierte Werkstattsoftware Korrekturen einfacher macht
- Praxischeck: Was für Werkstattinhaber wirklich zählt
- CarsKeeper: Rechnungskorrekturen ohne Systembruch
- Quellen
- FAQ
Wann brauchen Sie eine Rechnungskorrektur in der Werkstatt?
Nicht jeder Fehler auf einer Werkstattrechnung erfordert gleich eine Korrektur im steuerrechtlichen Sinne. Ein Zahlendreher, den Sie noch am selben Tag vor dem Versand bemerken, ist etwas anderes als ein bereits an den Kunden übermittelter Rechnungsbetrag, der objektiv falsch ist. Sobald die Rechnung den Betrieb verlassen hat und ein inhaltlicher oder formaler Fehler feststeht, brauchen Sie ein förmliches Korrekturdokument.
Typische Fehlerquellen in Kfz-Betrieben sind:
- Falscher Steuersatz, etwa wenn eine Leistung versehentlich mit 7 % statt 19 % ausgewiesen wurde
- Fehlerhafte oder zu ungenaue Leistungsbeschreibung, etwa „Reparatur“ statt einer nachvollziehbaren Auflistung von Arbeitszeit und Ersatzteilen
- Doppelt berechnete Positionen, häufig bei Zusatzarbeiten, die während der Reparatur hinzukommen
- Abweichungen vom Kostenvoranschlag, die nicht dokumentiert wurden
- Falscher Rechnungsempfänger, etwa bei Firmenwagen mit abweichendem Halter
Eine Rechnungskorrektur ist dabei rechtlich etwas anderes als eine Gutschrift. Umgangssprachlich wird „Gutschrift“ oft für eine nachträgliche Preisminderung verwendet, im Umsatzsteuerrecht bezeichnet der Begriff aber eine Rechnung, die der Leistungsempfänger für eine Leistung des Verkäufers ausstellt, etwa im Werkstattkontext eher unüblich. Eine Rechnungskorrektur berichtigt hingegen die eigene, fehlerhafte Rechnung und muss sich klar auf diese beziehen.
In der Praxis zeigt sich das oft an drei Fallgruppen: Der Kunde bezahlt eine Rechnung mit falschem Steuersatz und merkt es erst bei der eigenen Buchhaltung, die Werkstatt berechnet eine bereits im Kostenvoranschlag enthaltene Position ein zweites Mal, oder es entstehen Zusatzarbeiten, die zwar mündlich abgestimmt, aber nie schriftlich nachgetragen wurden. Jeder dieser Fälle verlangt eine saubere, nachvollziehbare Korrektur statt einer stillschweigenden Änderung im System.
Pflichtangaben und Aufbau einer Korrekturrechnung
Eine Korrekturrechnung ist kein Anhängsel zur alten Rechnung, sondern ein vollwertiges eigenständiges Dokument. Sie braucht eine eigene, fortlaufende Rechnungsnummer und einen eindeutigen Bezug zur Ursprungsrechnung, etwa über deren Nummer und Datum. Alle Pflichtangaben nach § 14 Abs. 4 UStG müssen vollständig neu ausgewiesen werden, nicht nur der korrigierte Wert allein.
| Pflichtangabe | Anforderung bei der Korrekturrechnung |
|---|---|
| Rechnungsnummer | Neue, fortlaufende Nummer, nicht identisch mit der Ursprungsrechnung |
| Bezug zur Originalrechnung | Nummer und Rechnungsdatum der Ursprungsrechnung im Text nennen |
| Leistungsbeschreibung | Vollständig und korrigiert, nicht nur als Änderungsvermerk |
| Steuersatz und Steuerbetrag | Korrekt ausgewiesen, inklusive der berichtigten Summe |
| Anschriften | Vollständige Angaben zu Werkstatt und Kunde wie im Original |
| Rechnungsdatum | Datum der Korrektur, nicht das alte Rechnungsdatum |
| Kennzeichnung als Korrektur | Klarer Vermerk, etwa „Korrekturrechnung zu Rechnung Nr. …“ |
Für die Formulierung reicht selten ein einzelner Satz. Bei einem falschen Steuersatz sollte die Korrektur beispielsweise lauten: „Diese Rechnung korrigiert die Rechnung Nr. 2026-0341 vom 14. Januar 2026. Grund: fehlerhafter Steuersatz.“
Wird die Rechnung als E-Rechnung im XRechnung oder ZUGFeRD Format versendet, muss auch die Korrektur im gleichen strukturierten Format übermittelt werden wie das Original, inklusive des passenden Dokumententyp-Codes für korrigierte Rechnungen. Ein Kfz-Rechnungsprogramm, das diese Formate direkt unterstützt, erspart Ihnen hier die manuelle Fehlersuche im XML.
Profi-Tipp: Speichern Sie eine Formulierungsvorlage für jede häufige Fehlerart (Steuersatz, Leistungsbeschreibung, Empfänger) direkt in Ihrer Rechnungssoftware. Das spart bei der nächsten Korrektur wertvolle Minuten und verhindert, dass ein Pflichtfeld vergessen wird.
Wie korrigieren Sie eine Rechnung je nach Buchungsstatus?
Das Vorgehen unterscheidet sich grundlegend danach, ob die fehlerhafte Rechnung bereits in Ihrer Buchhaltung erfasst wurde oder nicht. Das ist der Punkt, an dem viele Werkstätten unnötig kompliziert vorgehen, obwohl die Regel eigentlich einfach ist.
- Rechnung noch nicht verbucht: Sie können die Rechnung direkt berichtigen oder ohne Storno neu ausstellen. Wichtig ist nur, dass die fehlerhafte Version nirgendwo als gültiges Dokument im Umlauf bleibt und der Kunde die korrigierte Fassung eindeutig als solche erkennt.
- Rechnung bereits verbucht oder bezahlt: Hier gilt ein anderer Ablauf. Sie stellen zunächst eine Stornorechnung mit negativem Betrag aus, die den kompletten Ursprungsbetrag ausgleicht, und stellen anschließend die neue, korrekte Rechnung mit eigener Nummer aus.
- Buchungssätze anpassen: Die Stornorechnung wird in der Buchhaltung als Gegenbuchung zur Originalrechnung erfasst, die neue Korrekturrechnung als eigenständiger Geschäftsvorfall. Beide Belege bleiben über die Referenznummern miteinander verknüpft.
- Vorsteuer prüfen: Wenn sich durch die Korrektur der Steuerbetrag ändert, muss auch die Vorsteuer entsprechend rückwirkend angepasst werden, sowohl bei Ihnen als leistendem Unternehmen als auch beim Kunden, falls dieser vorsteuerabzugsberechtigt ist.
- Zahlung verrechnen oder erstatten: Wurde die alte Rechnung bereits bezahlt, entscheiden Sie, ob die Differenz erstattet, mit der neuen Rechnung verrechnet oder bei einer Nachzahlung zusätzlich fällig wird.
Der Grund für diesen zweistufigen Weg bei bereits verbuchten Rechnungen ist einfach: Ein bereits gebuchter Beleg lässt sich in einem ordentlichen Buchführungssystem nicht rückwirkend verändern, ohne die Nachvollziehbarkeit zu zerstören. Storno und Neuausstellung erhalten die lückenlose Belegkette, die im Ernstfall auch ein Prüfer nachvollziehen kann.
Steuerliche Folgen, Fristen und GoBD-Aufbewahrung
Eine falsch ausgewiesene Umsatzsteuer ist kein rein buchhalterisches Detail. Nach § 14c UStG schuldet ein Unternehmen einen zu hoch ausgewiesenen Steuerbetrag zunächst gegenüber dem Finanzamt, unabhängig davon, ob der Kunde diesen als Vorsteuer geltend gemacht hat. Erst die korrekte Berichtigung der Rechnung räumt dieses Risiko aus.
Rückwirkende Korrekturen sind grundsätzlich möglich, müssen aber bestimmte Voraussetzungen erfüllen, damit das Finanzamt sie überhaupt anerkennt. Fehlt beispielsweise eine Pflichtangabe komplett, statt nur fehlerhaft zu sein, akzeptieren Finanzämter eine nachträgliche Heilung nicht immer in jedem Fall gleich. Bei einer Betriebsprüfung zählt vor allem, ob Original und Korrektur lückenlos zueinander passen.
Praktisch bedeutet das für Werkstätten:
- Korrigieren Sie Fehler zeitnah, sobald sie auffallen, statt zu warten, bis mehrere Rechnungen betroffen sind
- Dokumentieren Sie den Grund der Korrektur schriftlich, nicht nur den geänderten Betrag
- Bewahren Sie Ursprungsrechnung und Korrektur gemeinsam auf, mit erkennbarem Bezug zueinander
- Prüfen Sie bei größeren Beträgen, ob eine Rücksprache mit dem Steuerberater sinnvoll ist
Nach den GoBD müssen beide Dokumente, die fehlerhafte Ursprungsrechnung und die Korrektur, unveränderbar und über die gesetzliche Aufbewahrungsfrist hinweg abrufbar bleiben. Löschen Sie niemals die alte Rechnung aus dem System, auch wenn sie fehlerhaft war. Genau diese lückenlose Kette ist es, die bei einer Prüfung den Unterschied zwischen einem nachvollziehbaren Vorgang und einem Verdachtsfall ausmacht.
Fehler in Werkstattrechnungen vermeiden: Prüfroutinen, die wirklich helfen
Die beste Rechnungskorrektur ist die, die gar nicht erst nötig wird, wenn Sie Werkstattrechnungen systematisch vor dem Versand prüfen Artikler om skadedokumentasjon og bilflåte — FleetVakt Werkstätten, die ihre Rechnungen systematisch vor dem Versand prüfen, reduzieren die Zahl der Korrekturen deutlich, weil die häufigsten Fehler fast immer dieselben sind: falsche Arbeitszeit, nicht dokumentierte Zusatzarbeiten, falscher Steuersatz.
Ein einfaches Vier-Augen-Prinzip senkt das Fehlerrisiko schon erheblich. Eine zweite Person, die Rechnung vor dem Versand liest, findet Zahlendreher oder vergessene Positionen zuverlässiger als der Ersteller selbst, der den Auftrag schon zu gut kennt. Ergänzend dazu helfen Pflichtfeldvalidierungen in der Rechnungssoftware, die eine Rechnung ohne Steuersatz oder ohne vollständige Leistungsbeschreibung gar nicht erst zum Versand freigeben.
Sinnvolle Prüfpunkte vor dem Rechnungsversand:
- Stimmt die berechnete Arbeitszeit mit dem tatsächlichen Aufwand laut Werkstattauftrag überein?
- Sind alle Ersatzteile korrekt einzeln aufgeführt, statt pauschal zusammengefasst?
- Wurden Zusatzarbeiten, die während der Reparatur entstanden sind, mit dem Kunden abgestimmt und dokumentiert?
- Weicht der Endbetrag vom ursprünglichen Kostenvoranschlag ab, und ist diese Abweichung begründet?
- Stimmen Steuersatz und Steuerbetrag rechnerisch?
Kommt es trotzdem zu einer Reklamation, empfiehlt der ADAC Kunden, strittige Rechnungen zunächst unter Vorbehalt zu bezahlen, um ihr Zurückbehaltungsrecht zu wahren. Für Sie als Werkstatt ist das kein Grund zur Sorge, sondern ein Signal, den Sachverhalt sachlich zu klären, statt die Zahlung als stillschweigende Anerkennung der Rechnung zu werten. Dokumentieren Sie bei der Fahrzeugabholung außerdem kurz, was besprochen wurde, das erspart im Streitfall langwierige Diskussionen im Nachhinein.
Profi-Tipp: Legen Sie standardisierte Rechnungsbausteine für wiederkehrende Leistungen an, etwa für Inspektionen oder Reifenwechsel. Je weniger Freitext bei Routinearbeiten nötig ist, desto seltener schleichen sich Tippfehler oder falsche Steuersätze ein.
Wie integrierte Werkstattsoftware Korrekturen einfacher macht
Viele Korrekturen entstehen nicht aus Nachlässigkeit, sondern aus Medienbrüchen: Der Auftrag steht im einen Programm, die Rechnung wird in einem anderen erstellt, und die Buchhaltung läuft in einem dritten System. Jede Schnittstelle ist eine zusätzliche Fehlerquelle.
Eine integrierte Lösung wie CarsKeeper führt Auftrag, Kostenvoranschlag und Rechnung in einem System zusammen, sodass Positionen nicht händisch übertragen werden müssen. Das reduziert genau die Fehlerarten, die in den vorherigen Abschnitten beschrieben wurden:
- Ein Korrektur-Workflow, der die neue Rechnungsnummer automatisch vergibt und den Bezug zur Ursprungsrechnung dokumentiert
- Vorlagen für häufige Korrekturarten, sodass Pflichtangaben nicht vergessen werden
- Unterstützung für E-Rechnung im XRechnung und ZUGFeRD Format, inklusive korrekter Übermittlung von Korrekturen
- Revisionssichere Archivierung von Original und Korrektur nach GoBD Vorgaben, ohne separate Ablage
Für die Buchhaltung bedeutet das weniger manuelle Abstimmung zwischen Werkstatt und Kanzlei, und für das Mahnwesen eine konsistente Belegverknüpfung, wenn nach einer Korrektur eine Nachzahlung oder Erstattung offen bleibt.
Praxischeck: Was für Werkstattinhaber wirklich zählt
Bei Rechnungskorrekturen zählen drei Dinge mehr als alles andere: Rechtssicherheit, Nachvollziehbarkeit und eine klare Kommunikation mit dem Kunden. Wer diese drei Punkte beherrscht, braucht selten einen Steuerberater für die einzelne Korrektur, sondern eher für die grundsätzliche Einschätzung, ab welchem Betrag oder welcher Fehlerart eine Rücksprache sinnvoll ist. Bei größeren Steuersatzfehlern oder wiederholten Vorsteuerkorrekturen würde ich persönlich immer vorher fragen, statt im Nachhinein zu korrigieren. Der eigentliche Hebel liegt aber woanders: Wer Korrekturprozesse einmal standardisiert und dokumentiert, statt jede Rechnung als Einzelfall zu behandeln, verbringt deutlich weniger Zeit mit nachträglichem Aufräumen in der Buchhaltung.
— Fabian
CarsKeeper: Rechnungskorrekturen ohne Systembruch
Die Rechnungskorrekturen aus diesem Leitfaden lassen sich mit Excel-Vorlagen oder getrennten Programmen für Auftrag und Buchhaltung umsetzen, das kostet aber jedes Mal doppelte Arbeit und ein erhöhtes Fehlerrisiko an der Schnittstelle. Es gibt Lösungen für Werkstätten, die genau diesen Medienbruch vermeiden wollen: Auftrag, Kostenvoranschlag, Rechnung und Mahnwesen laufen in einem System, sodass eine Korrektur automatisch mit der Ursprungsrechnung verknüpft bleibt, statt manuell in zwei Programmen nachgezogen zu werden.
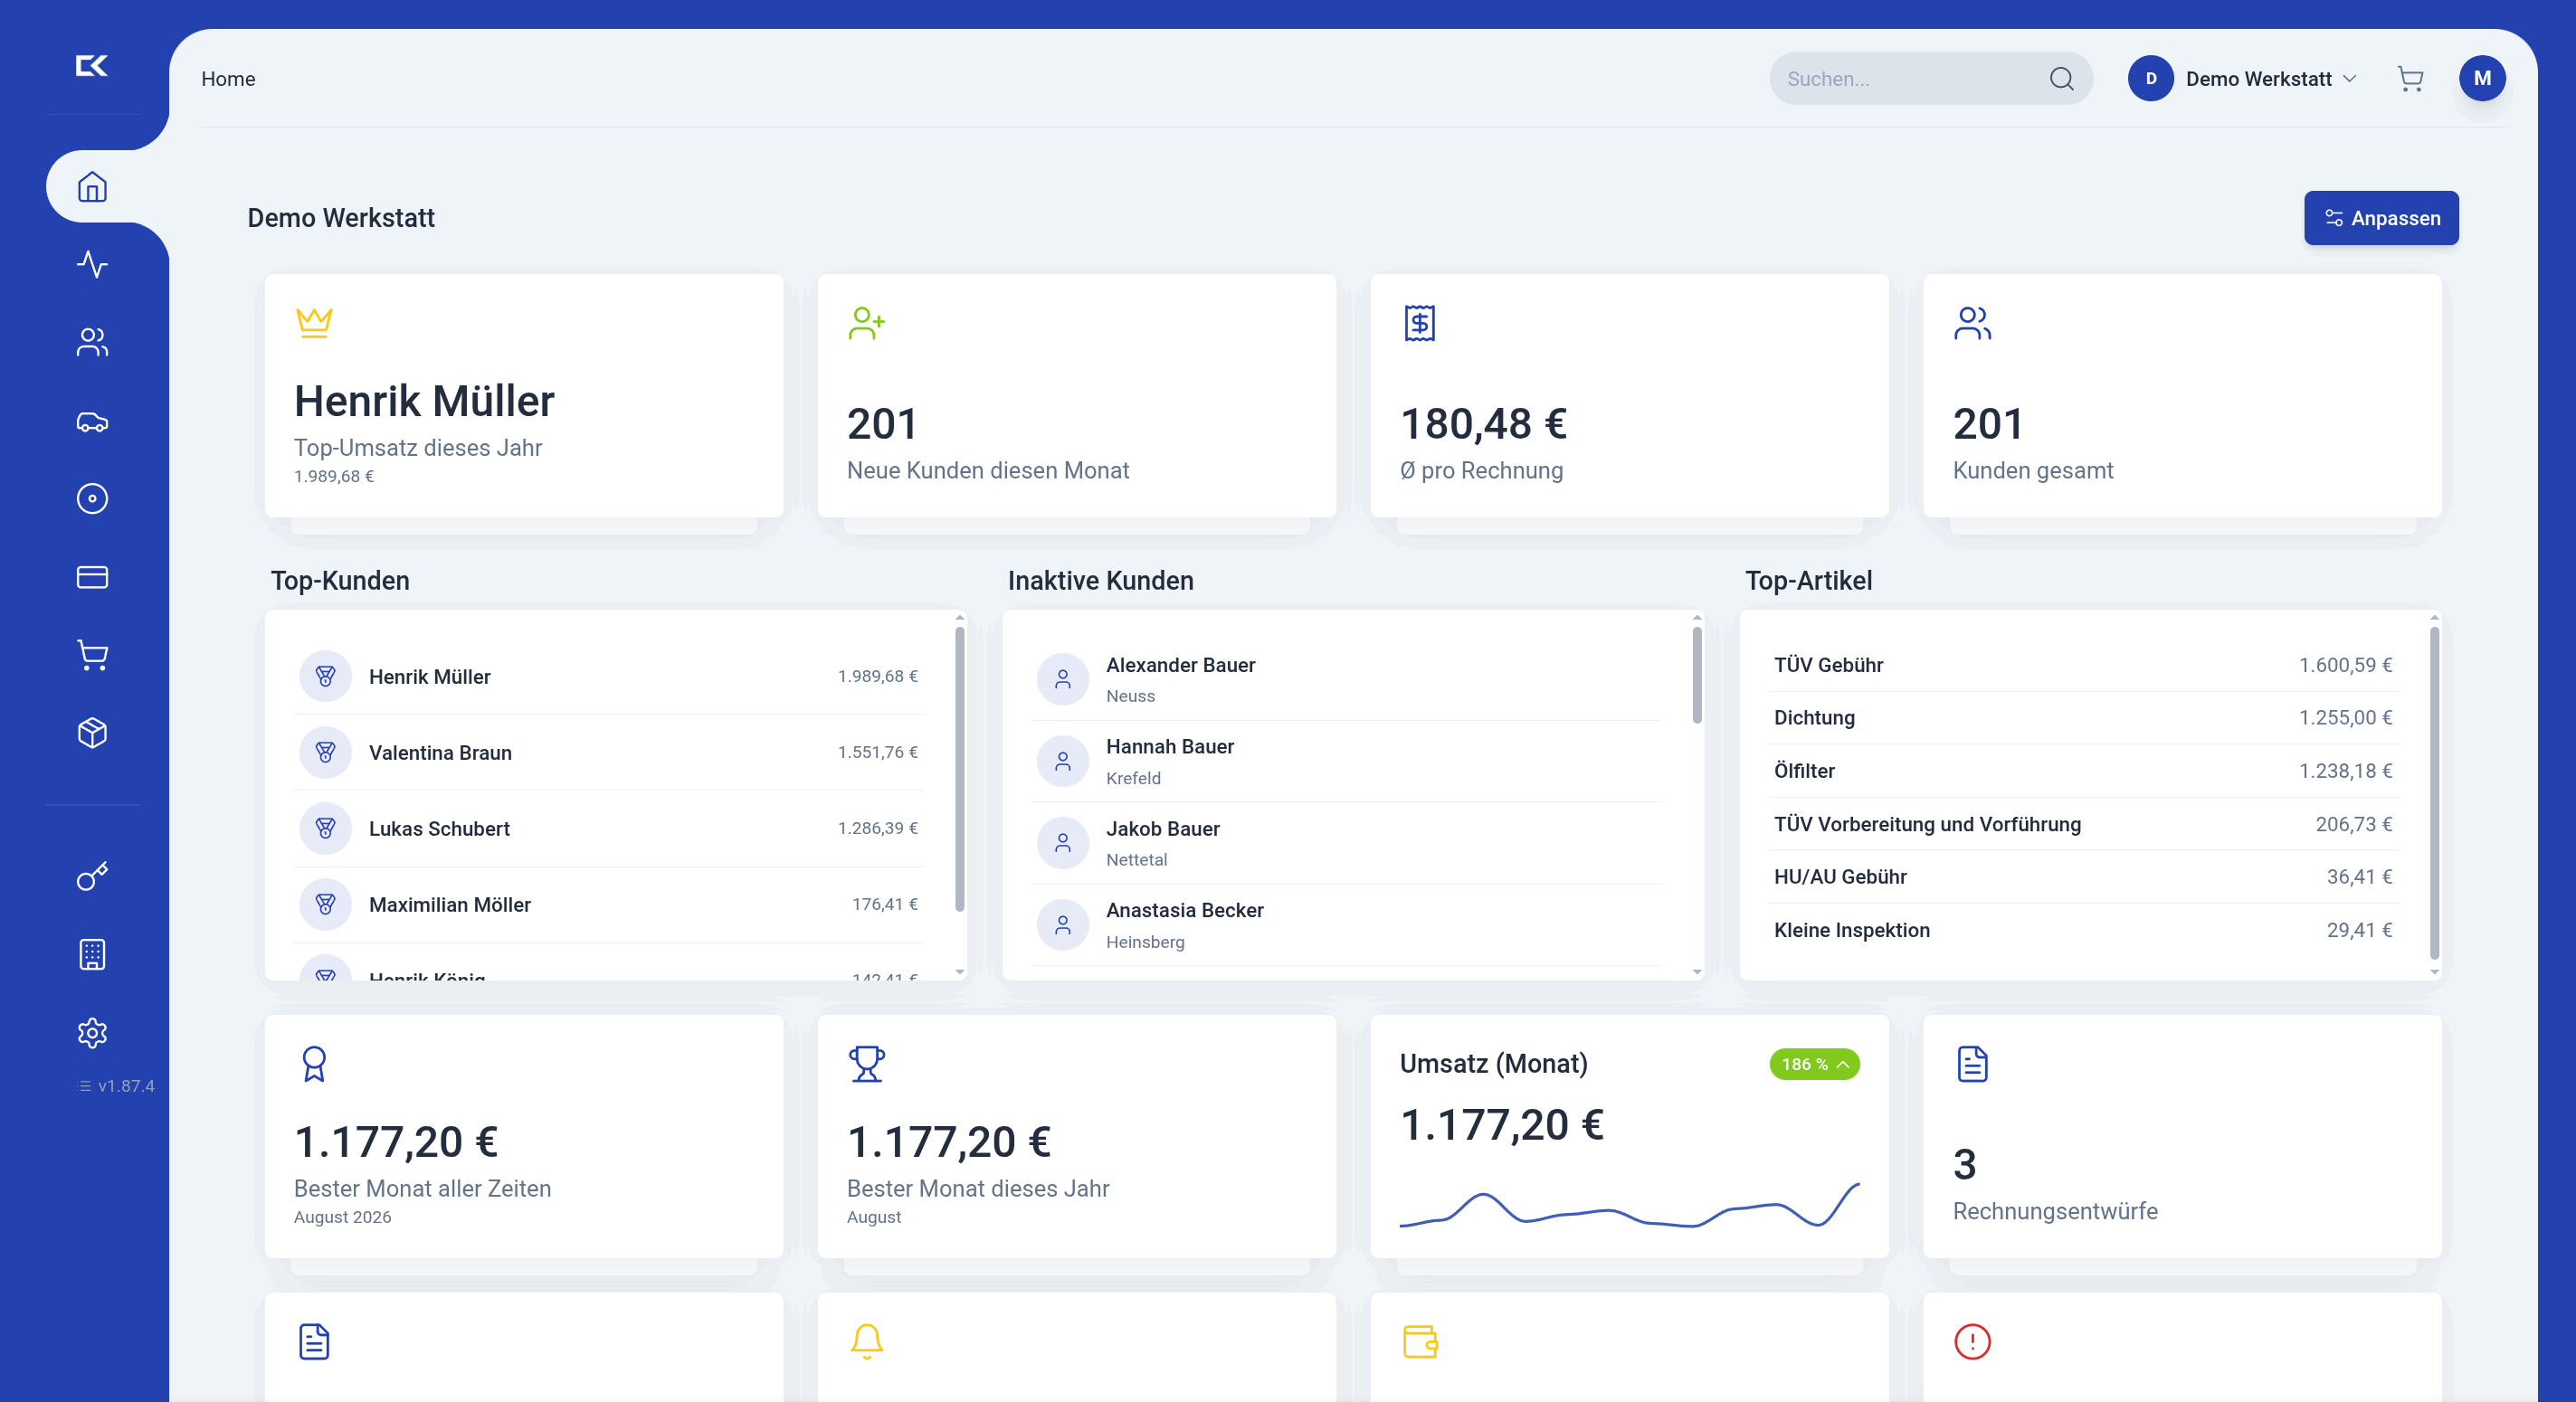
Die Software unterstützt E-Rechnung in den Formaten XRechnung und ZUGFeRD, bietet Vorlagen für häufige Korrekturarten und archiviert Original und Korrektur GoBD-konform. Ergänzt wird das durch ein Mahnwesen, das offene Beträge nach einer Korrektur im Blick behält. Werfen Sie einen Blick auf die Funktionen zur Rechnungsstellung und Buchhaltung und prüfen Sie, ob sich der Umstieg für Ihre Werkstatt lohnt.
Quellen
- Rechnungskorrektur Muster: Aufbau & Formulierungen
- Rechnungskorrektur: Erstellung & Unterschied zur Gutschrift | sevdesk
- Rückwirkende Rechnungskorrektur: So gehst du richtig vor
- Werkstattrechnung prüfen | Typische Fehler vermeiden
FAQ
Ist eine Rechnungskorrektur rechtlich erlaubt?
Ja, eine Rechnungskorrektur ist ausdrücklich zulässig und in § 14 UStG geregelt, solange sie alle Pflichtangaben enthält und sich klar auf die Ursprungsrechnung bezieht.
Wie erstellen Sie eine Korrekturrechnung richtig?
Stellen Sie ein eigenständiges Dokument mit neuer Rechnungsnummer aus, nennen Sie Nummer und Datum der Ursprungsrechnung, und weisen Sie alle korrigierten Werte vollständig neu aus, statt nur einen Änderungsvermerk zu schreiben.
Bis wann ist eine Rechnungskorrektur möglich?
Rückwirkende Korrekturen sind grundsätzlich möglich, solange bestimmte Voraussetzungen erfüllt sind und das Finanzamt die Korrektur bei einer Prüfung nachvollziehen kann. Je zeitnaher Sie korrigieren, desto geringer das Risiko einer Rückfrage.
Wie korrigieren Sie eine bereits bezahlte, fehlerhafte Werkstattrechnung?
Ist die Rechnung bereits verbucht, stellen Sie eine Stornorechnung mit negativem Betrag aus und anschließend eine neue Rechnung mit eigener Nummer. Ist sie noch nicht verbucht, reicht meist eine direkte Berichtigung.
Hilft Software wie CarsKeeper bei Rechnungskorrekturen?
Eine integrierte Werkstattsoftware wie CarsKeeper verknüpft Korrektur und Ursprungsrechnung automatisch, unterstützt E-Rechnung Formate und archiviert beide Belege GoBD-konform, was manuelle Übertragungsfehler deutlich reduziert.