Stornorechnung in der Werkstatt: So korrigieren Sie rechtssicher
Löschen Sie eine fehlerhafte Werkstattrechnung niemals aus Ihrer Buchhaltung. Erstellen Sie stattdessen eine Stornorechnung, die den ursprünglichen Betrag rechnerisch aufhebt und eindeutig auf die Originalrechnung verweist. War die Rechnung bereits bezahlt, kommt zusätzlich eine Rückzahlung oder eine Verrechnung mit einer neuen Rechnung hinzu. Achten Sie dabei auf die Pflichtangaben nach § 14 Abs. 4 UStG, sonst wird aus einer einfachen Korrektur schnell ein Problem bei der nächsten Betriebsprüfung.
Kurz gesagt:
- Eine Stornorechnung muss eine eigene fortlaufende Nummer, das Ausstellungsdatum und einen klaren Bezug zur Originalrechnung enthalten.
- Bei einer bereits bezahlten Rechnung ist eine Rückzahlung oder Verrechnung mit einer neuen Rechnung erforderlich, um eine korrekte Buchhaltung sicherzustellen.
- Das Löschen einer ursprünglichen Rechnung ist illegal und führt bei Prüfungen zu Lücken in der Belegkette, was rechtliche Konsequenzen nach sich ziehen kann.
- Automatisierte Softwarelösungen wie CarsKeeper vereinfachen die Erstellung, Verknüpfung und Ablage von Stornorechnungen sowie den Zahlungsabgleich.
Inhaltsverzeichnis
- Wie erstellt man eine Stornorechnung in der Werkstatt Schritt für Schritt?
- Welche Pflichtangaben muss eine Stornorechnung enthalten?
- Wie läuft die Rückerstattung bei einer bereits bezahlten Werkstattrechnung ab?
- Warum dürfen Werkstattrechnungen nicht einfach gelöscht werden?
- Praxis-Checkliste: In welcher Reihenfolge korrigiert die Werkstatt eine Rechnung?
- Warum sich ein saubere Storno-Prozess wirtschaftlich auszahlt
- Mit CarsKeeper Stornorechnungen sauber und schnell erstellen
- Quellen
- FAQ
Wie erstellt man eine Stornorechnung in der Werkstatt Schritt für Schritt?
Der Ablauf unterscheidet sich je nachdem, ob die Rechnung noch offen ist, bereits bezahlt wurde oder nur teilweise korrigiert werden muss. Die Grundstruktur bleibt aber immer gleich: Sie heben die Originalrechnung rechnerisch auf und dokumentieren den Bezug lückenlos.
- Originalrechnung identifizieren. Notieren Sie Rechnungsnummer, Ausstellungsdatum und die betroffenen Positionen genau, bevor Sie irgendetwas anlegen.
- Eigenen Stornobeleg erstellen. Der Beleg bekommt eine eigene, fortlaufende Rechnungsnummer und ein eigenes Ausstellungsdatum, keinesfalls die Nummer der Originalrechnung.
- Positionen spiegelbildlich mit Minus ausweisen. Jede Position aus der Originalrechnung erscheint mit negativem Vorzeichen, inklusive Netto, Steuer und Bruttobetrag.
- Verweis auf das Original setzen. Nennen Sie Rechnungsnummer und Datum der stornierten Rechnung sowie kurz den Stornogrund, etwa „falsche Positionsmenge“ oder „doppelt erfasst“.
- Bei bereits bezahlter Rechnung: Zahlung abgleichen. Prüfen Sie den Zahlungseingang und entscheiden Sie, ob eine Rücküberweisung erfolgt oder eine Verrechnung mit einer neuen Rechnung sinnvoller ist.
Bei einem Teilstorno gehen Sie genauso vor, stornieren aber nur die betroffenen Positionen und lassen den Rest der Rechnung unangetastet stehen. Ein praxisnaher Leitfaden zum Rechnung stornieren beschreibt genau diese Schrittfolge und ist eine gute Referenz, wenn Ihr Team sich unsicher ist.
Welche Pflichtangaben muss eine Stornorechnung enthalten?
Eine Stornorechnung ist rechtlich eine eigene Rechnung. Sie braucht deshalb dieselben formalen Angaben wie jede andere Rechnung, dazu kommt der Bezug zum Original. Fehlt eine dieser Angaben, ist die Stornorechnung formal angreifbar.
- Vollständiger Name und Anschrift des Ausstellers, also Ihrer Werkstatt.
- Vollständiger Name und Anschrift des Rechnungsempfängers.
- Steuernummer oder USt-IdNr. der Werkstatt.
- Eine eigene, fortlaufende Rechnungsnummer, getrennt von der Nummerierung der ursprünglichen Rechnung.
- Das Ausstellungsdatum des Stornobelegs.
- Eindeutiger Verweis auf Nummer und Datum der Originalrechnung.
- Alle stornierten Positionen mit Menge, Bezeichnung, Steuersatz und Betrag, jeweils negativ ausgewiesen.
- Die klare Kennzeichnung als „Stornorechnung“ im Dokumententitel.
Profi-Tipp: Schreiben Sie „Stornorechnung zu Rechnung Nr. XY vom TT.MM.JJJJ“ direkt in die Betreffzeile des Belegs. Das erspart jedem, der den Beleg später liest, das Suchen in der Buchhaltung.
Diese Pflichtangaben nach § 14 Abs. 4 UStG gelten unabhängig davon, ob Sie die Stornorechnung auf Papier oder elektronisch erstellen. Bei E-Rechnungen im ZUGFeRD- oder XRechnung-Format wird der Storno als eigenes strukturiertes Dokument übermittelt, nicht als Anhang oder Kommentar zur Originaldatei.
Wie läuft die Rückerstattung bei einer bereits bezahlten Werkstattrechnung ab?
Die Stornorechnung selbst hebt nur die Forderung auf, sie bewegt kein Geld. Ist der Kunde bereits in Vorleistung gegangen, brauchen Sie einen zweiten, getrennten Schritt.
- Buchen Sie die Rückzahlung als eigenen Zahlungsvorgang, nicht als Korrektur der ursprünglichen Zahlungsbuchung.
- Alternativ verrechnen Sie den Betrag mit einer neuen Rechnung, wenn zum Beispiel eine korrigierte Reparaturleistung folgt. Dokumentieren Sie diese Verrechnung schriftlich, damit später nachvollziehbar bleibt, welcher Betrag wohin geflossen ist.
- Bewahren Sie Zahlungsbelege, Kontoauszüge und die zugehörigen Buchungssätze zusammen mit Storno und Originalrechnung auf.
- Informieren Sie den Kunden kurz per Mail oder Beleghinweis über den Grund der Korrektur und das weitere Vorgehen.
Profi-Tipp: Ein einziger Satz reicht meist: „Wir haben Ihre Rechnung vom TT.MM. korrigiert, der überzahlte Betrag von X € wird bis TT.MM. auf Ihr Konto zurücküberwiesen.“ Kurze, klare Kommunikation reduziert Rückfragen erheblich und schützt die Kundenbeziehung.
Bei Unfallreparaturen kommt oft noch eine dritte Partei ins Spiel: die Versicherung des Unfallgegners. Der Bundesgerichtshof hat das sogenannte Werkstattrisiko bestätigt: Grundsätzlich trägt der Schädiger das Risiko überhöhter oder unnötiger Reparaturkosten. Das beeinflusst, wer am Ende zahlt, wenn eine Rechnung korrigiert werden muss, und macht eine saubere Dokumentation der Storno- und Zahlungskette noch wichtiger.
Warum dürfen Werkstattrechnungen nicht einfach gelöscht werden?
Der Grundsatz der Unveränderbarkeit gilt für jede ausgestellte Rechnung, unabhängig davon, ob sie fehlerhaft war. Einmal erstellte Belege bleiben Teil der Buchführung, auch wenn ihr Inhalt später korrigiert wird. Löschen Sie eine Rechnung trotzdem, entsteht eine Lücke in der Nummernfolge, die bei einer Betriebsprüfung sofort auffällt und Erklärungsbedarf schafft.
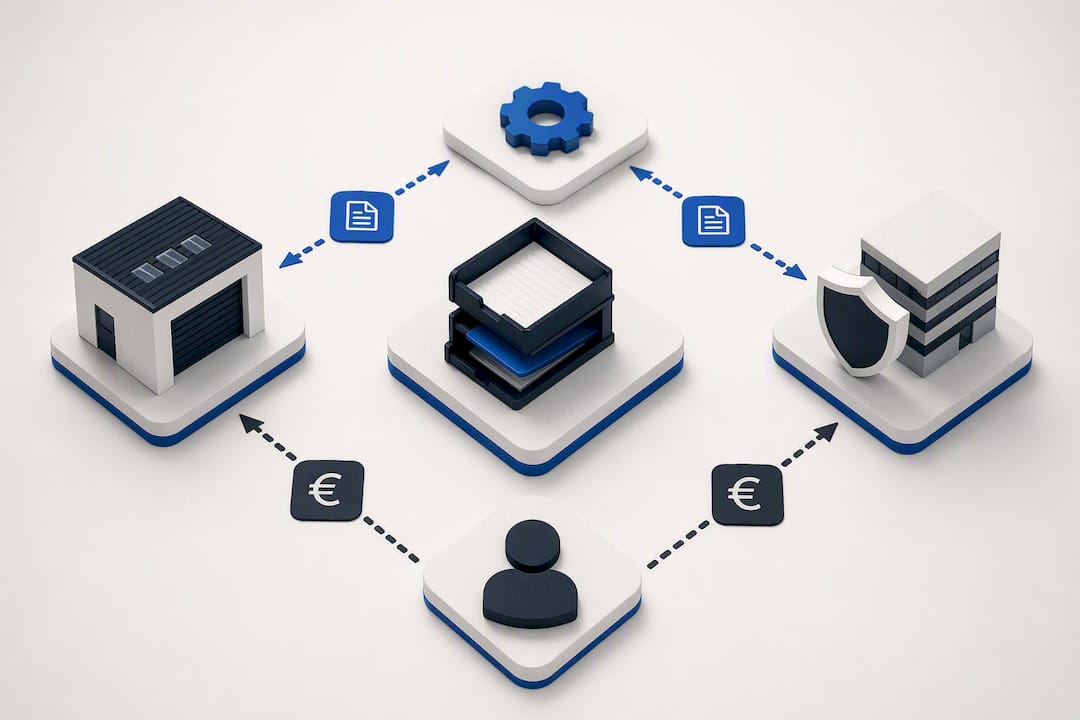
Für Betriebsprüfer muss die gesamte Kette lückenlos nachvollziehbar sein: Originalrechnung, Stornorechnung und gegebenenfalls die neue, korrigierte Rechnung gehören zusammen archiviert, ergänzt um alle Zahlungsnachweise.
- Originalrechnung mit vollständigem Inhalt, auch wenn sie fehlerhaft war.
- Stornorechnung mit Verweis auf Nummer und Datum des Originals.
- Neue, korrigierte Rechnung, falls die Leistung erneut abgerechnet wird.
- Zahlungsbelege und Kontoauszüge zu allen drei Dokumenten.
Rechtlich stützt sich das auf die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern (GoBD) sowie auf § 146 AO, die eine unveränderbare, vollständige Aufbewahrung verlangen. Verstöße dagegen können bei einer Betriebsprüfung zu Schätzungen der Besteuerungsgrundlage führen, im schlimmsten Fall zu einem Bußgeld. Das ist ein Risiko, das sich mit einer korrekt erstellten Stornorechnung leicht vermeiden lässt.
Wichtig ist auch die Abgrenzung zur Gutschrift: Eine Gutschrift ist steuerlich eine Rechnung des Leistungsempfängers an den Leistenden und hat eine andere rechtliche Funktion als eine Stornorechnung. Wer beide Begriffe verwechselt, riskiert eine falsche steuerliche Einordnung des Dokuments.
Praxis-Checkliste: In welcher Reihenfolge korrigiert die Werkstatt eine Rechnung?
Für den Alltag im Serviceannahme-Büro reicht eine kurze Abfolge, die jeder im Team abarbeiten kann, ohne jedes Mal die Gesetzestexte zu wälzen.
- Fehler identifizieren und die betroffene Originalrechnung mit Nummer und Datum heraussuchen.
- Stornorechnung erstellen, mit eigener Nummer, negativen Beträgen und Verweis auf das Original.
- Zahlungsstatus abgleichen: offen oder bereits bezahlt.
- Rückzahlung veranlassen oder mit einer neuen Rechnung verrechnen.
- Neue Rechnung ausstellen, falls die korrigierte Leistung erneut abgerechnet wird.
- Alle Belege archivieren: Original, Storno, Neurechnung, Zahlungsnachweise zusammen ablegen.
- Kunden informieren, kurz und mit klarem Bezug auf Grund und weiteres Vorgehen.
Zuständigkeiten lassen sich klar trennen: Der Werkstattmitarbeiter identifiziert den Fehler und meldet ihn, die Buchhaltung erstellt Stornobeleg und Zahlungsabgleich, der Kundendienst übernimmt die Kommunikation nach außen.
Profi-Tipp: Legen Sie einen festen Textbaustein für die Begleitmail an, etwa: „Ihre Rechnung Nr. XY wurde storniert und durch Rechnung Nr. KZ ersetzt. Grund: [kurze Angabe]. Der Differenzbetrag wird wie folgt behandelt: [Rückzahlung/Verrechnung].“ So bleibt die Formulierung immer korrekt, auch wenn ein neuer Mitarbeiter den Vorgang übernimmt.
Die drei häufigsten Fehler bleiben: eine Rechnung einfach löschen statt stornieren, die Vorzeichen bei den Beträgen vergessen und den Verweis auf die Originalrechnung weglassen.
Warum sich ein saubere Storno-Prozess wirtschaftlich auszahlt
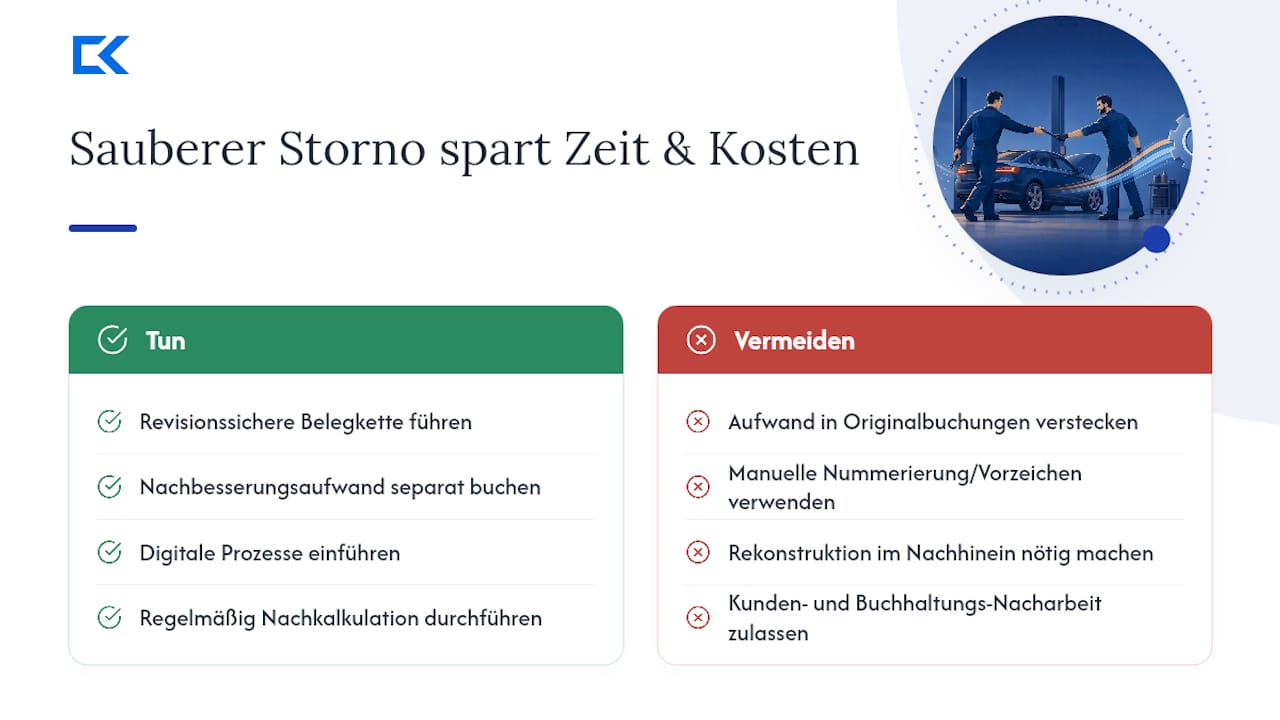
Ein korrekter Stornoprozess ist mehr als eine Pflichtübung für den Steuerprüfer. Revisionssichere Belegketten sparen intern Zeit, weil niemand im Nachhinein rekonstruieren muss, was mit einer Rechnung passiert ist. Werkstätten, die Nachbesserungsaufwand konsequent auf einem eigenen Aufwandskonto erfassen statt ihn in der ursprünglichen Buchung zu verstecken, gewinnen zudem eine ehrliche Datengrundlage für die eigene Kalkulation. Wer regelmäßig Rechnungen wegen Nacharbeit korrigieren muss, sieht das schwarz auf weiß, statt es zu ahnen. Ein Praxisleitfaden zur Nachkalkulation im Handwerk zeigt, wie stark saubere Kostenerfassung die Preisgestaltung beeinflussen kann.
Digitale Prozesse reduzieren dabei die Fehlerquote deutlich, weil Vorzeichen, Nummerierung und Verweise automatisch gesetzt werden, statt jedes Mal von Hand eingetragen zu werden. Das ist kein Nebeneffekt, sondern der eigentliche Gewinn: weniger Rückfragen vom Kunden, weniger Nacharbeit für die Buchhaltung, weniger Angriffsfläche bei der nächsten Prüfung.
— Fabian
Mit CarsKeeper Stornorechnungen sauber und schnell erstellen
Anders als in einer separaten Buchhaltungssoftware, die von Ihrer Werkstattverwaltung getrennt läuft, verknüpft CarsKeeper Auftrag, Originalrechnung, Stornobeleg und Zahlungsabgleich in einem System, ohne dass Sie Daten doppelt pflegen müssen.
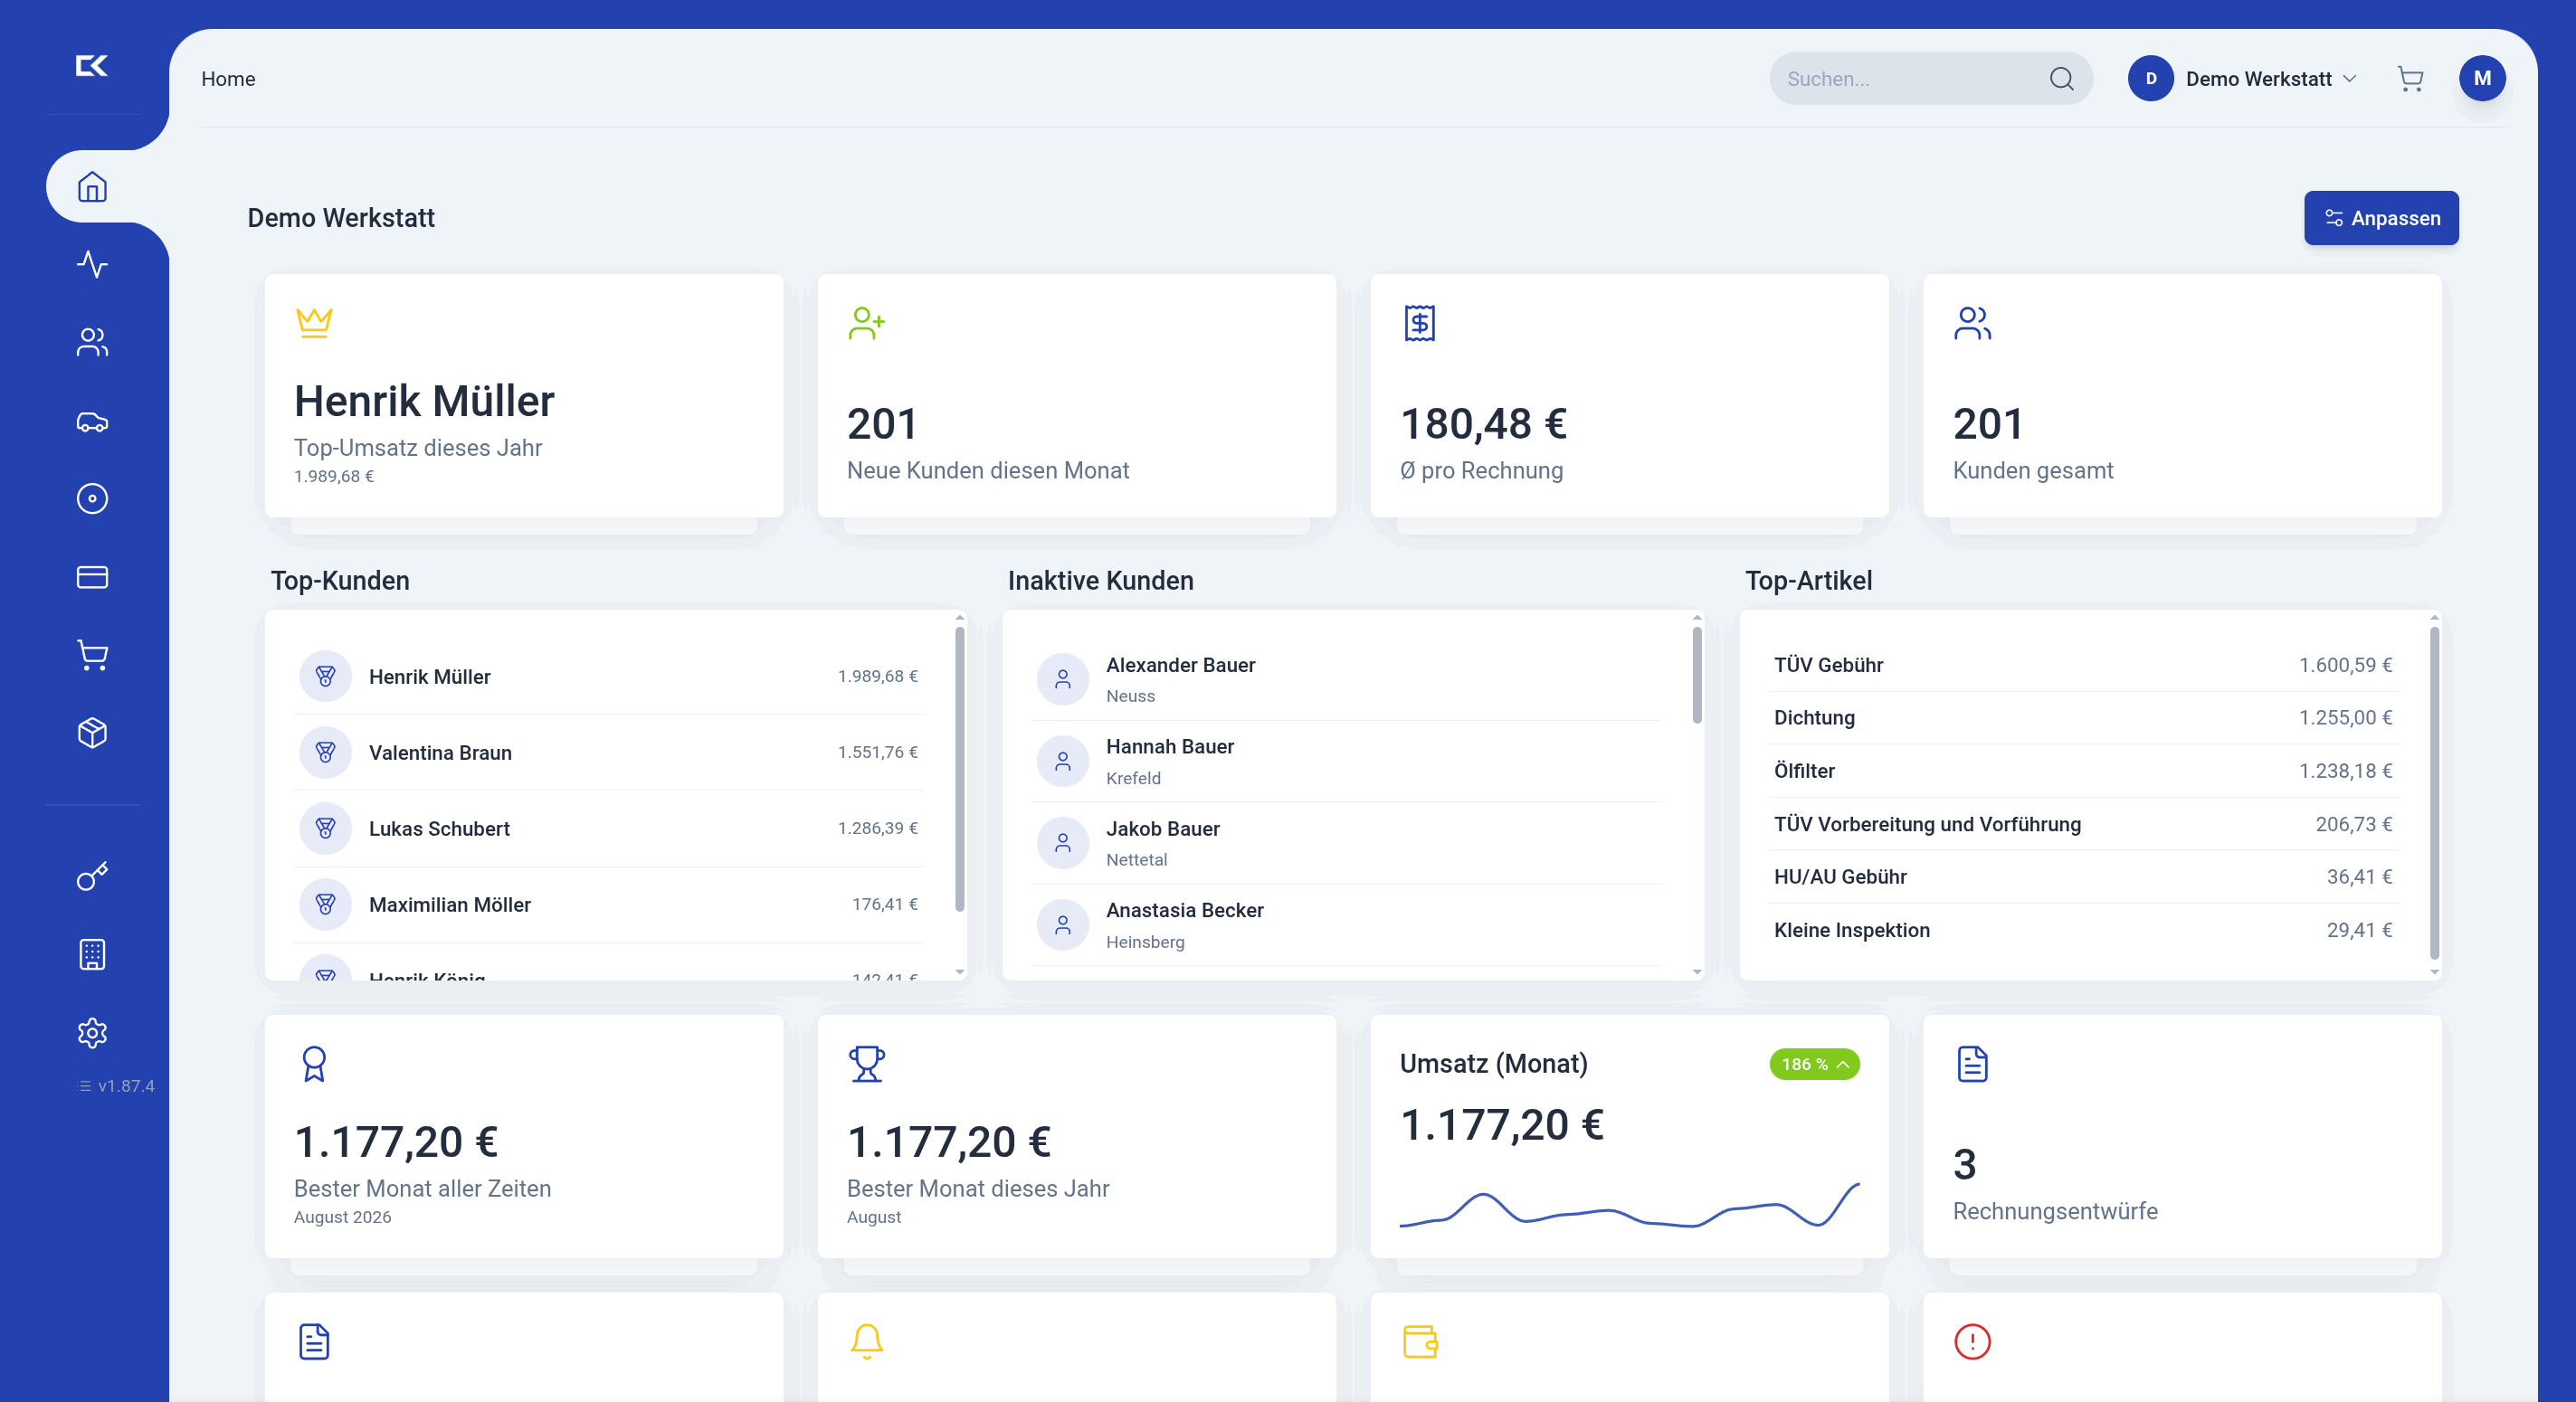
Beim Erstellen eines Stornobelegs übernimmt die Software automatisch den Verweis auf die Originalrechnung, setzt die negativen Beträge korrekt und legt beide Dokumente gemeinsam in der Belegablage ab, GoBD-konform und jederzeit auffindbar. Die integrierte Bankanbindung gleicht Zahlungseingänge automatisch ab, sodass Sie bei einer bereits bezahlten Rechnung sofort sehen, ob eine Rückzahlung oder eine Verrechnung nötig ist. E-Rechnungen im XRechnung- oder ZUGFeRD-Format werden dabei genauso unterstützt wie klassische PDF-Rechnungen, mehr dazu auf der Seite zur E-Rechnung für Kfz-Werkstätten. Der Zugang zu CarsKeeper kostet 15 € pro Monat und Nutzer. Testen Sie den vollständigen Funktionsumfang direkt an einer echten Werkstattrechnung aus Ihrem Alltag.
Quellen
Für die formalen Grundlagen lohnt ein Blick in § 14 Abs. 4 UStG und in den ADAC-Ratgeber zu mangelhaften Reparaturen. Rechtliche Einzelfragen zur Rückforderung von Geld nach einer fehlerhaften Reparatur beantwortet der Beitrag von Anwalt.
FAQ
Wie schreibt man ein Storno zu einer Rechnung?
Sie erstellen einen eigenen Beleg mit eigener Rechnungsnummer, der die Positionen der Originalrechnung mit negativem Vorzeichen wiederholt und klar auf Nummer und Datum des Originals verweist. Der Beleg trägt die Bezeichnung „Stornorechnung“ im Titel, damit die Zuordnung eindeutig bleibt.
Wie sieht eine korrekte Stornorechnung aus?
Sie enthält dieselben Pflichtangaben wie eine normale Rechnung, also Aussteller, Empfänger, Steuernummer, eigene Nummer und Ausstellungsdatum, ergänzt um den Verweis auf die Originalrechnung. Alle Beträge, Netto, Steuer und Brutto, stehen mit Minuszeichen da.
Muss ich eine stornierte Rechnung trotzdem bezahlen?
Nein, eine korrekt erstellte Stornorechnung hebt die Zahlungspflicht aus der Originalrechnung auf. Wurde bereits gezahlt, erfolgt zusätzlich eine Rückzahlung oder eine Verrechnung mit einer neuen Rechnung, die getrennt dokumentiert wird.
Was muss auf einer Werkstattrechnung stehen?
Pflicht sind Name und Anschrift von Werkstatt und Kunde, Steuernummer oder USt-IdNr., eine fortlaufende Rechnungsnummer, das Ausstellungsdatum sowie eine genaue Leistungsbeschreibung mit Mengen, Steuersätzen und Beträgen. Bei einer Stornorechnung kommt der Verweis auf die ursprüngliche Rechnung hinzu.
Kann eine Software wie CarsKeeper den Storno-Prozess übernehmen?
CarsKeeper erstellt den Stornobeleg mit korrektem Verweis auf die Originalrechnung und legt beide Dokumente automatisch zusammen mit dem Zahlungsabgleich ab. Details zu Preisen und Funktionsumfang finden Sie auf der Preisseite von CarsKeeper.