Doppelte Buchführung in der Werkstatt: Praxisleitfaden für den Einstieg

Ob Ihre Werkstatt zur doppelten Buchführung verpflichtet ist, hängt von Rechtsform, Umsatz und Gewinn ab. Als Kaufmann sind Sie nach § 238 HGB ohnehin dazu verpflichtet, unabhängig von Schwellenwerten. Betroffene Betriebe sollten jetzt drei Dinge angehen: einen passenden Kontenplan aufsetzen, eine geeignete Buchhaltungssoftware auswählen und frühzeitig mit einem Steuerberater sprechen.
Kurz gesagt:
- Werkstätten sind ab einer bestimmten Rechtsform, Umsatz oder Gewinn grundsätzlich zur doppelten Buchführung verpflichtet, bei Kaufleuten gilt sie immer.
- Die Buchung erfolgt nach dem Prinzip Soll an Haben, wobei zwischen Bestands- und Erfolgskonten unterschieden wird, um Vermögen und Erträge klar zu erfassen.
- Für eine ordnungsgemäße Buchhaltung sind eine strukturierte Kontenplanung, eine passende Software und die frühzeitige Zusammenarbeit mit einem Steuerberater unerlässlich.
- Bei der Dokumentation ist die Verknüpfung von Belegen mit Aufträgen und die regelmäßige Kontrolle wichtiger als Einzelbelege oder Sammelkonten.
- Die Umstellung auf digitale E-Rechnungen im strukturieren Format ist notwendig, um GoBD-konform zu bleiben und Prüfungsanforderungen zu erfüllen.
Inhaltsverzeichnis
- Grundlagen der doppelten Buchführung für Werkstätten
- Konkrete Buchungssätze: Beispiele aus dem Werkstattalltag
- Wann ist doppelte Buchführung Pflicht? Rechtliche Grundlagen und Prüfpunkte
- E-Rechnung und GoBD-konforme Prozesse: Was Werkstätten jetzt umsetzen sollten
- Prozessempfehlung: Auftrag, Beleg, Buchung, ein bewährter Ablauf für die Werkstatt
- Fehler, die Werkstätten vermeiden sollten, plus praktische Checkliste für den Monatsabschluss
- Praxisfall: Wie integrierte Werkstattsoftware Buchhaltung vereinfacht
- Abschreibung von Werkstattanlagen und Werkzeugen
- Anlagenbuchhaltung speziell für Werkstätten
- Software-Empfehlungen und digitale Lösungen für die Werkstattbuchführung
- Autor-Perspektive: Praktische Prioritäten für Werkstattinhaber
- Kurz-CTA: CarsKeeper als Lösung für integrierte Auftrags- und Buchhaltungsprozesse
- Gesetzliche und fachliche Primärquellen
- Quellen
- FAQ
Grundlagen der doppelten Buchführung für Werkstätten
Die doppelte Buchführung bucht jeden Geschäftsvorfall auf mindestens zwei Konten, einmal im Soll und einmal im Haben. Am Jahresende entstehen daraus zwei Auswertungen: die Bilanz, die Vermögen und Schulden zu einem Stichtag zeigt, und die Gewinn- und Verlustrechnung, die Erträge und Aufwendungen über das ganze Jahr gegenüberstellt. Für eine Werkstatt heißt das konkret: Sie sehen nicht nur, was am Monatsende übrig bleibt, sondern auch, wie sich Anlagevermögen, Warenbestand und Forderungen entwickeln.
Man unterscheidet zwei Kontenarten. Bestandskonten wie Kasse, Bank oder Fuhrpark landen in der Bilanz und wirken über Jahre fort. Erfolgskonten wie Erlöse oder Materialaufwand fließen in die Gewinn- und Verlustrechnung und werden am Jahresende auf null gestellt. Diese Trennung ist der Kern der doppelten Buchführung, und sie lohnt sich, weil sie Ihnen eine echte Vermögensübersicht liefert, nicht nur eine Einnahmen-Ausgaben-Liste.
Für den Werkstattalltag empfiehlt sich eine Kontenstruktur, die sich an den tatsächlichen Erlösquellen orientiert:
- Erlöse Arbeitsleistung (Lohnkosten, Diagnose, Montage) getrennt von Warenerlösen führen.
- Ersatzteile und Verbrauchsmaterial auf einem eigenen Erlös- und Wareneinsatzkonto erfassen.
- Fremdleistungen (etwa Lackierarbeiten bei Subunternehmern) separat buchen, da sie steuerlich anders behandelt werden als eigene Leistungen.
- Vorsteuer und Umsatzsteuer strikt trennen, damit die Umsatzsteuervoranmeldung ohne Nacharbeit gelingt.
- Kasse und Bank als eigene Bestandskonten führen, mit täglichem oder wöchentlichem Abgleich.
Die getrennte Erfassung von Teilen und Arbeitsleistung ist dabei keine Formalität. Bei einer Prüfung wollen Finanzbeamte nachvollziehen können, welcher Anteil eines Auftrags Warenverkauf war und welcher Dienstleistung, weil sich daraus unterschiedliche Prüfungsfragen ergeben.
Belege sollten Sie nie isoliert ablegen, sondern direkt mit dem zugehörigen Auftrag verknüpfen. Ein Ersatzteilbeleg ohne Bezug zum Kundenauftrag ist bei einer Prüfung ein Schwachpunkt, weil sich Materialverbrauch und Rechnung nicht mehr eindeutig zuordnen lassen. Praktisch bedeutet das: Auftragsnummer auf jeden Lieferantenbeleg schreiben, digitale Kopien direkt im Auftrag ablegen, und Zahlungseingänge dem passenden Rechnungsposten zuordnen.
Eine monatliche Routine erspart Ihnen am Jahresende viel Aufwand. Sammeln Sie Belege laufend statt in Schüben, gleichen Sie offene Posten monatlich ab und bereiten Sie den Monatsabschluss mit einer kurzen Kontrolle der wichtigsten Konten vor: Kasse, Bank, offene Forderungen und Verbindlichkeiten gegenüber Lieferanten.
Konkrete Buchungssätze: Beispiele aus dem Werkstattalltag
Theorie hilft wenig, wenn der Kunde am Tresen steht und die Rechnung fertig sein muss. Die folgenden Beispiele orientieren sich an einer vereinfachten Kontenlogik mit vierstelligen Mustern, wie sie in vielen Kontenrahmen üblich ist.
- Ersatzteilverkauf mit Vorsteuer: Sie kaufen Bremsbeläge für netto 80 Euro plus Umsatzsteuer ein. Buchungssatz: Wareneingang Ersatzteile 80 Euro und Vorsteuer 19 % im Soll an Bank oder Verbindlichkeiten im Haben.
- Weiterverkauf der Ersatzteile an den Kunden: Sie berechnen dem Kunden netto 140 Euro plus Umsatzsteuer. Buchungssatz: Forderungen im Soll an Erlöse Ersatzteile und Umsatzsteuer im Haben.
- Arbeitsleistung fakturieren: Zwei Stunden Montage zu 90 Euro netto pro Stunde ergeben 180 Euro netto plus Umsatzsteuer. Buchungssatz: Forderungen im Soll an Erlöse Arbeitsleistung und Umsatzsteuer im Haben.
- Sammelrechnung mit ausgewiesener Mehrwertsteuer: Bei kombinierten Rechnungen aus Teilen und Arbeit bucht man beide Erlösarten getrennt, auch wenn der Kunde nur eine Rechnung erhält.
- Fremdleistung eines Subunternehmers: Eine ausgelagerte Lackierarbeit für netto 300 Euro wird als Aufwand für Fremdleistungen gebucht, nicht als eigener Personalaufwand.
- Durchlaufende Posten: Zahlt der Kunde eine amtliche Gebühr, die Sie nur verauslagt haben, gehört der Betrag auf ein durchlaufendes Posten-Konto, nicht in die Erlöse.
- Barzahlung am Tresen: Der Kunde zahlt 214,20 Euro brutto in bar. Buchungssatz: Kasse im Soll an Forderungen im Haben, sobald die offene Rechnung beglichen ist.
- Kartenzahlung mit Verzögerung: Bei EC- oder Kreditkartenzahlung bucht man zunächst auf ein Zwischenkonto Kartenabrechnung, bis der Betrag auf dem Bankkonto eingeht.
- Skonto gewähren: Zieht ein Kunde 2 % Skonto von einer Rechnung über 200 Euro ab, bucht man den Skontobetrag als Erlösschmälerung, nicht als Forderungsverzicht.
- Gutschrift bei Reklamation: Muss eine fehlerhafte Reparatur storniert werden, bucht man eine Gutschrift auf das ursprüngliche Erlöskonto, um den Umsatz korrekt zu mindern.
Profi-Tipp: Legen Sie für Fremdleistungen ein eigenes Aufwandskonto an, getrennt von Materialaufwand, damit Sie bei der Kalkulation sofort sehen, wie viel Marge auf zugekauften Leistungen tatsächlich bleibt.
Wann ist doppelte Buchführung Pflicht? Rechtliche Grundlagen und Prüfpunkte
Zwei Vorschriften entscheiden über Ihre Buchführungspflicht. Nach § 238 HGB muss jeder Kaufmann Bücher führen, aus denen Geschäftsvorfälle und Vermögenslage für einen sachverständigen Dritten nachvollziehbar sind. Wer als Einzelunternehmer nicht im Handelsregister eingetragen ist, prüft stattdessen § 141 der Abgabenordnung: Die Finanzbehörde kann gewerbliche Unternehmer zur Buchführung verpflichten, wobei die Vorschrift Beginn und Ende dieser Pflicht regelt.
Wer als Kaufmann im Handelsregister steht, ist unabhängig von Umsatz oder Gewinn zur doppelten Buchführung verpflichtet. Wer das nicht ist, prüft die Kriterien der Abgabenordnung.
Für eine Werkstatt heißt das praktisch: Sobald eine GmbH, UG oder eine im Handelsregister eingetragene OHG oder KG die Rechtsform ist, gilt die Buchführungspflicht automatisch. Bei nicht eingetragenen Einzelunternehmen entscheidet das Finanzamt anhand der Kriterien aus der Abgabenordnung, ob eine Aufforderung zur Buchführung ergeht.
Wer buchführungspflichtig ist, muss Belege und Bücher grundsätzlich zehn Jahre aufbewahren, bei bestimmten Unterlagen kürzer. Wichtig ist dabei die Unveränderbarkeit: Digitale Belege müssen so gespeichert werden, dass eine nachträgliche Änderung erkennbar wäre, ein Grundsatz, den die GoBD-Regeln des Bundesfinanzministeriums für elektronische Bücher und Belege konkretisieren.
Bei einer Betriebsprüfung schauen Prüfer typischerweise auf wenige, immer wiederkehrende Punkte: die Vollständigkeit der Kassenführung, die Zuordnung von Materialverbrauch zu Aufträgen, die korrekte Trennung von Erlösen und Fremdleistungen sowie die zeitnahe Erfassung von Geschäftsvorfällen. Lücken in der Belegkette oder pauschale Sammelbuchungen ohne Auftragsbezug gehören zu den häufigsten Anlässen für Rückfragen und Schätzungen.
Wer unsicher ist, ob die eigene Werkstatt betroffen ist, klärt das am besten frühzeitig mit einem Steuerberater, statt auf eine Aufforderung des Finanzamts zu warten. Eine Umstellung mitten im Geschäftsjahr ist deutlich aufwendiger als ein sauberer Start zum Jahresbeginn.

E-Rechnung und GoBD-konforme Prozesse: Was Werkstätten jetzt umsetzen sollten
Die verpflichtende E-Rechnung verändert, wie Werkstätten Rechnungen ausstellen und aufbewahren müssen. Das Bundesfinanzministerium erklärt in seinen Fragen und Antworten zur E-Rechnung, dass die neue Pflicht eine medienbruchfreie Verarbeitung fördern und Aufwand auf beiden Seiten reduzieren soll. Für Sie bedeutet das: Eine gescannte PDF-Rechnung reicht künftig nicht mehr aus, gefordert ist ein strukturierter Datensatz, etwa im ZUGFeRD-Format.
Bei hybriden E-Rechnungen genügt laut dem Ministerium in vielen Fällen der strukturierte Datenteil für die Aufbewahrung. Das begleitende PDF muss nur dann zusätzlich archiviert werden, wenn es eigene steuerlich relevante Informationen enthält, die im strukturierten Teil fehlen.
Die zweite GoBD-Änderung des Bundesfinanzministeriums konkretisiert genau diese Fragen: Sie regelt, wie strukturierte E-Rechnungsdaten aufzubewahren sind und welche Anforderungen an den maschinellen Datenzugriff der Finanzbehörde gelten, etwa im sogenannten Z2-Zugriffsszenario.
Strukturierte E-Rechnungsdaten sind für die Finanzverwaltung der maßgebliche Prüfgegenstand, nicht die menschenlesbare Ansicht der Rechnung, wie das BMF erläutert. Werkstätten, die noch PDF-Rechnungen ohne strukturierten Datenteil verschicken, sollten die Umstellung nicht auf die letzte Frist verschieben.
Für die praktische Umsetzung helfen wenige klare Schritte:
- Prüfen, ob die eigene Rechnungssoftware ZUGFeRD oder XRechnung nativ erzeugen kann.
- Übergabeformate mit dem Steuerberater abstimmen, bevor die Umstellung live geht.
- Eine DATEV-Schnittstelle prüfen, um den Datenaustausch mit der Kanzlei zu vereinfachen.
Prozessempfehlung: Auftrag, Beleg, Buchung, ein bewährter Ablauf für die Werkstatt
Ein sauberer Ablauf beginnt lange vor der Rechnung. Bewährt hat sich diese Kette: Auftragserfassung mit Kundendaten und Fahrzeug, laufende Erfassung von Arbeitszeit und verbauten Teilen während der Reparatur, Rechnungserstellung mit korrekter Trennung von Arbeitsleistung und Material, Erfassung des Zahlungseingangs und erst dann die eigentliche Verbuchung.
- Die Werkstattleitung verantwortet die korrekte Zuordnung von Zeit und Material zum jeweiligen Auftrag.
- Das Büro übernimmt Rechnungsstellung, Zahlungsüberwachung und die laufende Belegablage.
- Der Steuerberater prüft Monats- oder Quartalsabschlüsse und übernimmt die steuerliche Bewertung strittiger Fälle.
Bei der Auswahl einer Softwarelösung lohnt sich ein Blick auf wenige, aber entscheidende Kriterien: GoBD-Konformität der Datenspeicherung, native Unterstützung von E-Rechnungsformaten, eine Schnittstelle für den DATEV-Export sowie die Möglichkeit, Belege direkt mit dem Auftrag zu verknüpfen statt sie separat abzulegen.
Profi-Tipp: Wenn Ihre Werkstatt mehr als eine Handvoll Rechnungen pro Tag stellt, lohnt sich eine Software, die Auftrag und Buchhaltung in einem System führt, weil doppelte Dateneingabe die häufigste Fehlerquelle im Werkstattalltag ist.
Outsourcing an den Steuerberater ist sinnvoll, sobald die interne Kapazität für laufende Kontierung fehlt oder die Rechtsform komplexer wird, etwa bei einer GmbH mit mehreren Gesellschaftern. Die Haftung bleibt dabei stets bei der Geschäftsführung, auch wenn die operative Arbeit ausgelagert wird.
Fehler, die Werkstätten vermeiden sollten, plus praktische Checkliste für den Monatsabschluss
Drei Fehler tauchen in der Praxis besonders häufig auf: unscharfe Kontierung, bei der Teile und Arbeitsleistung auf demselben Erlöskonto landen, fehlende Belegverknüpfung zum Auftrag, und unvollständige Materialerfassung, wenn kleine Verbrauchsteile nicht separat dokumentiert werden.
- Offene Posten monatlich abgleichen, statt sie über mehrere Monate anzuhäufen.
- Umsatzsteuervoranmeldung gegen die tatsächlich gebuchten Erlöse und Vorsteuerbeträge prüfen.
- Stichprobenartige Inventur bei Ersatzteilen durchführen, um Schwund frühzeitig zu erkennen.
| Prüfpunkt | Häufigkeit | Priorität |
|---|---|---|
| Offene Posten abgleichen | monatlich | hoch |
| Umsatzsteuer gegenprüfen | monatlich | hoch |
| Belegverknüpfung zu Aufträgen | laufend | hoch |
| Inventur-Stichprobe Ersatzteile | quartalsweise | mittel |
Praxisfall: Wie integrierte Werkstattsoftware Buchhaltung vereinfacht
CarsKeeper zeigt, wie sich Auftrag und Buchhaltung in einem System verbinden lassen. Von der Auftragserfassung über die Rechnungsstellung bis zum Mahnwesen läuft alles in derselben Anwendung, sodass Belege automatisch mit dem passenden Auftrag verknüpft bleiben. Die Software unterstützt E-Rechnung im Format ZUGFeRD und ist auf DSGVO- und GoBD-konforme Datenhaltung ausgelegt, Details dazu finden sich auf der Featureseite.
Abschreibung von Werkstattanlagen und Werkzeugen
Werkstattausrüstung wie Hebebühnen, Diagnosegeräte oder Reifenmontiermaschinen zählt zum Anlagevermögen und wird über die betriebsgewöhnliche Nutzungsdauer abgeschrieben, nicht sofort als Aufwand verbucht. Die Nutzungsdauer richtet sich nach den amtlichen AfA-Tabellen, die für einzelne Wirtschaftsgüter unterschiedliche Zeiträume vorsehen. Eine Hebebühne wird also über mehrere Jahre anteilig als Abschreibung gebucht, während der volle Anschaffungspreis in der Bilanz als Anlagevermögen steht und Jahr für Jahr sinkt.
Kleinere Werkzeuge unterhalb bestimmter Wertgrenzen lassen sich dagegen oft als geringwertige Wirtschaftsgüter sofort oder über einen Sammelposten abschreiben, was den Buchungsaufwand deutlich reduziert. Wichtig ist, jede Anschaffung von Beginn an dem richtigen Abschreibungsschema zuzuordnen, denn eine spätere Korrektur ist aufwendiger als eine saubere Erstbuchung.
Für Werkstätten lohnt sich eine klare Trennung zwischen Werkzeugen, die einzeln erfasst werden, und Verbrauchsmaterial, das direkt als Aufwand gebucht wird. Diese Trennung erleichtert nicht nur die laufende Buchhaltung, sondern auch die Argumentation gegenüber dem Finanzamt bei größeren Investitionen.
Anlagenbuchhaltung speziell für Werkstätten
Die Anlagenbuchhaltung führt jedes einzelne Wirtschaftsgut mit Anschaffungsdatum, Anschaffungskosten, Nutzungsdauer und laufendem Restbuchwert. Für eine Werkstatt sind das typischerweise Hebebühnen, Achsmessgeräte, Diagnosecomputer, Firmenfahrzeuge und die Werkstatteinrichtung selbst. Jede dieser Positionen braucht eine eigene Anlagenkarte, damit sich Abschreibungen automatisch fortschreiben lassen und bei einem Verkauf oder einer Verschrottung der Restbuchwert korrekt ausgebucht wird.
Ein häufiger Stolperstein ist die Vermischung von Anlagevermögen und laufendem Aufwand. Ein neues Diagnosegerät für mehrere tausend Euro gehört ins Anlagevermögen, während eine Reparatur an einer bestehenden Hebebühne als Erhaltungsaufwand direkt gebucht wird, solange sie den Wert der Anlage nicht wesentlich erhöht. Diese Unterscheidung wirkt sich unmittelbar auf den ausgewiesenen Gewinn aus und ist ein typischer Punkt, an dem Prüfer nachfragen.
Eine gepflegte Anlagenbuchhaltung zahlt sich auch bei der Finanzierung aus: Banken und Leasinggeber verlangen bei größeren Investitionen oft eine saubere Übersicht über bestehendes Anlagevermögen, bevor sie eine weitere Finanzierung bewilligen.
Software-Empfehlungen und digitale Lösungen für die Werkstattbuchführung
Bei der Auswahl einer Buchhaltungslösung für die Werkstatt zählen wenige Kriterien wirklich: Unterstützung der doppelten Buchführung, eine Schnittstelle für den DATEV-Export, native E-Rechnungsfunktionen und die Möglichkeit, Aufträge direkt mit Belegen zu verknüpfen. Fachartikel zu Werkstattsoftware-Vergleichen heben genau diese Punkte als entscheidend hervor, ebenso wie die Unterstützung von Einnahmen-Überschuss-Rechnung und ELSTER-Anbindung für kleinere Betriebe.
Viele Werkstätten nutzen heute getrennte Systeme für Werkstattmanagement und Buchhaltung, was doppelte Dateneingabe und Übertragungsfehler begünstigt. Eine integrierte Lösung, die Auftrag, Rechnung und Buchhaltung in einem System führt, reduziert diesen Aufwand spürbar, weil Belege nicht manuell zwischen Systemen übertragen werden müssen. Bei der Entscheidung lohnt sich ein Vergleich verfügbarer Lösungen anhand der genannten Kriterien, statt sich allein am Preis zu orientieren.
Autor-Perspektive: Praktische Prioritäten für Werkstattinhaber
Aus meiner Sicht unterschätzen viele Werkstattinhaber, wie stark ein sauberer Belegfluss die spätere Buchhaltung erleichtert. Bevor Sie über Automatisierung oder E-Rechnung nachdenken, stabilisieren Sie erst die Kontierung: klare Konten, konsequente Auftragsverknüpfung, monatlicher Abgleich. Erst danach lohnt sich die Investition in digitale Prozesse. Und sobald die Rechtsform komplexer wird oder die Zeit fehlt, ist ein Steuerberater keine Option, sondern eine Notwendigkeit.
— Fabian
Kurz-CTA: CarsKeeper als Lösung für integrierte Auftrags- und Buchhaltungsprozesse
Wer Auftrag, Rechnung und Mahnwesen bisher in getrennten Programmen pflegt, verliert Zeit an Übertragungsfehlern und doppelter Eingabe. Eine cloudbasierte Anwendung fasst diese Schritte zusammen, von der Auftragserfassung über die E-Rechnung bis zur automatischen Zahlungserinnerung, ohne Wechsel zwischen mehreren Systemen.
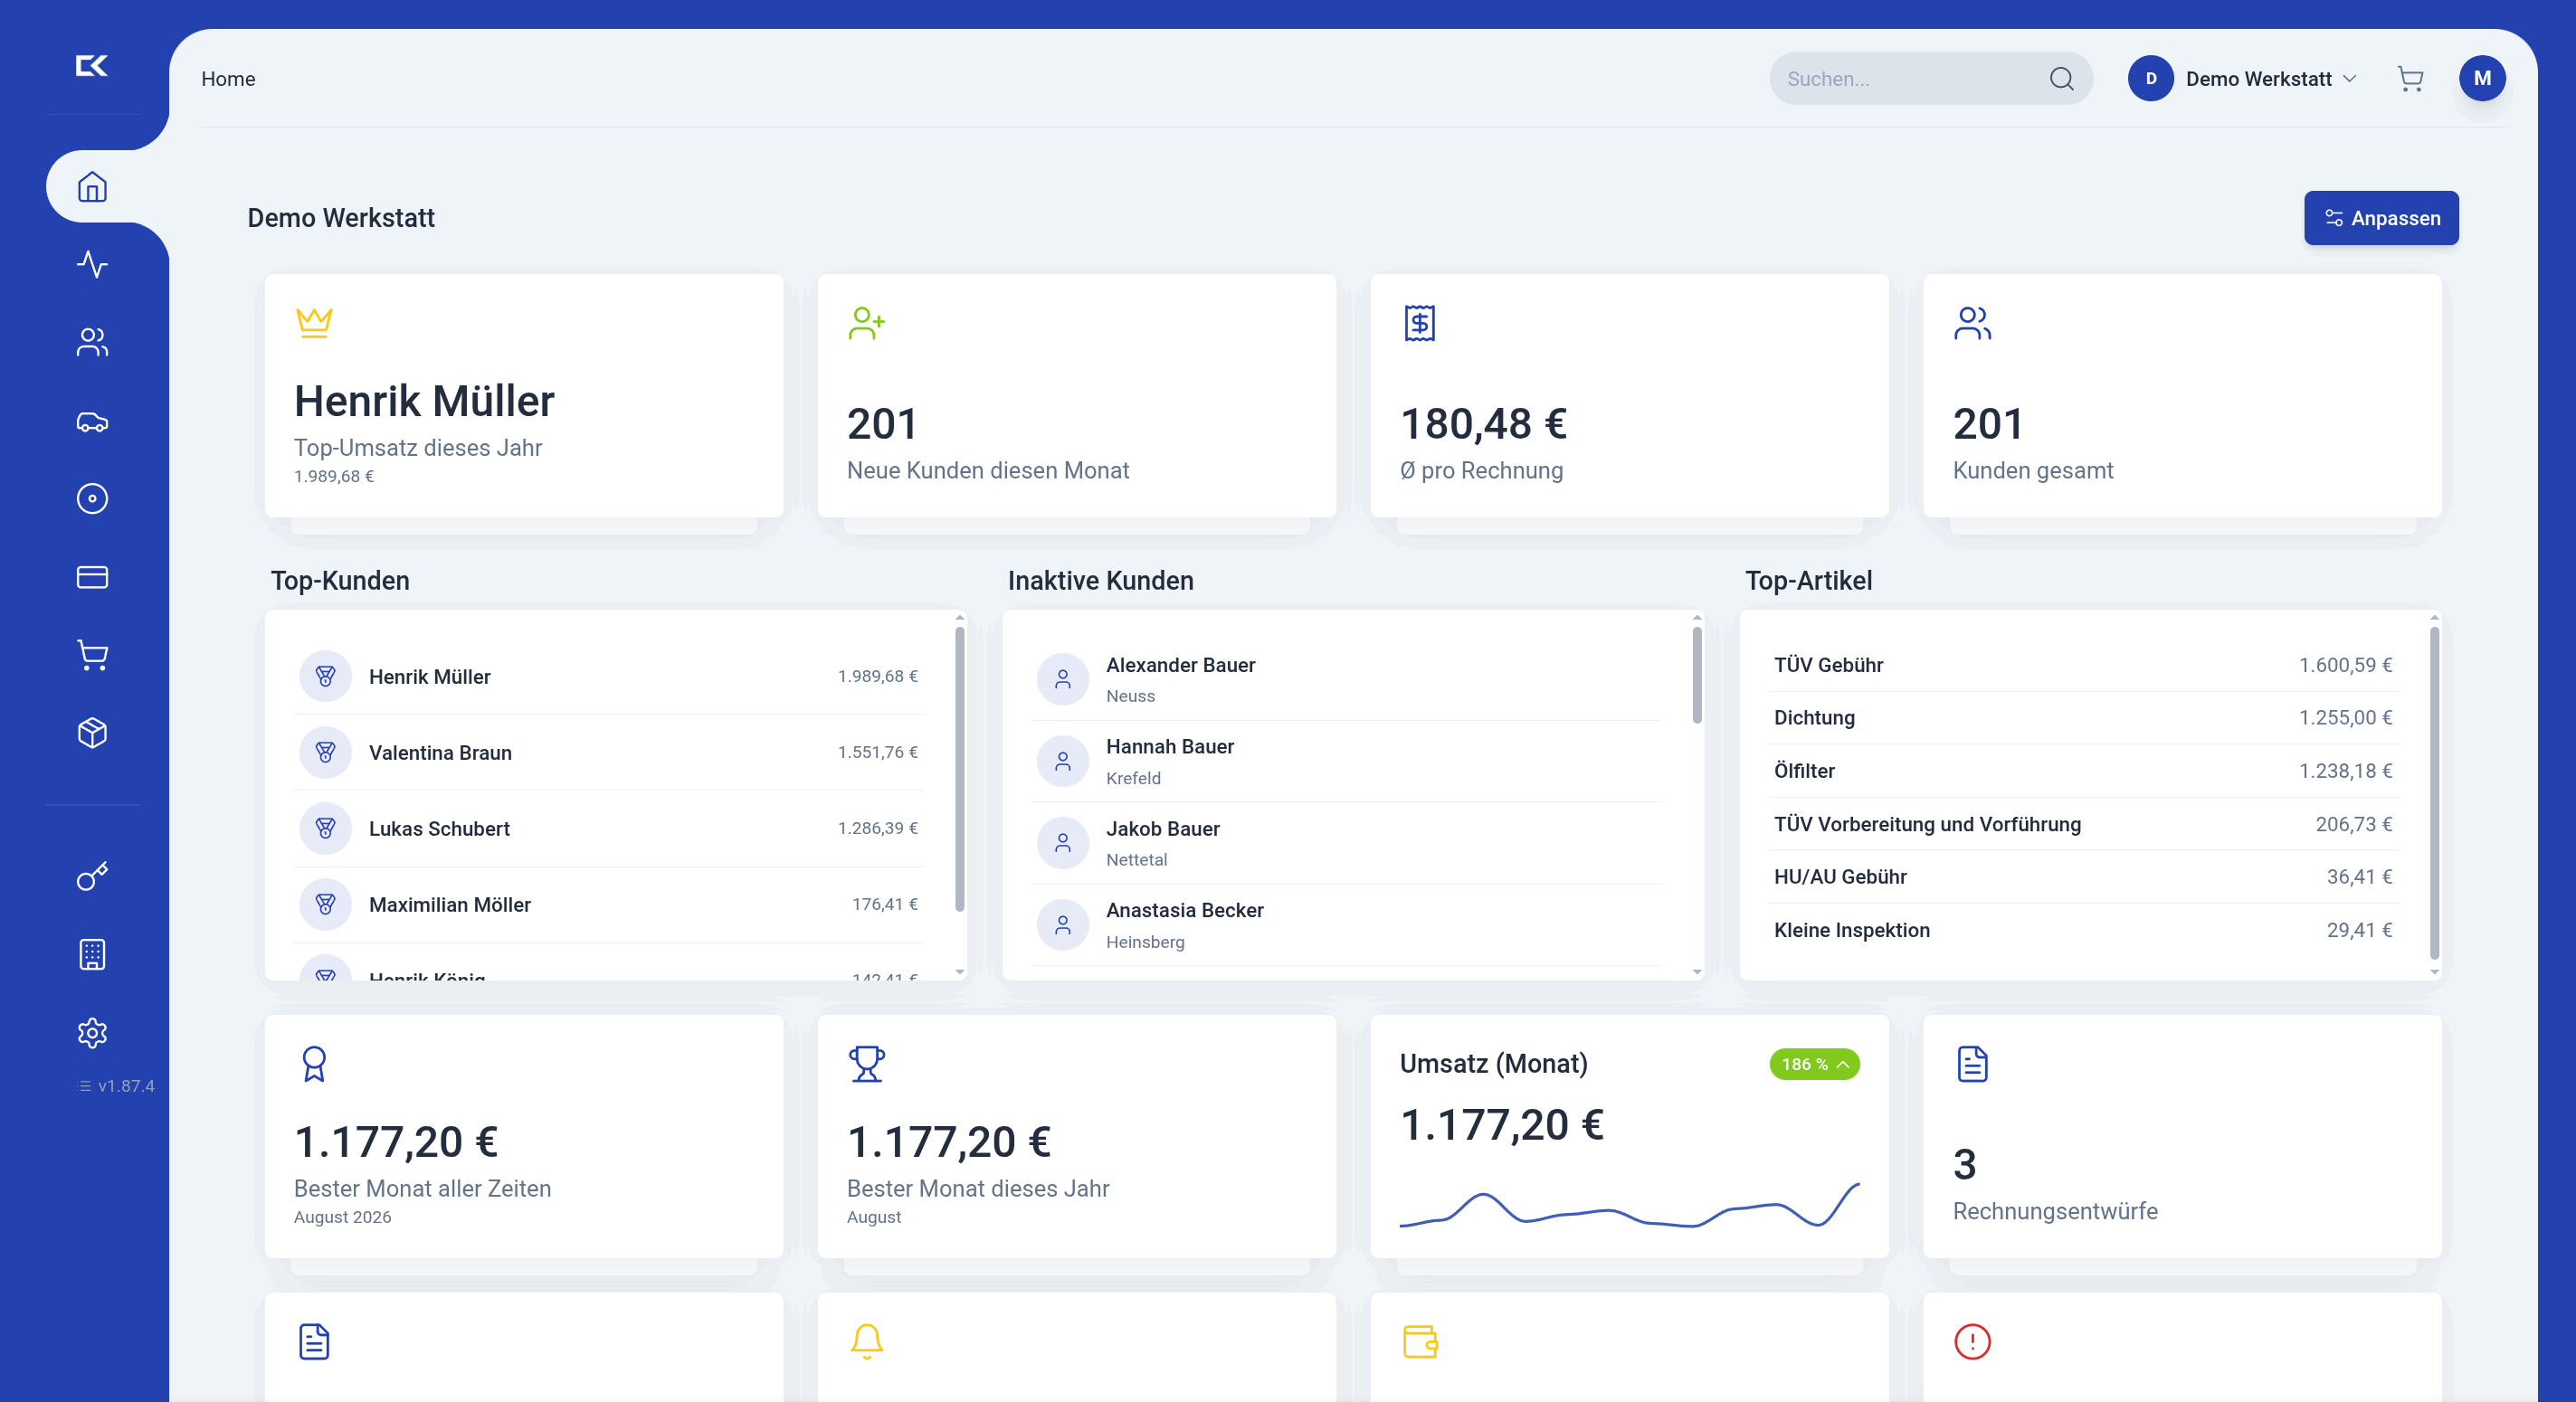
Der Vollzugang kostet 15 € pro Monat und Nutzer. Wer die Funktionen im Detail prüfen möchte, findet auf der Preisseite den direkten Einstieg in einen Testzugang.
Gesetzliche und fachliche Primärquellen
Diese Quellen bilden die rechtliche Grundlage der Aussagen in diesem Artikel und sollten vor eigenen Prüfungsvorbereitungen konsultiert werden:
- § 141 AO: Buchführungspflicht bestimmter Steuerpflichtiger.
- § 238 HGB: Buchführungspflicht des Kaufmanns.
- BMF-FAQ zur E-Rechnung und die GoBD-Änderung.
Dieser Artikel enthält allgemeine Informationen und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Wenden Sie sich an eine qualifizierte Finanzfachperson zu Ihrer persönlichen Lage, bevor Sie auf Grundlage dieses Inhalts handeln.
Quellen
- § 141 AO - Einzelnorm
- § 238 HGB - Einzelnorm
- Bundesfinanzministerium - Fragen und Antworten zur Einführung der obligatorischen E-Rechnung
- GoBD - 2. Änderung (BMF)
- DATEV - Schnittstellenanbieter
FAQ
Welche Besonderheiten gibt es in der Buchhaltung für eine Kfz-Werkstatt?
Werkstätten müssen Erlöse aus Arbeitsleistung und Ersatzteilverkauf strikt getrennt erfassen, da beide steuerlich unterschiedlich behandelt werden und bei Prüfungen einzeln nachvollziehbar sein müssen. Zusätzlich verlangt die Praxis eine enge Verknüpfung von Aufträgen, Materialverbrauch und Belegen, damit sich jeder Geschäftsvorfall eindeutig zuordnen lässt.
Welche Beispiele gibt es für die doppelte Buchführung?
Ein typisches Beispiel ist der Verkauf von Ersatzteilen: Der Wareneingang wird im Soll auf das Bestandskonto und im Haben auf Bank oder Verbindlichkeiten gebucht, der spätere Verkauf an den Kunden erhöht im Soll die Forderungen und im Haben die Erlöse. Auch die Verbuchung von Arbeitsleistung, Fremdleistungen oder Barzahlungen folgt demselben Prinzip von Soll und Haben.
Wann ist doppelte Buchführung notwendig?
Kaufleute sind nach § 238 HGB unabhängig von Umsatz oder Gewinn zur doppelten Buchführung verpflichtet. Nicht eingetragene Einzelunternehmer prüfen stattdessen die Kriterien aus § 141 AO, wonach die Finanzbehörde sie zur Buchführung auffordern kann.
Welche Unternehmen müssen eine doppelte Buchhaltung führen?
Im Handelsregister eingetragene Kaufleute wie GmbHs, UGs oder eingetragene Personengesellschaften sind stets zur doppelten Buchführung verpflichtet. Nicht eingetragene Gewerbetreibende werden erst dann verpflichtet, wenn das Finanzamt sie anhand der Kriterien der Abgabenordnung dazu auffordert.
Kann ich die Buchführung für meine Werkstatt selbst machen?
Grundsätzlich ja, sofern Sie die gesetzlichen Vorgaben aus HGB und GoBD einhalten und über die nötige Zeit und Fachkenntnis verfügen. Viele Werkstattinhaber übernehmen die laufende Belegerfassung selbst und lassen Monats- oder Jahresabschlüsse von einem Steuerberater prüfen, um Fehler bei komplexeren Fragen zu vermeiden.