Offene Posten in der Werkstatt: Liste, Buchung und Mahnwesen

Ein offener Posten ist in der Kfz-Werkstatt jede Rechnung, die noch nicht vollständig bezahlt ist. Das kann die Inspektion sein, die der Kunde „nächste Woche überweist“, die Unfallreparatur mit Teilzahlung oder die Rechnung an den Flottenkunden mit 30 Tagen Zahlungsziel. Führen Sie diese Posten in einer sauberen Liste, ordnen Sie Zahlungseingänge zeitnah zu und mahnen Sie nach Fälligkeit konsequent. So bleibt Ihre Liquidität stabil, und Sie erfüllen zugleich die Anforderungen an eine ordnungsmäßige Buchführung. Dieser Leitfaden zeigt Ihnen, welche Spalten in eine Offene-Posten-Liste gehören und wie offene Posten gebucht und ausgeglichen werden. Er erklärt außerdem, wann ein Kunde in Verzug ist und wie Sie Fehler vermeiden, wenn Auftrag und Buchhaltung in getrennten Programmen laufen.
Kurz gesagt
- Offen ist nicht überfällig: Eine Rechnung bleibt offen, bis der letzte Euro eingegangen ist. Überfällig wird sie erst nach Ablauf des Zahlungsziels.
- Die OP-Liste braucht mindestens: Rechnungsnummer, Kunde, Rechnungsdatum, Fälligkeit, Bruttobetrag, gezahlten Betrag, Restbetrag und Mahnstufe.
- Teilzahlungen mindern den Posten: Bei 1.190,00 € Rechnungsbetrag und 400,00 € Anzahlung bleiben 790,00 € offen.
- Verzug tritt oft ohne Mahnung ein: Bei einem festen Zahlungsdatum geschieht das automatisch, sonst spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung. Bei Privatkunden gilt die 30-Tage-Regel nur mit Hinweis auf der Rechnung.
- Fristen beachten: Forderungen verjähren in der Regel nach drei Jahren zum Jahresende. Buchungsbelege sind seit 2025 acht Jahre aufzubewahren.
Inhaltsverzeichnis
- 1. Was ein offener Posten in der Werkstatt ist
- 2. Die Offene-Posten-Liste: Aufbau und Spalten
- 3. Offene Posten buchen und ausgleichen
- 4. Was bei offenen Werkstattrechnungen besonders zählt
- 5. Debitorenmanagement: von der Fälligkeit bis zur Mahnung
- 6. Rechtlicher Rahmen: Buchführung, Aufbewahrung, Verjährung
- 7. Mehrere Programme, doppelte Arbeit: typische Fehlerquellen
- 8. Unsere Sicht auf offene Posten in der Werkstatt
- 9. Offene Posten mit CarsKeeper im Blick
- Häufige Fragen zu offenen Posten
- Quellen
1. Was ein offener Posten in der Werkstatt ist
Offene Posten (kurz OP oder OPOS) sind Forderungen und Verbindlichkeiten, die noch nicht vollständig ausgeglichen sind. In der Werkstatt stehen meist die Forderungen im Mittelpunkt: Ausgangsrechnungen an Kunden, die noch ganz oder teilweise unbezahlt sind. Auf der anderen Seite stehen die Verbindlichkeiten, also Eingangsrechnungen von Teilehändlern, Lackierern oder dem Abschleppdienst, die Sie selbst noch begleichen müssen.
Ein offener Posten entsteht, sobald eine Rechnung gestellt ist, und bleibt bestehen, solange ein Restbetrag aussteht. Dabei unterscheiden Sie drei Zustände:
| Status | Bedeutung | Beispiel |
|---|---|---|
| Offen, nicht fällig | Rechnung gestellt, Zahlungsziel läuft noch | Rechnung vom 2. des Monats, zahlbar in 14 Tagen, heute ist der 10. |
| Fällig | Zahlungsziel endet heute | Der 14. Tag ist erreicht |
| Überfällig | Zahlungsziel überschritten, Betrag steht weiter aus | Tag 20, kein Zahlungseingang |
Ein offener Posten ist also kein Problem an sich. Er zeigt zunächst nur, dass Geld unterwegs ist. Handlungsbedarf entsteht, wenn die Fälligkeit verstreicht. Wenn nichts anderes vereinbart ist, wird die Zahlung nach § 271 BGB grundsätzlich sofort fällig. In der Praxis vereinbaren Betriebe jedoch meist ein Zahlungsziel von einigen Tagen oder Wochen nach Rechnungsdatum.
Merksatz: Offen heißt „noch nicht bezahlt“, überfällig heißt „zu spät bezahlt“. Nur der zweite Fall gehört ins Mahnwesen.
2. Die Offene-Posten-Liste: Aufbau und Spalten
Die Offene-Posten-Liste ist Ihre tägliche Arbeitsgrundlage im Forderungsmanagement. Ausgangsrechnungen werden bei den Debitoren (Kunden) geführt, Eingangsrechnungen bei den Kreditoren (Lieferanten). Für eine Werkstatt empfiehlt sich eine Liste, die nicht nur den Betrag zeigt, sondern auch den nächsten Schritt. Eine bewährte Spaltenstruktur, wie sie etwa WHK Controlling für eine OPOS-Liste beschreibt, sieht so aus:
| Spalte | Inhalt | Warum wichtig |
|---|---|---|
| Rechnungsnummer | fortlaufende Nummer der Ausgangsrechnung | eindeutige Zuordnung von Zahlungen |
| Kunde/Debitor | Name, Kundennummer, ggf. Kennzeichen | in der Werkstatt das Fahrzeug mitführen |
| Rechnungsdatum | Datum der Rechnung | Beginn des Zahlungsziels |
| Zahlungsziel | z. B. 14 oder 30 Tage | Grundlage der Fälligkeit |
| Fälligkeit | konkretes Datum | Sortierung nach Dringlichkeit |
| Betrag brutto | Rechnungsbetrag inkl. Umsatzsteuer | Ausgangswert |
| Zahlungseingang | bereits gezahlte Beträge mit Datum | Teilzahlungen sichtbar machen |
| Offenbetrag | Restbetrag | eigentliche Forderung |
| Tage überfällig | Differenz zwischen heute und Fälligkeit | Priorität |
| Status | offen, fällig heute, überfällig, bezahlt | schneller Überblick |
| Mahnstufe | 1, 2, 3 oder Inkasso | Stand im Mahnprozess |
| Notiz/Nächster Schritt | z. B. „Kunde ruft Freitag zurück“ | Verantwortung und Verlauf |
Die wichtigste Spalte ist das Fälligkeitsdatum. Ohne sie lässt sich die Liste nicht nach Dringlichkeit sortieren, und Sie mahnen im Zweifel zu früh oder zu spät. Gewähren Sie Gewerbekunden Skonto, lohnt sich zusätzlich eine Spalte dafür. Ebenso sinnvoll ist eine Spalte für die Zahlungsart (Überweisung, EC-Karte, bar bei Abholung).
Fälligkeitsstruktur: Altersgliederung der Forderungen
Neben der Einzelliste hilft eine Gliederung der Forderungen nach ihrem Alter. Üblich sind vier Gruppen:
- nicht fällig
- 1 bis 30 Tage überfällig
- 31 bis 60 Tage überfällig
- mehr als 60 Tage überfällig
Solche Aging-Listen und Außenstandslisten gehören zur laufenden Überwachung der Debitoren. Das beschreibt eine Untersuchung des Volkswirtschaftlichen Instituts für Mittelstand und Handwerk an der Universität Göttingen zum Forderungsmanagement im Handwerk. Für Sie heißt das praktisch: Wächst die Gruppe „mehr als 60 Tage“, sollten Sie Zahlungsbedingungen oder Mahnrhythmus überprüfen.
3. Offene Posten buchen und ausgleichen
In der Offene-Posten-Buchhaltung wird jede Rechnung als eigener Vorgang geführt. Ein Posten durchläuft dabei vier Phasen:
- Entstehen: Die Ausgangsrechnung wird gebucht. Forderung, Erlös und Umsatzsteuer werden erfasst.
- Fällig werden: Das Zahlungsziel läuft ab.
- Ausgleichen: Der Zahlungseingang wird dem Posten zugeordnet. In der Buchhaltung heißt das auch „Ausziffern“: Rechnung und Zahlung werden einander zugeordnet.
- Schließen: Der Restbetrag ist null, der Posten verschwindet aus der Liste.
Der Zahlungseingang verändert dabei nicht das ursprüngliche Rechnungsdokument. Teilzahlung, Skonto oder Überzahlung sind eigene Bewegungen auf dem Posten. Wie Sie Zahlungen mit den passenden SKR-Buchungssätzen erfassen, zeigen wir Schritt für Schritt im Beitrag Zahlungseingang in der Werkstatt verbuchen.
Rechenbeispiel: Teilzahlung bei einer Reparatur
Ein Kunde lässt Zahnriemen und Wasserpumpe tauschen. Die Rechnung lautet auf 1.000,00 € netto zuzüglich 190,00 € Umsatzsteuer, also 1.190,00 € brutto. Bei Abholung zahlt er 400,00 € per EC-Karte, den Rest will er überweisen.
| Vorgang | Betrag | Offener Rest |
|---|---|---|
| Rechnung gestellt | 1.190,00 € | 1.190,00 € |
| Teilzahlung EC-Karte | −400,00 € | 790,00 € |
| Überweisung nach 10 Tagen | −790,00 € | 0,00 € |
Erst mit dem Eingang der 790,00 € ist der Posten ausgeglichen. Der häufigste Fehler im Alltag: Die Zahlung ist längst auf dem Konto, wurde aber keinem Posten zugeordnet. Die Rechnung steht dann weiter als offen in der Liste. Im schlimmsten Fall geht eine Mahnung an einen Kunden, der bereits bezahlt hat. Das kostet Vertrauen, gerade bei Stammkunden.
Korrekturen, Gutschriften und uneinbringliche Forderungen
Stimmt der Rechnungsbetrag nicht, wird die Rechnung nicht einfach überschrieben. Sie korrigieren sie über eine Stornorechnung oder eine Rechnungskorrektur, und der offene Posten passt sich entsprechend an. Hinweise dazu finden Sie in unseren Beiträgen zur Stornorechnung in der Werkstatt und zur Gutschrift in der Werkstatt.
Ist eine Forderung endgültig nicht mehr einzutreiben, etwa nach einer Insolvenz des Kunden, wird sie ausgebucht. Dabei werden Erlös und Umsatzsteuer korrigiert. Die genaue Behandlung stimmen Sie am besten mit Ihrer Steuerberaterin oder Ihrem Steuerberater ab, bevor Sie den Posten schließen.

4. Was bei offenen Werkstattrechnungen besonders zählt
Eine Werkstattrechnung ist mehr als ein Betrag. Kommt es zum Streit, prüft der Kunde, ob die abgerechneten Arbeiten beauftragt und freigegeben waren. Bei einer offenen Reparaturrechnung müssen deshalb Reparaturauftrag, Freigaben und tatsächlich ausgeführte Arbeiten zusammenpassen. Bei einem Fahrzeugverkauf zählen Kaufvertrag und Zahlungsverlauf.
Für Ihre offenen Posten bedeutet das:
- Kostenvoranschlag dokumentieren: Was vorab genannt wurde, sollte nachvollziehbar mit der Rechnung zusammenhängen. Ein strukturierter Kostenvoranschlag für die Kfz-Werkstatt schafft hier Klarheit.
- Freigaben schriftlich festhalten: Zusatzarbeiten, etwa verschlissene Bremsscheiben, die erst auf der Bühne auffallen, sollten mit Unterschrift oder dokumentierter Freigabe erfasst sein.
- Rechnung vollständig stellen: Eine Rechnung mit allen Pflichtangaben wird seltener beanstandet. Unser Beitrag zur Rechnungsstellung in der Werkstatt fasst Pflichtangaben und E-Rechnung zusammen.
- Neue Kunden einschätzen: Bei hohen Reparatursummen und unbekannten Kunden hilft eine Bonitätsprüfung von Werkstattkunden, bevor das Fahrzeug den Hof verlässt.
Je lückenloser die Kette vom Auftrag bis zur Rechnung ist, desto weniger Diskussion gibt es später über einen offenen Posten.
5. Debitorenmanagement: von der Fälligkeit bis zur Mahnung
Debitorenmanagement heißt, offene Forderungen aktiv zu steuern statt sie nur zu verwalten. Die Debitorenbuchhaltung ist dabei die Schaltzentrale: Sie zeigt, welche Kunden pünktlich zahlen und wo Sie nachhaken müssen.
Wann ein Kunde in Verzug ist
Der Verzug ist der rechtliche Wendepunkt im Forderungsmanagement. Ab diesem Zeitpunkt haben Sie gegenüber dem Kunden weitergehende Ansprüche als nur den Rechnungsbetrag. Drei Konstellationen sind für Werkstätten typisch:
| Situation | Verzug tritt ein |
|---|---|
| Festes Zahlungsdatum auf der Rechnung (z. B. „zahlbar bis 15.11.“) | automatisch nach Ablauf des Datums, auch ohne Mahnung |
| Kein Zahlungsziel, Geschäftskunde | spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung |
| Kein Zahlungsziel, Privatkunde | nach 30 Tagen nur, wenn die Rechnung ausdrücklich darauf hinweist |
Diese Übersicht beruht auf der Darstellung zu Mahnfristen und Verzug der Unternehmensberatung Paulus. Für die Praxis folgt daraus eine einfache Regel: Schreiben Sie auf jede Rechnung ein konkretes Zahlungsdatum. Das schafft Klarheit für den Kunden und für Ihre OP-Liste.
Mahnstufen sinnvoll staffeln
Ein bewährter Ablauf hat drei Stufen:
- Zahlungserinnerung: freundlich, wenige Tage nach Fälligkeit, mit Rechnungsnummer und Betrag. Bei Stammkunden lässt sich das oft telefonisch erledigen.
- Erste Mahnung: sachlich, mit neuer Frist. Nach der IHK Regensburg sollte ein Mahnschreiben Datum und Nummer der Rechnung sowie das Zahlungsziel enthalten. War der Kunde noch nicht in Verzug, setzt ihn die Mahnung in Verzug.
- Letzte Mahnung: mit Ankündigung der nächsten Schritte, etwa des gerichtlichen Mahnverfahrens oder der Übergabe an ein Inkassounternehmen.
Halten Sie jeden Schritt in den Spalten „Mahnstufe“ und „Nächster Schritt“ fest. So sieht jeder im Team, wer zuletzt mit dem Kunden gesprochen hat, und niemand mahnt doppelt.
6. Rechtlicher Rahmen: Buchführung, Aufbewahrung, Verjährung

Die Offene-Posten-Buchführung ist in Deutschland ausdrücklich zulässig. Nach § 239 Abs. 4 Satz 1 HGB und § 146 Abs. 5 Satz 1 AO kann eine geordnete Belegablage bei unbaren Geschäften die grundbuchmäßigen Aufzeichnungen und Personenkonten ersetzen. Voraussetzung ist, dass das Verfahren den Grundsätzen ordnungsmäßiger Buchführung entspricht. Digital geführt heißt das: nachvollziehbar, unveränderbar und vollständig, also GoBD-konform.
Zwei Fristen sollten Sie kennen:
- Aufbewahrung: Mit dem Vierten Bürokratieentlastungsgesetz gilt für Buchungsbelege seit dem 01.01.2025 eine Aufbewahrungsfrist von 8 statt 10 Jahren. Bücher, Inventare und Jahresabschlüsse bleiben bei 10 Jahren, Handels- und Geschäftsbriefe bei 6 Jahren. Rechnungen und Zahlungsbelege zu Ihren offenen Posten zählen zu den Buchungsbelegen.
- Verjährung: Offene Forderungen verjähren in der Regel nach drei Jahren, und zwar zum Jahresende. Die Frist beginnt am Ende des Jahres, in dem die Forderung entstanden ist. Eine Reparaturrechnung aus dem Jahr 2026 verjährt also in der Regel mit Ablauf des 31.12.2029. Steht ein älterer Posten kurz vor Jahresende noch offen, sprechen Sie rechtzeitig mit Ihrer Rechtsanwältin oder Ihrem Rechtsanwalt über Schritte, die die Verjährung hemmen, etwa einen Mahnbescheid.
Merksatz: Ein offener Posten, der jahrelang „mitläuft“, verliert nicht nur an Wert, sondern irgendwann auch seine rechtliche Durchsetzbarkeit.
7. Mehrere Programme, doppelte Arbeit: typische Fehlerquellen
Viele Werkstätten arbeiten mit einem Programm für Aufträge, einem zweiten für Rechnungen, einer Excel-Liste für offene Posten und einer separaten Buchhaltung. An jeder dieser Schnittstellen können Informationen verloren gehen. Typische Folgen:
- Doppelte Datenpflege: Kundendaten, Rechnungsnummer und Betrag werden mehrfach erfasst. Ein Zahlendreher reicht, und Zahlung und Rechnung finden nicht zueinander.
- Veraltete OP-Liste: Die Excel-Tabelle zeigt den Stand von letzter Woche. Wer danach mahnt, mahnt womöglich bereits bezahlte Rechnungen.
- Fehlender Kontext: In der Buchhaltung steht nur ein Betrag, während die Freigabe des Kunden im Auftragsprogramm oder auf Papier im Ordner liegt.
- Unklare Zuständigkeit: Wer hat den Kunden zuletzt angerufen? Ohne gemeinsame Notizen bleibt das offen.
So reduzieren Sie diese Fehler:
- Eine Datenquelle: Kunde, Fahrzeug, Auftrag und Rechnung werden nur einmal angelegt.
- Fester Rhythmus: Zahlungseingänge mindestens wöchentlich zuordnen, besser täglich.
- Mahnstatus am Posten: Mahnstufe und nächster Schritt stehen direkt bei der Rechnung, nicht in einer separaten Datei.
- Klare Rollen: Eine Person ist für den Abgleich verantwortlich, und eine Vertretung ist benannt.
8. Unsere Sicht auf offene Posten in der Werkstatt
Aus unserer Arbeit mit freien Kfz-Werkstätten wissen wir: Offene Posten entstehen selten durch zahlungsunwillige Kunden, sondern oft durch Lücken zwischen den Programmen. Der Auftrag liegt hier, die Rechnung dort, die OP-Liste in Excel und die Buchhaltung beim Steuerbüro.
Deshalb haben wir CarsKeeper so gebaut, dass der Weg vom Auftrag über den Kostenvoranschlag und die digitale Unterschrift bis zur E-Rechnung und zum Mahnwesen in einem System läuft. Werkstattmanagement und Buchhaltung gehören für uns zusammen, ohne doppelte Datenpflege und ohne Modulwechsel.
Wer offene Posten dort sieht, wo auch der Auftrag und die Freigabe des Kunden liegen, mahnt sicherer, freundlicher und mit weniger Aufwand.
Fabian
9. Offene Posten mit CarsKeeper im Blick
CarsKeeper verbindet Kunden- und Fahrzeugverwaltung, digitale Aufträge, Kostenvoranschläge und die Rechnungsstellung inklusive E-Rechnung, XRechnung und ZUGFeRD mit einem integrierten Mahnwesen. Die Software arbeitet GoBD- und DSGVO-konform, ist voll cloudbasiert und auf allen Geräten nutzbar. DATEV-Export und integrierte Bilanzbuchhaltung folgen demnächst.
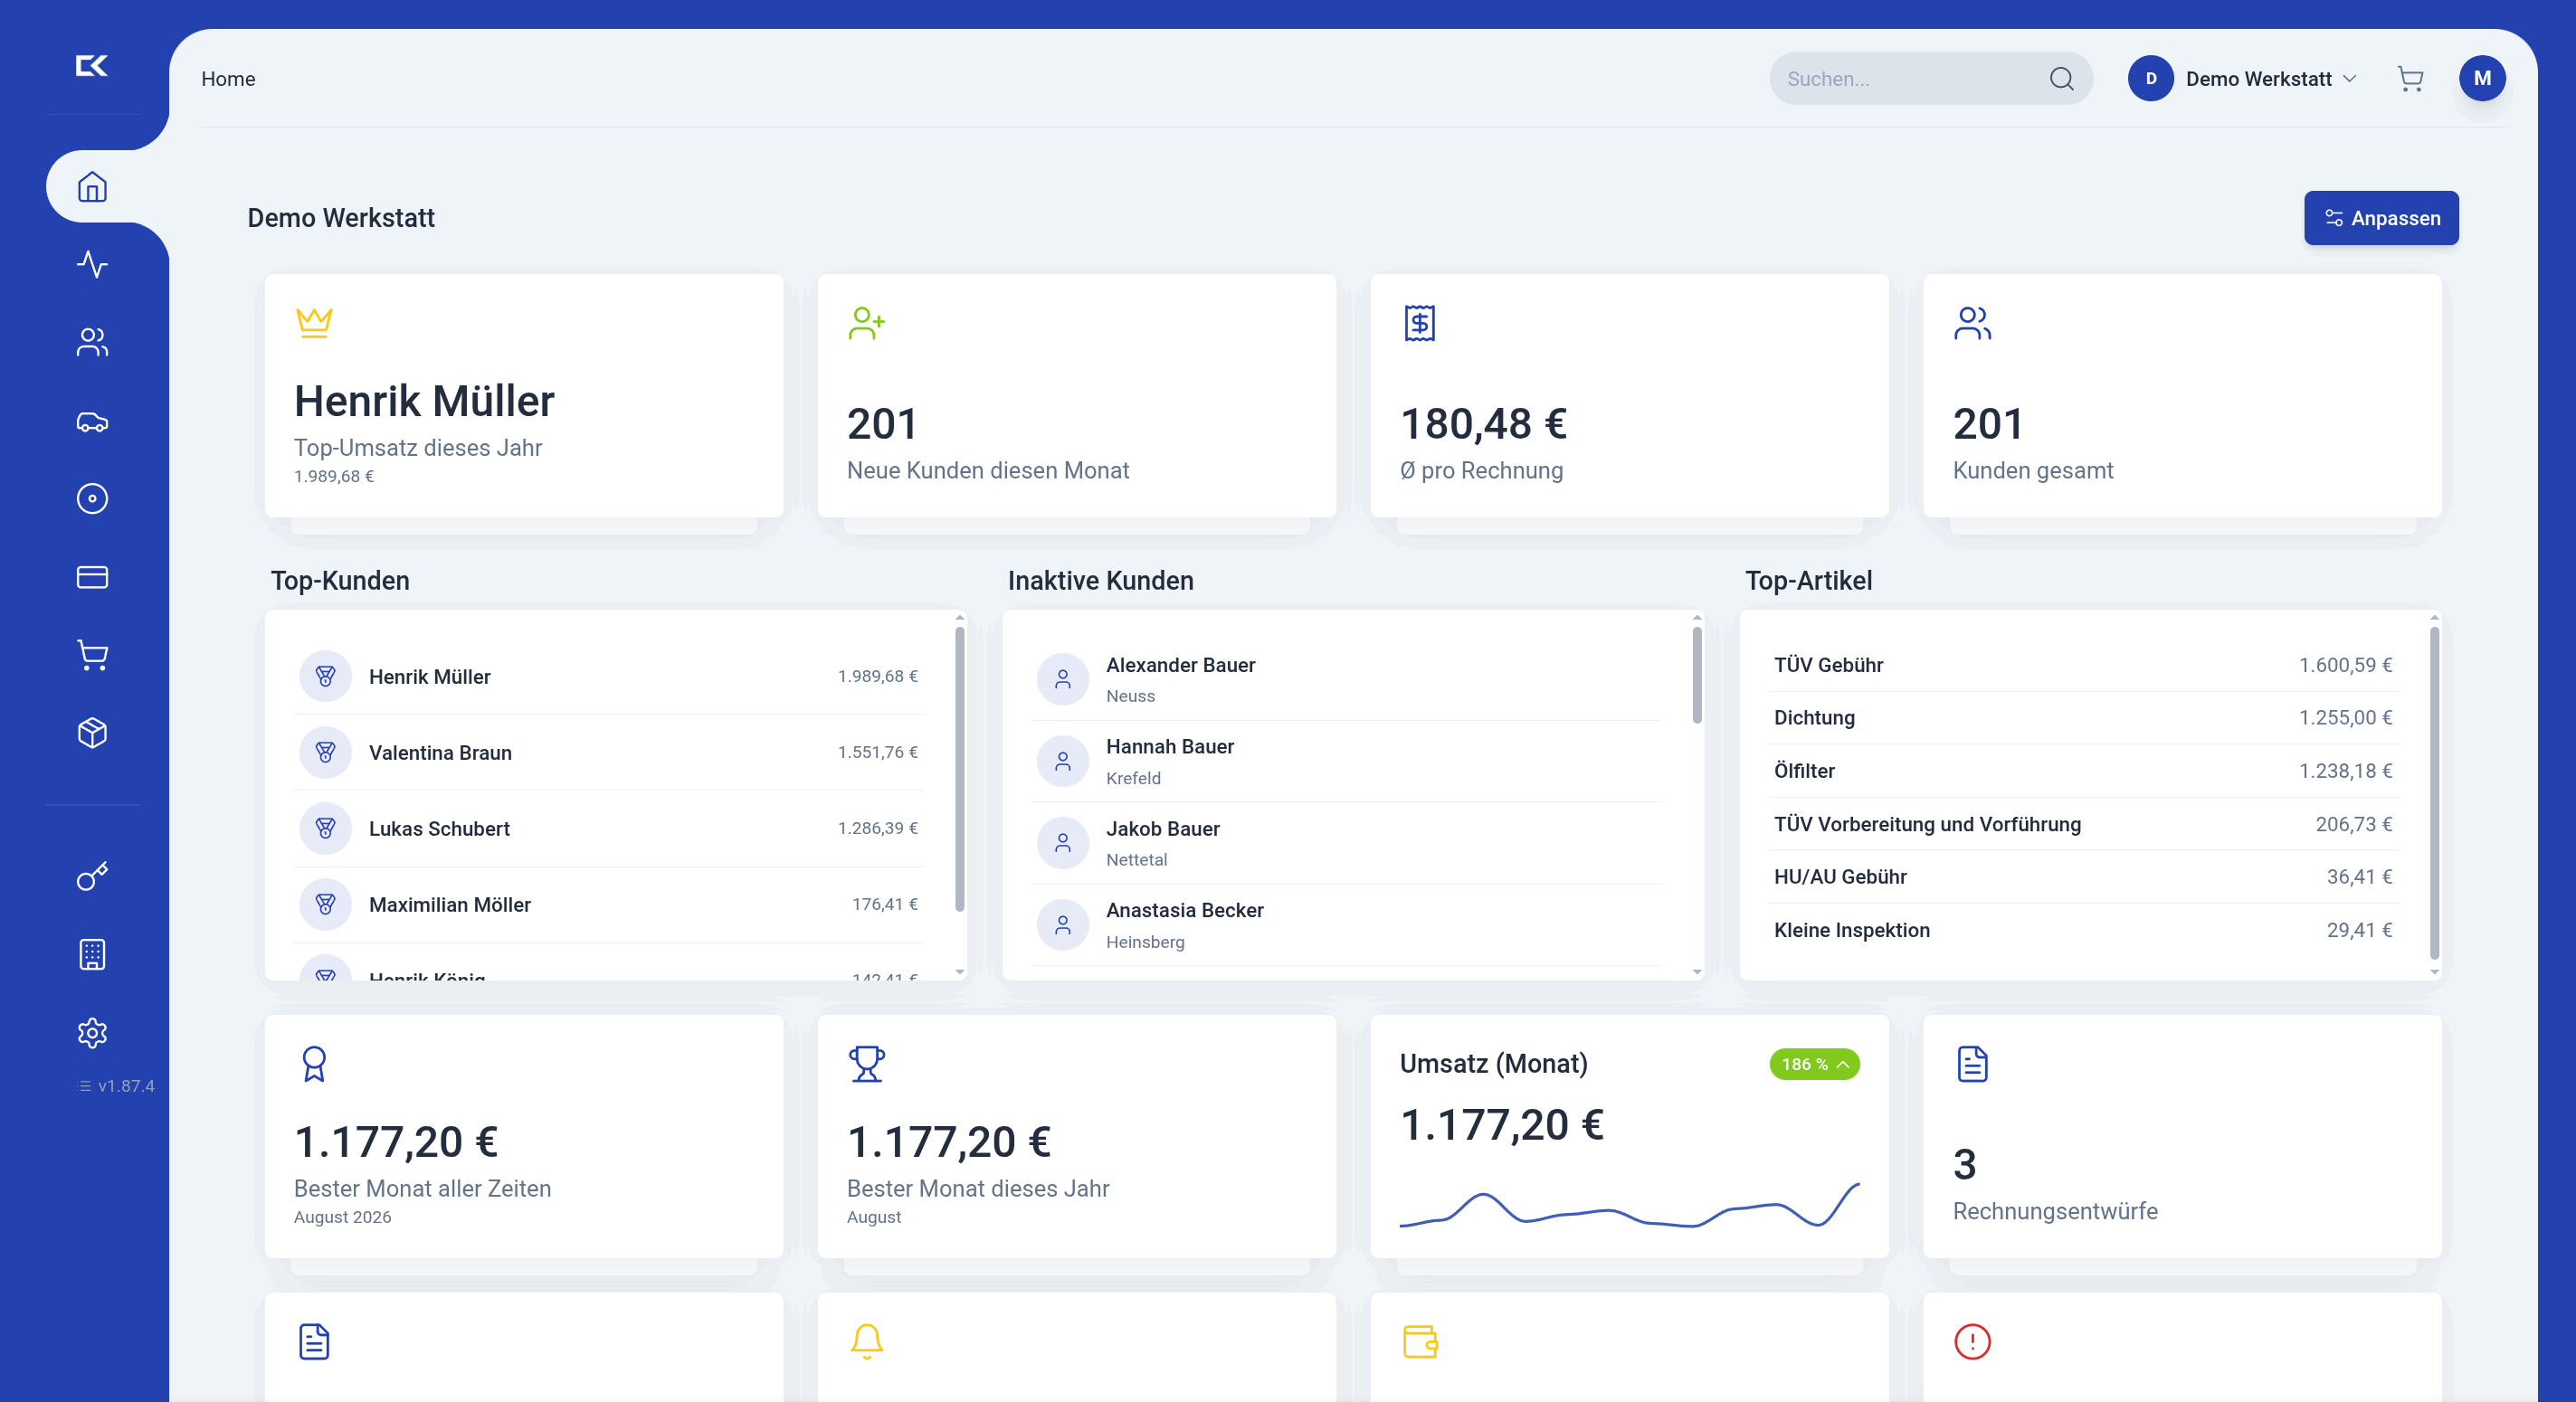
Der CarsKeeper Vollzugang kostet 15 € pro Monat und Nutzer. Wie das Mahnwesen Ihre offenen Posten abbildet, sehen Sie auf der Seite Mahnwesen für Werkstätten.
Häufige Fragen zu offenen Posten
Was ist der Unterschied zwischen offenen Posten und Forderungen?
Forderung ist der Oberbegriff für jeden Anspruch auf Zahlung gegenüber einem Kunden. Ein offener Posten ist die einzelne, noch nicht ausgeglichene Rechnung in Ihrer Buchhaltung. Im Alltag werden beide Begriffe oft gleichbedeutend verwendet, wenn es um unbezahlte Ausgangsrechnungen geht.
Wie oft sollte eine Werkstatt die Offene-Posten-Liste prüfen?
Bewährt hat sich ein wöchentlicher Abgleich mit den Kontoauszügen, bei vielen Rechnungen ein täglicher. Wichtig ist, Zahlungen sofort dem richtigen Posten zuzuordnen. Nur dann zeigt die Liste den tatsächlichen Stand, und Mahnungen gehen an die richtigen Kunden.
Darf ich Mahngebühren berechnen?
Mahnkosten und Verzugszinsen kommen grundsätzlich erst in Betracht, wenn der Kunde in Verzug ist. Deshalb lohnt sich ein festes Zahlungsdatum auf jeder Rechnung. Zur zulässigen Höhe im Einzelfall beraten Sie Ihre Handwerkskammer, Ihre IHK oder Ihre Rechtsanwältin bzw. Ihr Rechtsanwalt.
Wie lange muss ich Rechnungen zu offenen Posten aufbewahren?
Rechnungen und Zahlungsbelege sind Buchungsbelege und unterliegen seit dem 01.01.2025 einer Aufbewahrungsfrist von 8 Jahren. Bücher und Jahresabschlüsse sind weiterhin 10 Jahre aufzubewahren.
Quellen
- IHK Regensburg: Mahnung und Verzug
- NWB Datenbank: Offene-Posten-Buchführung, Debitoren und Kreditoren
- ifh Göttingen: Forderungsmanagement im Handwerk
- Steuerberater Michael Schröder: Grundsätze ordnungsgemäßer Buchführung
- Unternehmensberatung Paulus: Offene Rechnungen und Mahnwesen
- WHK Controlling: Offene-Posten-Liste in Excel
- Fortis Inkasso: Werkstatt- und Fahrzeugrechnung offen