XRechnung validieren: So prüfen Sie E-Rechnungen sicher

Wenn Sie eine XRechnung validieren, prüft eine Software die XML-Datei in drei Stufen: das technische Schema, die Geschäftsregeln der europäischen Norm EN 16931 und die deutschen XRechnung-Regeln. Das Ergebnis sagt Ihnen, ob die Datei formal korrekt ist und ob der Empfänger sie annehmen sollte. Ob Preis, Stundenzahl oder Steuersatz in der Sache stimmen, beurteilt der Validator nicht. Diese Prüfung bleibt Ihre Aufgabe. Im Folgenden erfahren Sie, welche Werkzeuge es gibt, wie Sie einen Prüfbericht lesen, welche Fehler am häufigsten auftreten und wie Sie diese dauerhaft an der Quelle beheben.
Kurz gesagt
- Die Validierung läuft in drei Stufen: Syntaxschema, EN-16931-Regeln, XRechnung-Regeln. Scheitert die erste Stufe, ist die Datei technisch unbrauchbar.
- Ein Formatfehler macht aus einer E-Rechnung steuerlich eine „sonstige Rechnung“. Das hat das Bundesfinanzministerium im BMF-Schreiben vom 15.10.2025 klargestellt.
- Ein grünes Ergebnis bestätigt nur die formale Korrektheit, nicht die inhaltliche Richtigkeit der Rechnung.
- Fehler (Error) verhindern die Verarbeitung, Warnungen (Warning) sollten Sie prüfen, sie blockieren aber in der Regel nicht.
- Korrigieren Sie Fehler in Ihrer Rechnungssoftware und nicht direkt in der XML-Datei.
Inhaltsverzeichnis
- 1. Was bei der Validierung geprüft wird
- 2. Was ein grünes Ergebnis bedeutet und was nicht
- 3. Rechtlicher Rahmen: Wann es auf eine gültige XRechnung ankommt
- 4. Schritt für Schritt: So prüfen Sie eine XRechnung
- 5. Die häufigsten Fehler und ihre Codes
- 6. Fehler oder Warnung: So lesen Sie den Prüfbericht
- 7. Fehler beheben: an der Quelle statt in der XML-Datei
- 8. Die Prüfung in den Werkstattalltag einbauen
- Unsere Sicht: Gültige XRechnungen entstehen im Auftrag
- E-Rechnungen direkt aus dem Werkstattauftrag
- Häufige Fragen zur XRechnung-Validierung
- Quellen
1. Was bei der Validierung geprüft wird
Die Koordinierungsstelle für IT-Standards (KoSIT) beschreibt die Validierung in der Spezifikation Standard XRechnung 3.0.2 als dreistufigen Prozess. Am Ende steht eine Empfehlung zur Annahme oder Ablehnung. Die Entscheidung trifft die Stelle, die die Rechnung empfängt.
| Stufe | Was geprüft wird | Typisches Beispiel |
|---|---|---|
| 1. Syntaxschema (XSD) | Ist die XML-Datei technisch korrekt aufgebaut? Stimmen Elemente, Reihenfolge und Datentypen? | Ein Datum im falschen Format, ein fehlendes Pflicht-Element |
| 2. Geschäftsregeln EN 16931 (BR, BR-CO) | Sind die Pflichtfelder der europäischen Norm befüllt? Gehen die Summen rechnerisch auf? Werden gültige Codes verwendet? | Nettosumme plus Umsatzsteuer ergibt nicht den Bruttobetrag |
| 3. XRechnung-Regeln (BR-DE) | Erfüllt die Datei die deutschen Zusatzanforderungen? | Fehlende Käuferreferenz bzw. Leitweg-ID, unvollständige Kontaktdaten des Verkäufers |
XRechnung gibt es in zwei Syntaxen: UBL und UN/CEFACT CII. Der E-Rechnungs-Validator des Landes Baden-Württemberg ist für XRechnung 3.0.2 in beiden Syntaxen konfiguriert. Er weist außerdem darauf hin, dass Rechnungssteller eine der beiden Syntaxen wählen dürfen, Rechnungsempfänger aber beide verarbeiten können müssen.
Merksatz: Erst Struktur, dann Norm, dann deutsche Regeln. Eine Datei, die schon an Stufe 1 scheitert, wird gar nicht erst weiter geprüft.
Und bei ZUGFeRD?
Viele Werkstätten versenden ZUGFeRD-Rechnungen, also ein PDF mit eingebetteter XML-Datei. Geprüft wird auch hier die XML-Schicht. Das sichtbare PDF kann einwandfrei aussehen, obwohl die eingebettete XML fehlt, unvollständig ist oder ein unpassendes Profil verwendet. Wann Sie welches Format einsetzen, erklären wir im Beitrag XRechnung oder ZUGFeRD für Werkstätten.
2. Was ein grünes Ergebnis bedeutet und was nicht
Ein erfolgreicher Prüfbericht bestätigt, dass die Datei unter dem verwendeten Regelsatz keine Fehler enthält. Mehr nicht. Der Validator weiß nicht, ob tatsächlich vier Arbeitsstunden angefallen sind, ob der vereinbarte Preis für den Zahnriemenwechsel stimmt oder ob der richtige Steuersatz gewählt wurde, solange die Zahlen in sich stimmig sind.
Das BMF-Schreiben vom 15.10.2025 unterscheidet deshalb drei Ebenen:
- Formatfehler: Die Datei entspricht nicht dem Format. Sie gilt dann nur als sonstige Rechnung und nicht als E-Rechnung. Ob ein Formatfehler vorliegt, lässt sich mit einer geeigneten Validierungsanwendung prüfen.
- Geschäftsregelfehler: Angaben sind unvollständig, etwa ein leeres Pflichtfeld BT-10 (Buyer Reference), oder widersprechen sich, etwa wenn der Steuerbetrag rechnerisch nicht zum angegebenen Steuersatz passt.
- Inhaltliche Fehler: Die Datei ist formal sauber, eine Angabe ist aber falsch, zum Beispiel ein unzutreffender Steuersatz. Solche Fehler findet keine Validierung.
Wie Tax & Bytes zum BMF-Schreiben erläutert, dürfen Sie sich als ordentlicher Kaufmann auf das technische Ergebnis einer geeigneten Validierungsanwendung verlassen, was Format und Geschäftsregeln angeht. Nachweisen können Sie das nur, wenn Sie den Validierungsbericht aufbewahren. Legen Sie den Prüfbericht deshalb zusammen mit der Rechnung ab.
Merksatz: Grün heißt „formal in Ordnung“, nicht „sachlich richtig“. Die inhaltliche Rechnungsprüfung bleibt Pflicht. Worauf Sie bei Werkstattrechnungen inhaltlich achten, zeigt unser Beitrag Rechnung in der Kfz-Werkstatt richtig prüfen.
3. Rechtlicher Rahmen: Wann es auf eine gültige XRechnung ankommt
Rechnungen an öffentliche Auftraggeber
Wer Behörden des Bundes beliefert, etwa bei der Wartung von Dienstfahrzeugen, unterliegt der E-Rechnungsverordnung (ERechV). Seit dem 27. November 2020 sind Rechnungen dort elektronisch zu stellen und über ein Verwaltungsportal des Bundes zu übermitteln. Grundsätzlich ist XRechnung in der jeweils aktuellen Fassung zu verwenden. Ein anderer Standard ist nur zulässig, wenn er der EN 16931 entspricht. Ausnahmen gelten unter anderem für Direktaufträge bis 1.000 €. Die Rechnung muss mindestens die Leitweg-ID, die Bankverbindung, die Zahlungsbedingungen und eine E-Mail- oder De-Mail-Adresse des Rechnungsstellers enthalten.

Die Bundesländer haben eigene Regelungen. Prüfen Sie bei Landes- und Kommunalaufträgen die Vorgaben des jeweiligen Rechnungsportals.
Rechnungen zwischen Unternehmen (B2B)
Seit dem 1. Januar 2025 müssen alle Unternehmen E-Rechnungen empfangen können. Für Umsätze, die bis zum 31.12.2026 ausgeführt werden, sind Papier- oder sonstige Rechnungen noch erlaubt. Bei einem Vorjahresumsatz von höchstens 800.000 € gilt das auch für Umsätze bis Ende 2027, wie iww.de zur Übergangsregelung zusammenfasst. Für viele Werkstätten mit Geschäftskunden wie Flottenbetreibern oder Autohäusern ist die Übergangszeit also bald vorbei. Welche Frist für Ihren Betrieb gilt, lesen Sie in unserem Überblick zur E-Rechnungspflicht 2027 und 2028.
| Situation | Was gilt |
|---|---|
| Empfang von E-Rechnungen | Pflicht für alle Unternehmen seit 1. Januar 2025 |
| Versand, Vorjahresumsatz über 800.000 € | Übergang endet für Umsätze ab 1. Januar 2027 |
| Versand, Vorjahresumsatz bis 800.000 € | Übergang endet für Umsätze ab 1. Januar 2028 |
| Rechnungen an den Bund | E-Rechnung nach ERechV seit 27. November 2020 |
4. Schritt für Schritt: So prüfen Sie eine XRechnung
- Format erkennen. Handelt es sich um eine reine XML-Datei (XRechnung) oder um ein PDF mit eingebetteter XML (ZUGFeRD)? Bei ZUGFeRD wird die enthaltene XML geprüft.
- Geeigneten Validator wählen. Maßstab ist der KoSIT-Validator, eine frei verfügbare Referenzimplementierung. Er prüft gegen XML-Schemata und Schematron-Regeln. Die zugehörige Prüfkonfiguration für XRechnung veröffentlicht die KoSIT regelmäßig neu. Ohne eigene Installation können Sie den Validator des Landes Baden-Württemberg im Browser nutzen.
- Datei hochladen und prüfen. Der Validator durchläuft die drei Stufen und erstellt einen Prüfbericht mit einer Empfehlung zur Annahme oder Ablehnung.
- Prüfbericht lesen. Unterscheiden Sie zwischen Fehlern und Warnungen (siehe Abschnitt 6). Jeder Eintrag nennt einen Regelcode, zum Beispiel BR-DE-15, und die betroffene Stelle in der Datei.
- Ursache in der Software beheben. Ergänzen Sie fehlende Stammdaten oder Einstellungen in Ihrem Rechnungsprogramm und erzeugen Sie die Rechnung neu.
- Erneut validieren und Bericht ablegen. Prüfen Sie die korrigierte Datei noch einmal und archivieren Sie den Prüfbericht zusammen mit der Rechnung.
Prüfen Sie ausgehende Rechnungen vor dem Versand und eingehende Rechnungen vor der Buchung. So fangen Sie Probleme ab, bevor der Kunde ablehnt oder Ihnen der Vorsteuerabzug Probleme bereitet.
5. Die häufigsten Fehler und ihre Codes
Viele Ablehnungen gehen auf eine überschaubare Zahl von Regeln zurück. Die vollständige Beschreibung jeder Regel finden Sie in der XRechnung-Spezifikation.
| Regelcode | Bedeutung | Typische Ursache in der Werkstatt |
|---|---|---|
| BR-DE-01 | Zahlungsanweisungen fehlen | Bankverbindung nicht in den Firmenstammdaten hinterlegt |
| BR-DE-02 | Kontaktangaben des Verkäufers unvollständig | Ansprechpartner, Telefon oder E-Mail fehlen |
| BR-DE-03 / BR-DE-04 | Ort oder Postleitzahl des Verkäufers fehlen | Firmenadresse unvollständig gepflegt |
| BR-DE-15 | Käuferreferenz (BT-10) fehlt | Leitweg-ID bzw. Bestellreferenz des Kunden nicht erfasst |
| BR-DE-17 | Ungültiger Code für die Rechnungsart | Falscher Rechnungstyp, etwa bei Gutschriften |
| BR-CO-10 | Summe der Positionsbeträge stimmt nicht | Rundung je Position statt je Summe |
| BR-CO-15 | Bruttobetrag stimmt nicht | Netto plus Umsatzsteuer weicht um Cent-Beträge ab |
Dazu kommen Formatfehler: Datumsangaben, IBAN oder Steuernummern im falschen Format sowie Codes, die in der Codeliste nicht vorkommen. Werkstätten kennen eine typische Fehlerquelle aus dem Alltag: Teilepositionen mit vielen Nachkommastellen und Rabatten. Hier entstehen schnell Rundungsdifferenzen, wenn die Software anders rundet, als es die Norm erwartet.
Merksatz: Die meisten Fehler entstehen nicht in der Rechnung selbst, sondern in den Stammdaten dahinter.
6. Fehler oder Warnung: So lesen Sie den Prüfbericht
Das Land Rheinland-Pfalz erläutert die Meldungen klar: Ein Error bedeutet, dass die XRechnung den Anforderungen nicht entspricht und nicht verarbeitet werden kann. Sie müssen die Fehler korrigieren und die Rechnung neu einreichen. Eine Warning bedeutet, dass die Rechnung grundsätzlich verarbeitet werden kann, Sie die Hinweise aber prüfen sollten.
Warum Validatoren unterschiedliche Ergebnisse liefern
Es kommt vor, dass zwei Werkzeuge dieselbe Datei unterschiedlich bewerten. Dafür gibt es vor allem zwei Gründe:
- Unterschiedliche Regelsätze. Manche Werkzeuge prüfen nur das XML-Schema und nicht die Schematron-Regeln der EN 16931 und der XRechnung. Sie übersehen damit genau die Fehler, die zu Ablehnungen führen.
- Veraltete Versionen. Validator und Prüfregeln müssen zur verwendeten XRechnung-Version passen. Laut KoSIT-Übersicht zu Versionen und Bundles ist XRechnung 3.0 seit dem 1. Februar 2024 in Kraft und bleibt es bis mindestens 31.07.2027. Eine Vorversion von XRechnung 4.0 wurde im September 2026 veröffentlicht. Achten Sie darauf, dass Ihr Validator die aktuell gültige Konfiguration verwendet.
Im Zweifel gilt der Prüfbericht des KoSIT-Validators mit aktueller Konfiguration als Referenz, denn auf dieser Grundlage arbeiten auch die Rechnungsportale der öffentlichen Hand.
7. Fehler beheben: an der Quelle statt in der XML-Datei
Es ist verlockend, eine fehlerhafte XML-Datei mit einem Texteditor zu korrigieren. Davon raten wir ab. Manuelle Änderungen erzeugen leicht neue Fehler, sind schwer nachvollziehbar und lösen das eigentliche Problem nicht: Die nächste Rechnung enthält denselben Fehler.
Die Dokumentation zum E-Rechnungs-Validator Baden-Württemberg empfiehlt für die tiefere Analyse die XRechnung-Spezifikation. Zuständig für eine fehlerhafte Rechnung ist grundsätzlich der Hersteller der Rechnungssoftware. Typische Korrekturen sind:
- Firmenstammdaten vervollständigen: Anschrift, Kontaktperson, Telefon, E-Mail, Bankverbindung, Steuernummer oder USt-IdNr.
- Käuferreferenz bzw. Leitweg-ID beim Kunden hinterlegen, besonders bei Behörden und Flottenkunden.
- Steuerkategorie und Steuersatz je Position korrigieren.
- Rundungslogik anpassen, damit Positionen, Nettosumme und Bruttobetrag aufgehen.
- Die Rechnung anschließend neu erzeugen und erneut validieren.
Wurde eine fehlerhafte Rechnung bereits versendet, brauchen Sie eine ordnungsgemäße Korrektur. Wie das in der Werkstatt richtig gelingt, beschreibt unser Leitfaden zur Rechnungskorrektur in der Werkstatt.
8. Die Prüfung in den Werkstattalltag einbauen
Bisher wurde eine eingehende Rechnung optisch geprüft: Teilelieferant, Betrag, Steuer, fertig. Bei der E-Rechnung reicht das nicht mehr. Maßgeblich ist der strukturierte Datensatz, und den kann niemand mit bloßem Auge prüfen. Die Rechnungseingangskontrolle wird damit zur technischen Validierung, und die internen Abläufe müssen sich anpassen.
Für eine freie Werkstatt bedeutet das konkret:
| Richtung | Wann prüfen | Wer prüft | Was ablegen |
|---|---|---|---|
| Ausgangsrechnungen | Vor dem Versand, bei neuen Kunden immer | Büro bzw. Inhaber | Rechnung und Prüfbericht |
| Eingangsrechnungen (Teile, Leasing, Energie) | Vor der Buchung | Büro bzw. Buchhaltung | Rechnung, Prüfbericht, inhaltlicher Abgleich mit Lieferschein |
| Rechnungen an Behörden | Vor jeder Einreichung im Portal | Büro bzw. Inhaber | Rechnung, Prüfbericht, Eingangsbestätigung des Portals |
Der größte Hebel liegt bei den Ausgangsrechnungen. Wenn Auftrag, Kundendaten und Rechnung in einem System entstehen, sind die Pflichtangaben einmal sauber gepflegt und landen bei jeder Rechnung automatisch richtig in der Datei. Einen Überblick über alle Pflichten finden Sie im Beitrag E-Rechnung für Kfz-Werkstätten.
Unsere Sicht: Gültige XRechnungen entstehen im Auftrag
Wir sehen in Werkstätten immer wieder dasselbe Muster: Der Auftrag liegt in einem Programm, die Kundendaten in einem zweiten, die Rechnung entsteht in einem dritten. An jeder Übergabe gehen Angaben verloren, und genau diese Lücken meldet der Validator später als BR-DE-Fehler.
Deshalb setzen wir bei CarsKeeper auf einen durchgängigen Ablauf. Kunde und Fahrzeug werden einmal erfasst, der Auftrag baut darauf auf, und die E-Rechnung im Format XRechnung oder ZUGFeRD entsteht direkt daraus. Es gibt keine doppelte Datenpflege und keinen Wechsel zwischen Modulen.
Unser Rat an jeden Werkstattinhaber: Behandeln Sie den Prüfbericht nicht als lästige Pflicht, sondern als Qualitätskontrolle Ihrer Stammdaten. Wer seine Daten an einer Stelle sauber pflegt, muss selten nachbessern. Die gewonnene Zeit fließt wieder in die Werkstatt.
Fabian
E-Rechnungen direkt aus dem Werkstattauftrag
CarsKeeper führt Kunden- und Fahrzeugverwaltung, Aufträge, Kostenvoranschläge und Rechnungsstellung in einer cloudbasierten Software zusammen. Rechnungen erstellen Sie als E-Rechnung im Format XRechnung oder ZUGFeRD, GoBD- und DSGVO-konform, mit integriertem Mahnwesen und auf allen Geräten nutzbar.
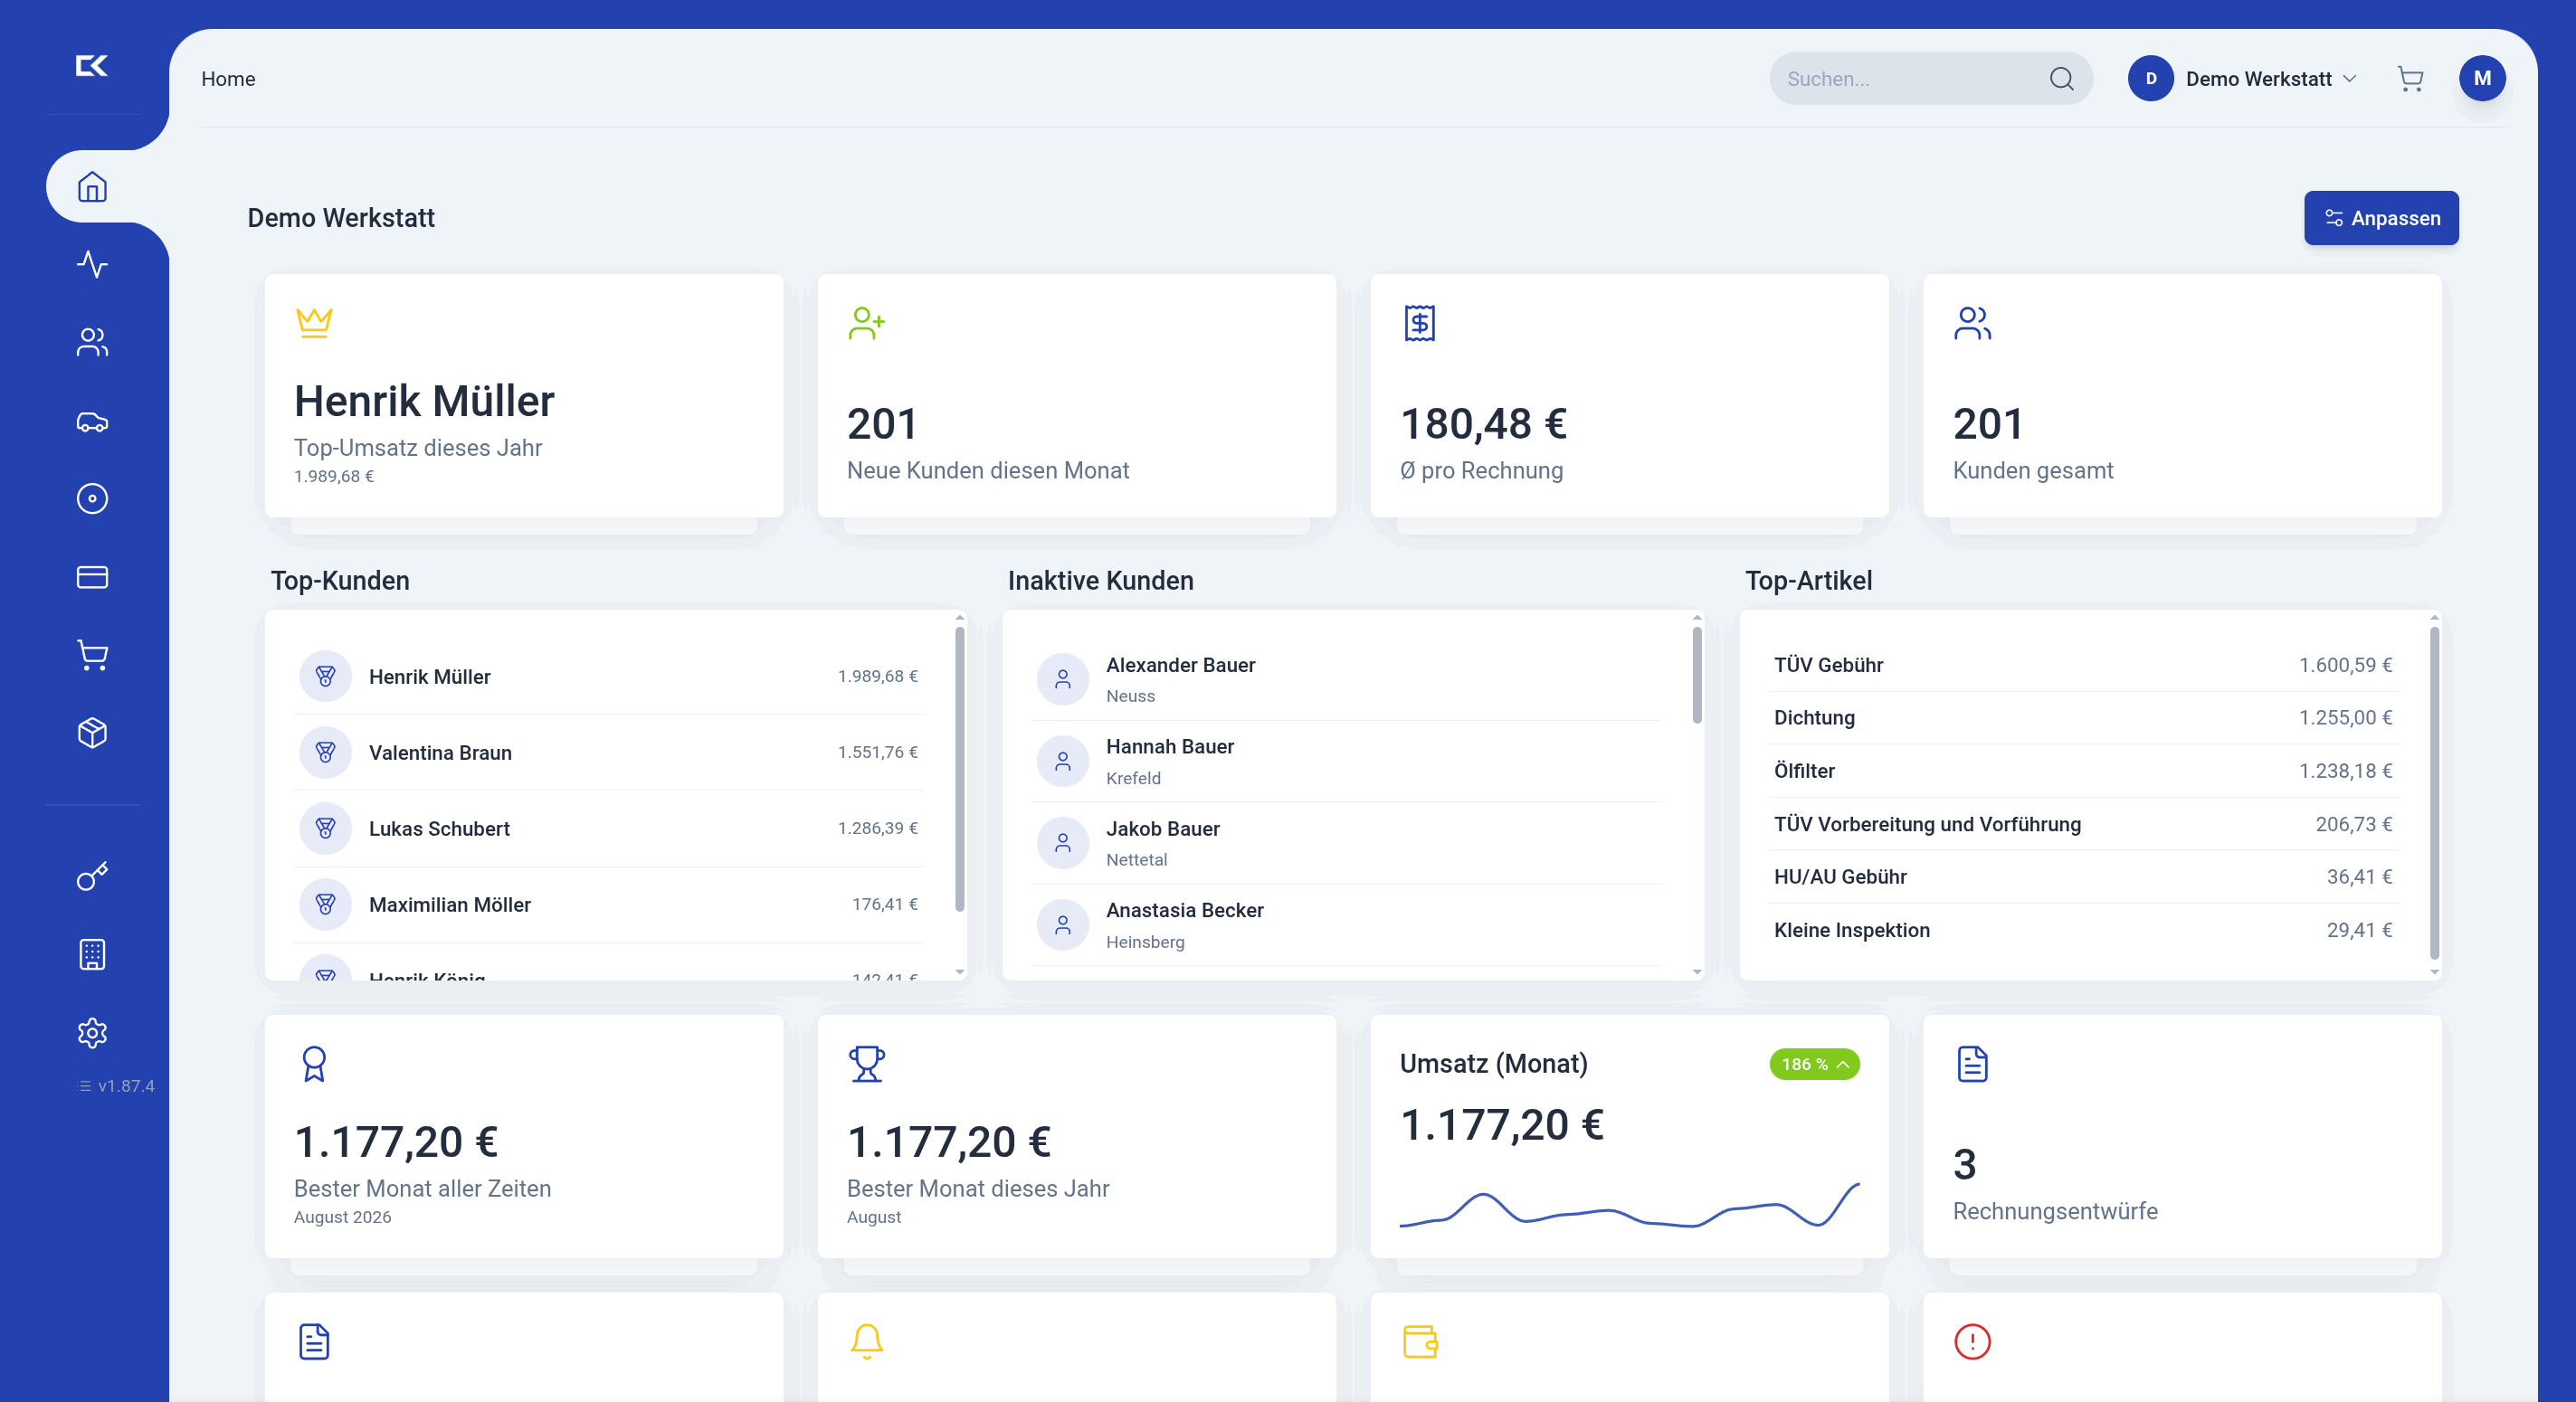
Der CarsKeeper Vollzugang kostet 15 € pro Monat und Nutzer. Alle Details und den Einstieg über die Testphase finden Sie auf unserer Seite mit den Preisen für den Vollzugang.
Häufige Fragen zur XRechnung-Validierung
Ist die Validierung einer XRechnung gesetzlich vorgeschrieben?
Eine formal korrekte E-Rechnung ist Voraussetzung dafür, dass sie überhaupt als E-Rechnung gilt. Ob ein Formatfehler vorliegt, lässt sich laut BMF mit einer geeigneten Validierungsanwendung prüfen. Die Validierung ist damit das praktische Mittel, um die formalen Anforderungen nachzuweisen. Bewahren Sie den Prüfbericht als Nachweis auf.
Welcher Validator ist der richtige?
Referenz ist der KoSIT-Validator mit der aktuellen XRechnung-Konfiguration. Im Browser nutzen Sie ihn zum Beispiel über den E-Rechnungs-Validator des Landes Baden-Württemberg. Wichtig ist, dass das Werkzeug neben dem Schema auch die Geschäftsregeln der EN 16931 und die XRechnung-Regeln prüft.
Meine XRechnung zeigt nur Warnungen. Kann ich sie versenden?
Warnungen verhindern die Verarbeitung in der Regel nicht. Sehen Sie sich die Hinweise trotzdem an, denn sie deuten oft auf unvollständige Stammdaten hin. Nur Fehler (Error) müssen Sie vor dem Versand beheben.
Kann ich eine ZUGFeRD-Rechnung wie eine XRechnung prüfen?
Ja, geprüft wird die eingebettete XML-Datei. Achten Sie darauf, dass ein Profil verwendet wird, das der EN 16931 entspricht, und dass die XML vollständig ist. Das sichtbare PDF allein sagt über die Gültigkeit nichts aus.
Ersetzt eine erfolgreiche Validierung die Rechnungsprüfung?
Nein. Die Validierung bestätigt Format und Geschäftsregeln. Ob Leistung, Menge, Preis und Steuersatz stimmen, müssen Sie weiterhin selbst prüfen. Bei steuerlichen Zweifeln, etwa zum Vorsteuerabzug, sprechen Sie mit Ihrem Steuerberater.
Quellen
KoSIT: Spezifikation Standard XRechnung 3.0.2 KoSIT: Versionen und Bundles der XRechnung KoSIT: Validator-Konfiguration XRechnung (Releases) E-Rechnungs-Validator Baden-Württemberg Dokumentation E-Rechnungs-Validator Baden-Württemberg Rheinland-Pfalz: Rechnung nicht konform zu den formalen Anforderungen E-Rechnungsverordnung (ERechV) BMF-Schreiben vom 15.10.2025 zur E-Rechnung Tax & Bytes: E-Rechnung technisch validieren iww.de: E-Rechnung, steuerstraf- und ordnungswidrigkeitsrechtliche Aspekte