Verfahrensdokumentation nach GoBD: Leitfaden für Kfz-Werkstätten

Die Verfahrensdokumentation nach GoBD beschreibt schriftlich, wie steuerlich relevante Daten in Ihrer Werkstatt entstehen, verarbeitet, gespeichert und wiedergefunden werden. Das reicht von der Fahrzeugannahme über Auftrag, Rechnung und Kasse bis ins Archiv. Jede Werkstatt, die Aufträge, Rechnungen oder Belege mit Software bearbeitet, braucht eine solche Dokumentation. Das gilt auch für den kleinen Betrieb mit zwei Hebebühnen. Dieser Leitfaden zeigt Ihnen, welche Bestandteile Pflicht sind, wie Sie die typischen Abläufe einer Kfz-Werkstatt beschreiben und wie Sie die Dokumentation mit wenig Aufwand aktuell halten.
Kurz gesagt
- Pflicht für fast alle: Wer Bücher oder Aufzeichnungen elektronisch führt, muss das Verfahren nachvollziehbar beschreiben. Grundlage ist das BMF-Schreiben zu den GoBD vom 28.11.2019, zuletzt geändert am 14.07.2025.
- Vier Bausteine: allgemeine Beschreibung, Anwenderdokumentation, technische Systemdokumentation und Betriebsdokumentation.
- Jedes System zählt: Werkstattsoftware, Kasse, Kartenterminal, Teilebestellung, Zeiterfassung und Belegtransfer zur Steuerkanzlei gehören hinein, jeweils mit Programmversion und verantwortlicher Person.
- Aktualität ist entscheidend: Jede Änderung an Software oder Abläufen wird mit Datum festgehalten. Eine veraltete Dokumentation hilft in der Prüfung kaum.
- Weniger Programme, weniger Aufwand: Je weniger Systeme und Schnittstellen Ihre Werkstatt nutzt, desto kürzer und übersichtlicher fällt die Dokumentation aus.
Inhaltsverzeichnis
- 1. Was die Verfahrensdokumentation ist und wen sie betrifft
- 2. Die Rechtsgrundlage: BMF-Schreiben und aktuelle Änderungen
- 3. Die vier Bestandteile im Überblick
- 4. Die Systemlandschaft der Werkstatt erfassen
- 5. Die Werkstattabläufe, die Sie beschreiben sollten
- 6. Digitale Belege, Unterschriften und E-Rechnungen
- 7. Aufbewahrungsfristen für Belege und Dokumentation
- 8. Erstellen und aktuell halten in sechs Schritten
- 9. Betriebsprüfung: Vorlage und Folgen
- 10. Erleichterungen für kleine Werkstätten
- Unsere Sicht: Die beste Dokumentation beginnt mit einer klaren Systemlandschaft
- Weniger Programme, übersichtlichere Abläufe
- Häufige Fragen
- Quellen
1. Was die Verfahrensdokumentation ist und wen sie betrifft
Die GoBD verlangen, dass ein sachverständiger Dritter Ihre Buchführung in angemessener Zeit nachvollziehen kann. Bei Papierbelegen sieht der Prüfer den Ordner. Bei digitalen Abläufen sieht er nur Daten. Die Verfahrensdokumentation schließt diese Lücke: Sie ist das Handbuch, das erklärt, welcher Geschäftsvorfall in welchem System erfasst wird, wer ihn bearbeitet und wie er bis zur Archivierung unverändert bleibt.
Nach den Grundlagen zum BMF-Schreiben vom 28.11.2019 gibt die Verfahrensdokumentation einen Überblick über die digitalen steuerrelevanten Geschäftsprozesse, Daten und Ablagesysteme eines Unternehmens. Sie ist erforderlich, damit die Anforderungen an Nachvollziehbarkeit und Nachprüfbarkeit erfüllt sind.
Für Kfz-Betriebe ist das Thema besonders praktisch. In der Werkstatt kommen viele Vorgänge zusammen, die ein Prüfer genau ansieht: Barzahlungen bei der Fahrzeugabholung, Teileverkauf über die Theke, Nachträge zum Auftrag, wenn bei der Reparatur weitere Mängel auftauchen, und Stornos. Wer diese Abläufe sauber beschreibt, kann bei einer Betriebsprüfung jeden Vorgang ruhig erklären.
Merksatz: Die Verfahrensdokumentation beschreibt nicht, wie es sein sollte, sondern wie es in Ihrer Werkstatt tatsächlich läuft.
2. Die Rechtsgrundlage: BMF-Schreiben und aktuelle Änderungen
Maßgeblich ist das BMF-Schreiben zu den GoBD vom 28.11.2019. Es legt fest, dass für jedes DV-System eine übersichtlich gegliederte und vollständige Verfahrensdokumentation vorhanden sein muss. Für den gesamten Zeitraum der Aufbewahrungsfrist muss nachgewiesen sein, dass das beschriebene Verfahren dem tatsächlich eingesetzten entspricht, insbesondere bei den genutzten Programmversionen. Die Finanzverwaltung spricht hier von Programmidentität.
Seitdem wurden die GoBD angepasst. Die jüngste Änderung kam mit dem BMF-Schreiben vom 14. Juli 2025, das vor allem die Aufbewahrung von E-Rechnungen regelt. Für Werkstätten ist das wichtig, weil Teilelieferanten, Leasinggesellschaften und Flottenkunden Rechnungen zunehmend als strukturierte Datei senden und empfangen.
3. Die vier Bestandteile im Überblick
Die GoBD geben keinen festen Mustertext vor, aber eine klare Gliederung. Eine Verfahrensdokumentation besteht in der Regel aus vier Teilen:
| Bestandteil | Inhalt | Beispiel aus der Werkstatt |
|---|---|---|
| Allgemeine Beschreibung | Rechtliches und wirtschaftliches Umfeld, steuerrelevante Geschäftsprozesse, Belegablage, verantwortliche Personen, Versionsüberblick | Rechtsform, Zahl der Mitarbeiter, Leistungen wie Reparatur, Inspektion, Reifenservice, Teileverkauf |
| Anwenderdokumentation | Prozessbeschreibungen, Datenerfassung, Schnittstellen, Handbücher, betriebsspezifische Anpassungen | Wie ein Auftrag angelegt, ergänzt, abgeschlossen und abgerechnet wird |
| Technische Systemdokumentation | Hardware, Software mit Version, Customizing, Aufbewahrungsregeln, Benutzerverwaltung, Berechtigungskonzept, Datenzugriff für Prüfer | Werkstattsoftware in der Cloud, Tablets in der Halle, Kassensystem, Rechte für Meister und Büro |
| Betriebsdokumentation | Nutzungsprozesse, Unveränderbarkeit, Protokolle, Datensicherung, Notfallszenarien | Was bei einem Internetausfall passiert, wie Daten gesichert werden |
Die Leitlinie von Mittelstand-Digital zur Verfahrensdokumentation für elektronische Rechnungsprozesse empfiehlt zusätzlich ein Inhaltsverzeichnis und grafische Ablaufdiagramme. Ändern sich einzelne Bereiche häufig, lohnt es sich, dafür eigene Teil-Dokumentationen anzulegen und darauf zu verweisen. So aktualisieren Sie nur das Kapitel, das sich tatsächlich geändert hat.
4. Die Systemlandschaft der Werkstatt erfassen
Der erste Arbeitsschritt ist eine vollständige Liste aller steuerlich relevanten Systeme. Das Handwerksblatt beschreibt den Einstieg so: Systeme auflisten, Bedienungsanleitungen und Programmierprotokolle sammeln und alles so zusammenfassen, dass der Prüfer jeden Geschäftsvorfall schnell und logisch nachvollziehen kann.
In einer freien Kfz-Werkstatt gehören typischerweise auf diese Liste:
- Werkstattsoftware für Kunden, Fahrzeuge, Aufträge und Rechnungen
- Teilebestellung und Lieferantenportale
- Arbeitszeiterfassung der Mechaniker
- Kassensystem und Kartenzahlungsterminal
- Diagnose- und Herstellerportale, sofern dort abrechnungsrelevante Daten entstehen
- Reifenlagerverwaltung, wenn eingelagerte Sätze berechnet werden
- Buchhaltung oder Belegtransfer zur Steuerkanzlei
- E-Mail-Postfach, in dem Rechnungen eingehen
Dabei reicht es nicht, nur die Finanzbuchhaltung zu betrachten. Auch vor- und nachgelagerte Systeme müssen berücksichtigt werden, wenn sie mit der Buchhaltung verbunden sind oder dort besteuerungsrelevante Informationen entstehen. Ein Auftrag, der in einem Programm angelegt, in einem zweiten abgerechnet und in einem dritten verbucht wird, bedeutet drei Systembeschreibungen und zwei Schnittstellen, die Sie dokumentieren müssen.
Für jedes System halten Sie dieselben Angaben fest:
| Angabe | Beispiel |
|---|---|
| Programm und Version | Werkstattsoftware, Cloud-Version mit Stand der letzten Aktualisierung |
| Zweck | Auftragsverwaltung, Rechnungsstellung, Mahnwesen |
| Verantwortliche Person | Inhaber oder Büroleitung |
| Erzeugte Daten | Aufträge, Rechnungen, E-Rechnungen, Kassenbelege |
| Schnittstellen | Übergabe an Buchhaltung oder Steuerkanzlei |
| Aufbewahrungsort | Cloud-Archiv, lokaler Server |
Merksatz: Cloud-Anwendungen gehören genauso in die technische Systemdokumentation wie ein Programm auf dem Bürorechner.
5. Die Werkstattabläufe, die Sie beschreiben sollten
Die Anwenderdokumentation ist der Teil, in dem Ihr Betrieb erkennbar wird. Beschreiben Sie die Abläufe in der Reihenfolge, in der ein Fahrzeug die Werkstatt durchläuft:
- Annahme: Wie werden Kunde und Fahrzeug erfasst? Wer prüft die Daten?
- Kostenvoranschlag: Wo wird er erstellt, wie wird die Freigabe des Kunden festgehalten?
- Auftrag und Unterschrift: Wie wird der Auftrag erteilt, auf Papier oder digital? Wo wird die Unterschrift gespeichert?
- Nachträge: Wie werden zusätzliche Arbeiten erfasst, wenn bei der Reparatur weitere Mängel auftauchen? Wer gibt sie frei?
- Rechnung: Wie entsteht die Rechnung aus dem Auftrag? Wie werden Rechnungsnummern vergeben? Mehr dazu lesen Sie in unserem Beitrag zu Belegnummernkreisen nach GoBD.
- Zahlung: Barzahlung, Karte, Überweisung. Wie wird die Barzahlung erfasst? Hinweise dazu gibt unser Beitrag zum GoBD-Kassenbuch für Werkstätten.
- Storno und Korrektur: Wie wird eine fehlerhafte Rechnung korrigiert, ohne das Original zu verändern?
- Mahnwesen: Wann und wie werden Zahlungserinnerungen erzeugt?
- Archivierung: Wo liegen Ausgangs- und Eingangsrechnungen, wie werden sie wiedergefunden?
Bei Korrekturen und Stornos ist die Unveränderbarkeit der Kern. Laut GoBD-Leitfaden von PSP lässt sie sich über Hardware, über Software (Sperren, Festschreibungen, Löschmerker, automatische Protokollierung, Versionierung) oder organisatorisch über Berechtigungskonzepte sichern. Spätere Änderungen müssen so erfolgen, dass der ursprüngliche Inhalt und die Tatsache der Änderung erkennbar bleiben.
Wie ein durchgängiger digitaler Ablauf von der Annahme bis zur Rechnung aussieht, zeigen wir auf der Seite zum digitalen Auftragsdurchlauf.
6. Digitale Belege, Unterschriften und E-Rechnungen
Gescannte Papierbelege
Die GoBD verlangen nicht, dass Sie alle Papierbelege digitalisieren. Wenn Sie es tun und die Originale anschließend vernichten wollen, brauchen Sie einen beschriebenen Scanprozess. Die FAQ der Bundessteuerberaterkammer zur digitalen Aufbewahrung verweist dafür auf die Muster-Verfahrensdokumentation der BStBK zum ersetzenden Scannen. Werden die dort beschriebenen Prozesse eingehalten, ist die Vernichtung der Papierunterlagen möglich. Bestimmte Unterlagen müssen aber wegen gesetzlicher Vorschriften oder ihrer Beweisfunktion weiter im Original aufbewahrt werden. Klären Sie diese Fälle mit Ihrer Steuerkanzlei, bevor Sie Originale entsorgen.
Digitale Unterschriften auf Aufträgen
Viele Werkstätten lassen den Auftrag inzwischen auf dem Tablet oder einem Signier-Terminal unterschreiben. Nach der BStBK-FAQ kann die Echtheit einer digital gespeicherten Unterschrift unter anderem durch eine qualifizierte elektronische Signatur, durch Audit Trails mit Zeitstempel und Identitätsdaten, durch Zertifikate vertrauenswürdiger Anbieter oder durch Langzeitarchivierung nach der Richtlinie TR-ESOR des BSI belegt werden. In der Verfahrensdokumentation beschreiben Sie, auf welchem Gerät unterschrieben wird, wo die Unterschrift gespeichert ist und wie sie mit dem Auftrag verknüpft bleibt.
E-Rechnungen
Bei E-Rechnungen ist das Format entscheidend. Der strukturierte Teil einer E-Rechnung muss nach Auskunft der IHK Freiburg stets in seiner ursprünglichen Form gespeichert werden, eine Umwandlung in ein anderes Format ist insoweit nicht zulässig. Ein Ausdruck ersetzt die elektronische Rechnung also nie. Dokumentieren Sie, wie XRechnung- und ZUGFeRD-Dateien eingehen, wo sie abgelegt werden und wie Sie ausgehende E-Rechnungen archivieren.

Besonders häufig gehen Rechnungen per E-Mail ein. Wie Sie diesen Weg absichern, lesen Sie in unserem Beitrag zur GoBD-konformen E-Mail-Archivierung. Was beim Versand eigener Rechnungen gilt, erklärt unser Artikel zum Rechnungsversand per E-Mail.
7. Aufbewahrungsfristen für Belege und Dokumentation
Seit 2025 gelten für Buchungsbelege kürzere Fristen als für die Verfahrensdokumentation selbst. Nach der Übersicht der Steuerberatung Tabak gilt:
| Unterlage | Frist |
|---|---|
| Verfahrensdokumentation | 10 Jahre |
| Buchungsbelege wie Rechnungen, Kontoauszüge, Kassenbelege | 8 Jahre |
Wichtig: Aufbewahrt werden muss jede Fassung der Dokumentation, die während der Frist galt. Haben Sie die Software gewechselt, muss die alte Beschreibung weiterhin vorliegen, solange Belege aus dieser Zeit aufbewahrt werden. Eine ausführliche Liste weiterer Unterlagen und ihrer Fristen finden Sie in unserem Beitrag zu den Aufbewahrungsfristen in der Werkstatt.
8. Erstellen und aktuell halten in sechs Schritten
- Bestandsaufnahme: Alle Systeme, Geräte und beteiligten Personen erfassen, wie in Abschnitt 4 beschrieben.
- Abläufe beschreiben: Für jeden Prozess aus Abschnitt 5 eine kurze Beschreibung, ergänzt durch Screenshots oder ein Ablaufdiagramm.
- Technik und Rechte festhalten: Wer darf Aufträge anlegen, Rechnungen erzeugen, Stornos auslösen? Wie werden Daten gesichert?
- Mit der Steuerkanzlei abstimmen: Die Kanzlei kennt die Anforderungen der Prüfer und kann Lücken früh erkennen.
- Änderungen laufend protokollieren: Neue Softwareversion, neues Kassensystem, neuer Mitarbeiter im Büro: Jede Änderung wird mit Datum und Inhalt festgehalten. Die Änderungshistorie darf nicht nachträglich veränderbar sein.
- Jährlich prüfen: Einmal im Jahr vergleichen Sie Beschreibung und Praxis. Dieser Termin eignet sich, um die eigenen Systeme einmal aus Prüfersicht zu betrachten, gewissermaßen als eigene Prüfungssimulation.
Besonders bei einem Systemwechsel gehört der Schritt in die Dokumentation: Welche Daten wurden übernommen, wann, und wo liegen die Altdaten? Wie eine Datenübernahme abläuft, beschreiben wir auf der Seite zum Umstieg auf eine neue Werkstattsoftware.
Merksatz: Eine Dokumentation, die seit Jahren im Ordner liegt, während die Software mehrfach gewechselt hat, beschreibt einen Betrieb, den es so nicht mehr gibt.
9. Betriebsprüfung: Vorlage und Folgen
Der Prüfer kann die Verfahrensdokumentation anfordern. Sie sollte deshalb vollständig und kurzfristig verfügbar sein.
Was passiert, wenn sie fehlt? Das BMF-Schreiben zu den GoBD stellt klar: Beeinträchtigt eine fehlende oder ungenügende Verfahrensdokumentation die Nachvollziehbarkeit und Nachprüfbarkeit nicht, liegt kein formeller Mangel mit sachlichem Gewicht vor, der zum Verwerfen der Buchführung führen kann. Umgekehrt heißt das: Kann der Prüfer Ihre Abläufe ohne Dokumentation nicht nachvollziehen, steigt das Risiko, dass er die Buchführung beanstandet und Besteuerungsgrundlagen schätzt.
Hinzu kommt der zeitliche Druck. Bei Außenprüfungen kann das Finanzamt ein qualifiziertes Mitwirkungsverlangen stellen. Kommen Sie ihm nicht fristgerecht nach, wird nach § 200a AO ein Mitwirkungsverzögerungsgeld von 75 Euro für jeden vollen Kalendertag festgesetzt.
Eine gepflegte Dokumentation wirkt auch atmosphärisch. Steuerberater Michael de Beer beschreibt im Gespräch mit handwerk.com, dass Prüfer kleine Fehler eher nachsehen, wenn sie erkennen, dass Abläufe durchdacht, dokumentiert und regelmäßig kontrolliert werden.

10. Erleichterungen für kleine Werkstätten
Die Pflicht gilt für alle buchführungs- und aufzeichnungspflichtigen Betriebe, der Umfang richtet sich aber nach Größe und Komplexität. Laut Handwerksblatt reichen bei überschaubaren Abläufen in der Regel Stichpunkte, Organigramme, Verweise und Links aus. Ein Einzelbetrieb mit einem Programm für Aufträge und Rechnungen braucht also keine hundert Seiten.
Was auch im kleinen Betrieb nicht fehlen darf:
- eine Liste der genutzten Systeme mit Version
- eine kurze Beschreibung von Auftrag, Rechnung, Kasse und Archiv
- die Regelung, wer was darf
- der Weg der Belege zur Steuerkanzlei
- ein Änderungsprotokoll
Unsere Sicht: Die beste Dokumentation beginnt mit einer klaren Systemlandschaft
In vielen Werkstätten entsteht der Aufwand für die Verfahrensdokumentation nicht durch die GoBD selbst, sondern durch die Zahl der Programme. Ein Tool für Aufträge, eines für Rechnungen, eines für die Buchhaltung, dazu Excel für das Reifenlager: Jedes davon braucht eine eigene Systembeschreibung, jede Übergabe eine eigene Schnittstellenbeschreibung.
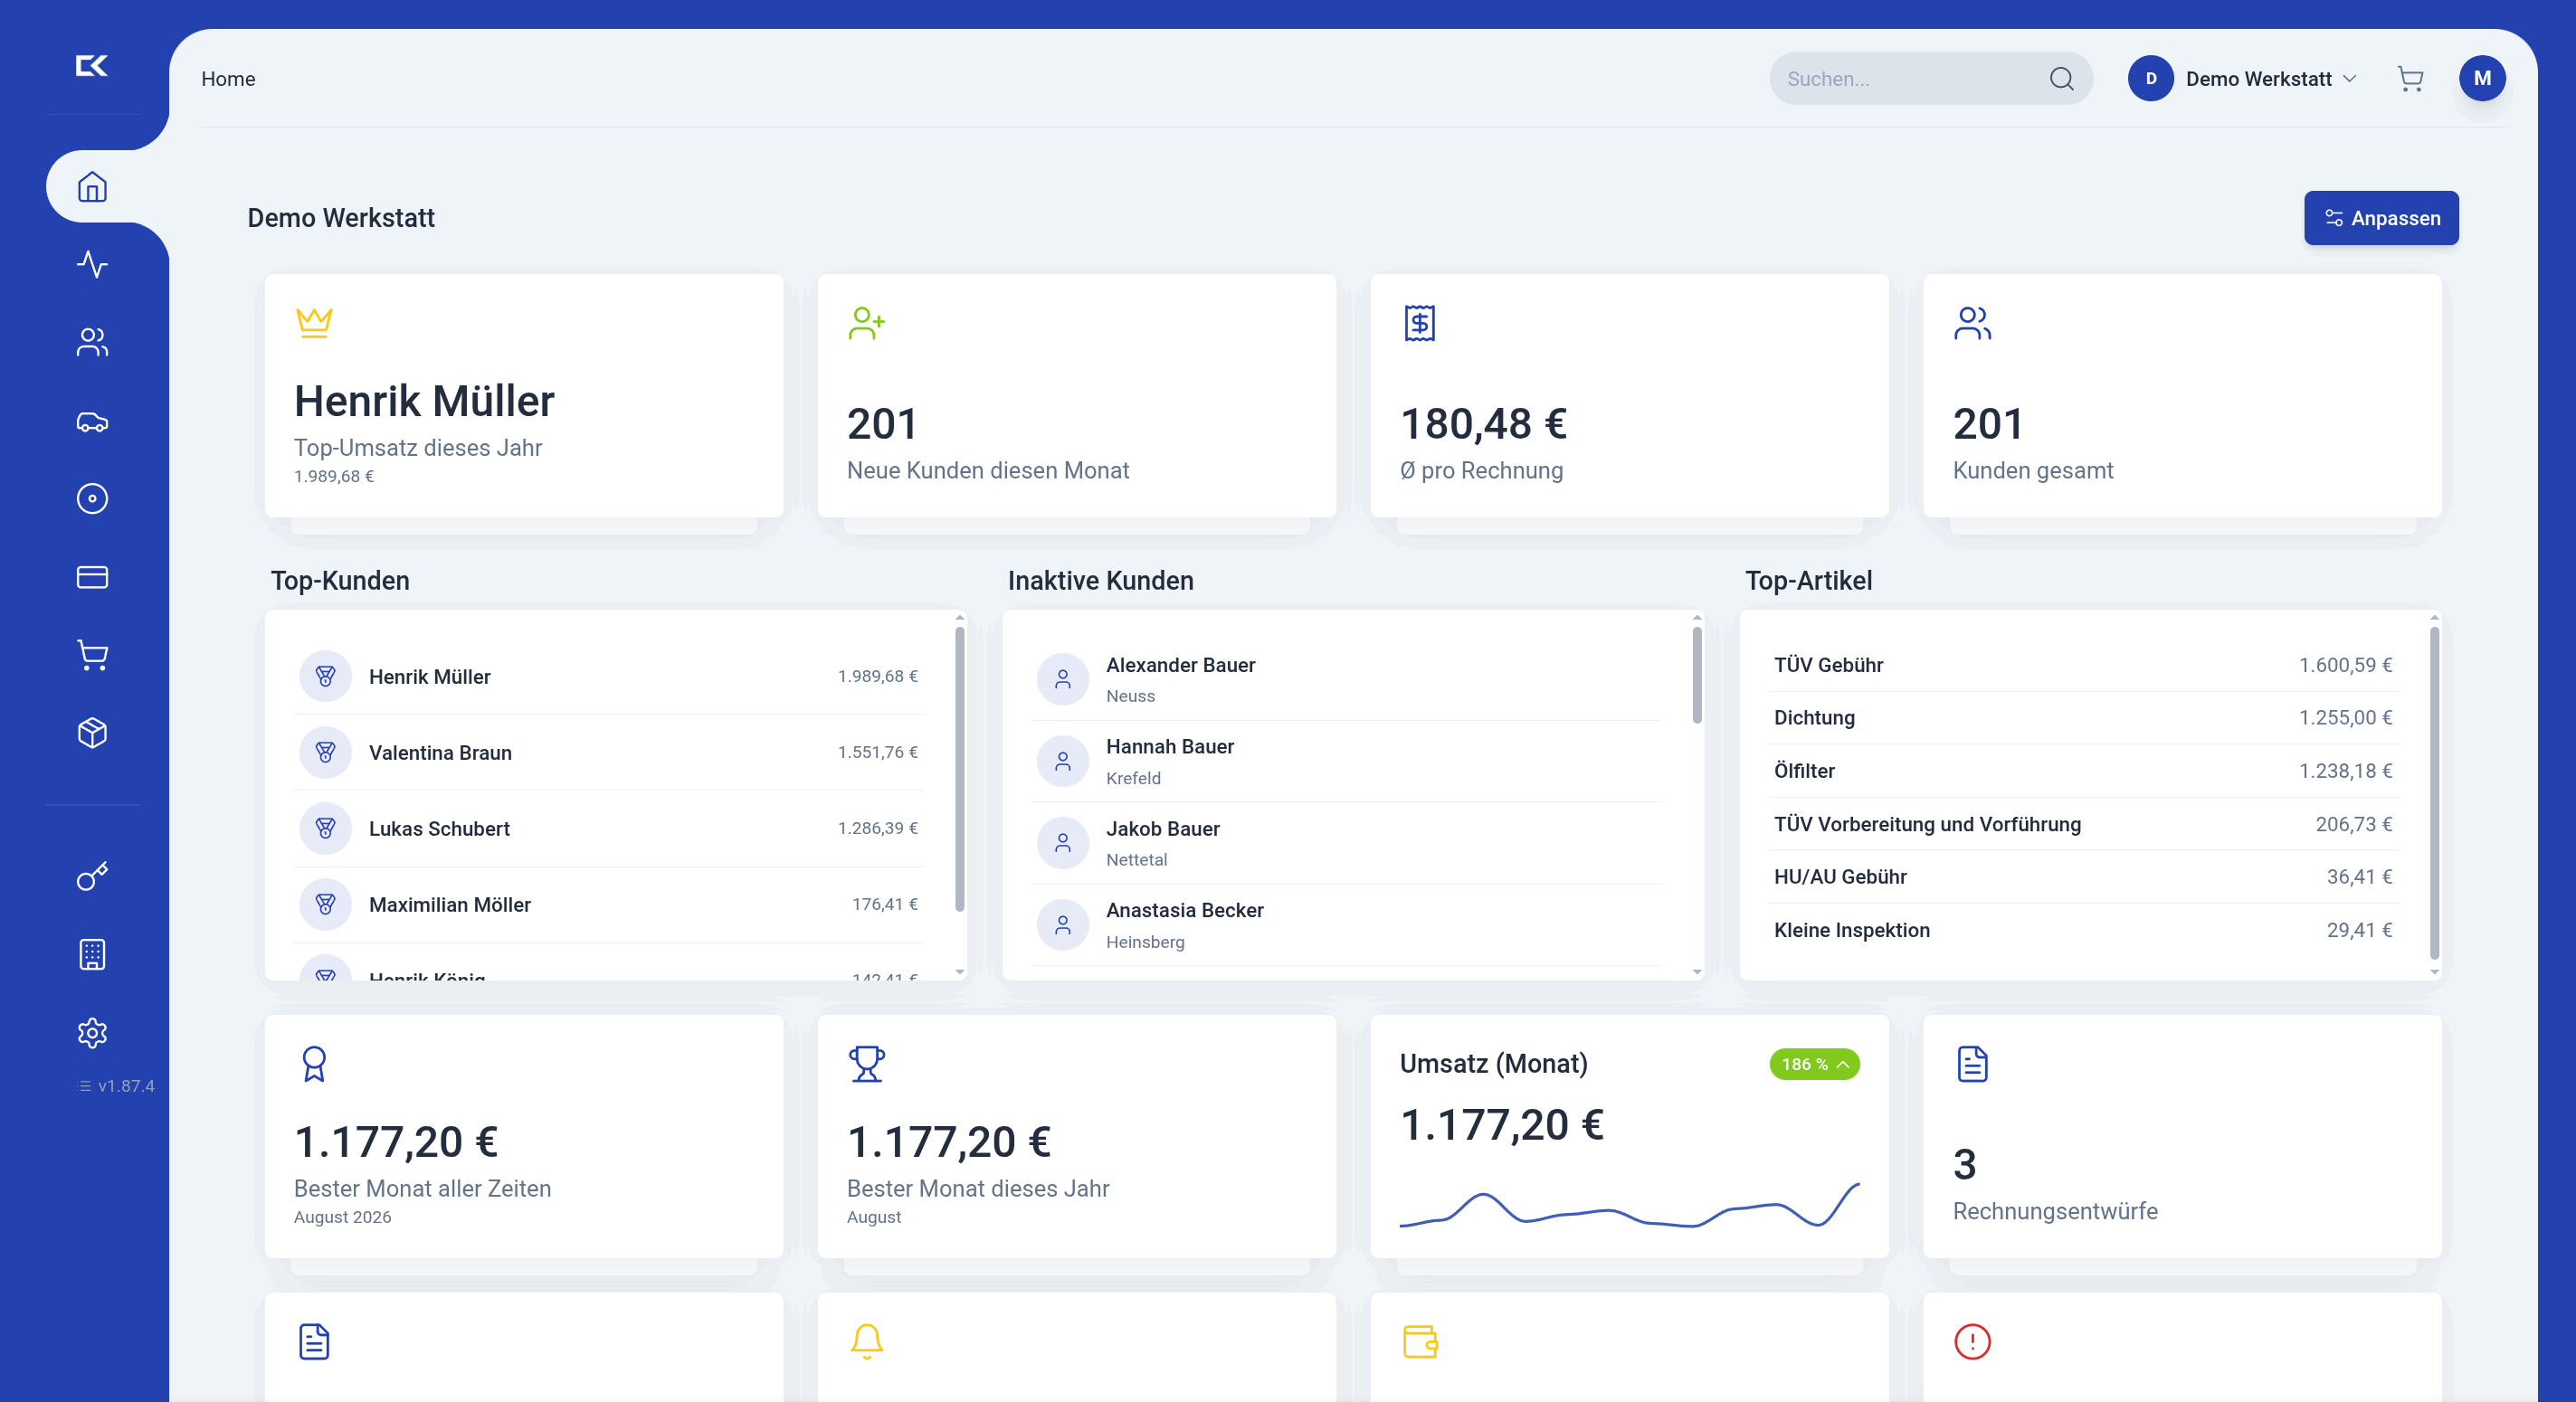
Genau deshalb haben wir CarsKeeper als ein System gebaut. Kunden- und Fahrzeugverwaltung, Kostenvoranschlag, digitaler Auftrag mit Unterschrift, Rechnung inklusive E-Rechnung, XRechnung und ZUGFeRD, Mahnwesen und Reifenlager laufen in einer cloudbasierten Anwendung, GoBD- und DSGVO-konform. Die integrierte Bilanzbuchhaltung folgt demnächst. Für Ihre Dokumentation heißt das: ein System, ein durchgängiger Ablauf vom Auftrag bis zur E-Rechnung, keine doppelte Datenpflege.
Unser Rat: Bevor Sie eine Verfahrensdokumentation schreiben, prüfen Sie, wie viele Programme Sie wirklich brauchen. Jedes Programm, das wegfällt, ist ein Kapitel weniger.
Fabian
Weniger Programme, übersichtlichere Abläufe
Mit dem CarsKeeper Vollzugang für 15 € pro Monat und Nutzer bilden Sie Ihren Werkstattablauf vom ersten Kundenkontakt bis zur Mahnung in einer Anwendung ab, auf allen Geräten. Ihre Steuerkanzlei erhält über den Steuerberater-Zugang Lesezugriff auf die Buchhaltung, ohne dass Sie Belege hin- und herschicken müssen.
Für digitale Unterschriften in der Halle gibt es passende Werkstatt-Hardware wie Tablet und Signier-Terminal. Alle Konditionen finden Sie auf unserer Seite mit den Preisen für CarsKeeper.
Häufige Fragen
Muss eine kleine Werkstatt wirklich eine Verfahrensdokumentation haben?
Ja. Sobald Sie Aufträge, Rechnungen oder Belege mit Software bearbeiten, gilt die Pflicht. Der Umfang richtet sich aber nach der Größe: Bei einfachen Abläufen genügen in der Regel Stichpunkte, Übersichten und Verweise auf Handbücher.
Gibt es eine Vorlage für die Verfahrensdokumentation?
Die Bundessteuerberaterkammer stellt eine Muster-Verfahrensdokumentation zum ersetzenden Scannen bereit, viele Steuerkanzleien arbeiten mit eigenen Vorlagen. Eine Vorlage ist ein guter Start, muss aber an die tatsächlichen Abläufe Ihrer Werkstatt angepasst werden.
Wer erstellt die Verfahrensdokumentation: der Betrieb oder die Steuerkanzlei?
Verantwortlich bleibt der Betrieb. In der Praxis beschreiben Sie die Abläufe in Ihrer Werkstatt, und die Steuerkanzlei prüft und ergänzt die Dokumentation aus steuerlicher Sicht.
Wie oft muss ich die Dokumentation aktualisieren?
Immer dann, wenn sich Software, Geräte, Zuständigkeiten oder Abläufe ändern, und zusätzlich einmal im Jahr bei einer Gesamtdurchsicht. Jede Änderung wird mit Datum festgehalten, ältere Fassungen bleiben erhalten.
Reicht es, E-Rechnungen als PDF auszudrucken und abzuheften?
Nein. Der strukturierte Teil einer E-Rechnung muss in seiner ursprünglichen Form unveränderbar gespeichert werden. Ein Ausdruck ist zusätzlich erlaubt, ersetzt aber nie die elektronische Datei.
Quellen
BMF-Schreiben zu den GoBD vom 28.11.2019 (NWB Datenbank) BMF-Schreiben vom 14.07.2025: Zweite Änderung der GoBD Die Grundlagen der Verfahrensdokumentation, Steuerberater Fritsch Verfahrensdokumentation für elektronische Rechnungsprozesse, Mittelstand-Digital Verfahrensdokumentation: Tipps für Unternehmer, Handwerksblatt Verfahrensdokumentation nach GoBD, Leseprobe DWS-Medien GoBD-Leitfaden, PSP FAQ zur allgemeinen digitalen Aufbewahrung, Bundessteuerberaterkammer Aufbewahrung von Geschäftsunterlagen, IHK Freiburg Verfahrensdokumentation GoBD: Leitfaden, Steuerberatung Tabak § 200a AO: Qualifiziertes Mitwirkungsverlangen, dejure.org GoBD-Verfahrensdokumentation: So überzeugen Handwerker das Finanzamt, handwerk.com