SKR 51 in der Kfz-Werkstatt: Aufbau, Konten und SKR 03 im Vergleich

Der SKR 51 ist der Branchenkontenrahmen des Kfz-Gewerbes. Er wurde für Autohäuser und Markenbetriebe geschaffen, die Umsätze und Kosten nach Marke, Standort und Absatzkanal getrennt auswerten und an Hersteller berichten müssen. Für Ihre Werkstatt heißt das: Mit einem Händlervertrag und Herstellerreporting ist der SKR 51 in der Regel der passende Rahmen. Als freie Werkstatt ohne Markenbindung arbeiten Sie häufig mit SKR 03 oder SKR 04. Welcher Kontenrahmen es wird, legen Sie gemeinsam mit Ihrem Steuerberater fest.
Kurz gesagt
- Der SKR 51 ist der einheitliche Kontenrahmen für das Kfz-Gewerbe. Hersteller und Importeure haben ihn gemeinsam entwickelt, gepflegt wird er von der DATEV in Abstimmung mit der Gütegemeinschaft GG RCK.
- Er hat wie SKR 03 und SKR 04 zehn Kontenklassen mit vierstelligen Konten. Neu sind die Kostenrechnungsmerkmale (KRM) für Marke, Standort, Kostenstelle, Absatzkanal und Kostenträger.
- Für die Werkstatt zählen vor allem die Erlöskonten 8310, 8320 und 8400, die Teilekonten 3710 und 4710 sowie die statistischen Konten ab 9140.
- SKR 03 ist branchenneutral, der SKR 51 baut auf ihm auf und ergänzt ihn um eine Kfz-spezifische Erfolgsrechnung und das Herstellerreporting.
- Freie Werkstätten ohne Händlervertrag fahren oft gut mit SKR 03 oder SKR 04. Die Entscheidung fällt mit dem Steuerberater.
Inhaltsverzeichnis
- 1. Was der SKR 51 ist und woher er kommt
- 2. Aufbau: zehn Kontenklassen mit vierstelligen Konten
- 3. Kostenrechnungsmerkmale: das Besondere am SKR 51
- 4. Die wichtigsten Konten für den Werkstattbereich
- 5. So läuft ein Werkstattauftrag durch die Buchhaltung
- 6. SKR 51 und SKR 03 im Vergleich
- 7. Welcher Kontenrahmen passt zu Ihrer Werkstatt?
- 8. Kennzahlen: was die Werkstattkonten verraten
- 9. Unsere Einschätzung: Der Kontenrahmen ist nur so gut wie die Daten
- 10. Vom Auftrag zur Buchhaltung in einem System
- Häufige Fragen zum SKR 51
- Quellen
1. Was der SKR 51 ist und woher er kommt
Bis vor einigen Jahren hatte nahezu jeder Hersteller seinen eigenen Kontenrahmen. Das ging so lange gut, wie ein Autohaus eine Marke an einem Standort vertrat. Mit der wachsenden Zahl von Mehrmarkenhändlern und Betrieben mit mehreren Standorten kamen diese Lösungen an ihre Grenzen. Deshalb haben sich fast alle deutschen Hersteller und Importeure zusammengeschlossen, um einen gemeinsamen Branchenkontenrahmen zu entwickeln: den SKR 51.
Gepflegt wird der SKR 51 von der DATEV in Abstimmung mit der Gütegemeinschaft Rechnungswesen und Controlling im Kfz-Gewerbe (GG RCK). Er baut auf dem bekannten SKR 03 auf. Laut der Fachzeitschrift kfz-betrieb führen Hersteller und Importeure den neuen Rahmen schrittweise ein, und eine der auffälligsten Neuerungen ist, dass die Kontenanzahl deutlich verringert wurde.
Die GG RCK nennt in ihren Einführungs- und Umstellungshinweisen mehrere Vorteile für die Betriebe:
- Höhere Buchungsqualität: Die Buchhaltung arbeitet nur mit einem Kontenrahmen und einheitlichen Buchungsanweisungen. Das senkt die Komplexität und die Fehlergefahr.
- Einfachere Personalsuche: Buchhaltungskräfte, die den SKR 51 kennen, finden sich schneller zurecht, die Einarbeitung wird kürzer.
- Klares Reporting: Hersteller und Importeure erhalten vergleichbare Zahlen, die DATEV pflegt den Rahmen zentral.
Für wen ist der SKR 51 gedacht? Vor allem für Autohäuser, Markenwerkstätten, Mehrmarkenhändler und Filialbetriebe. Das zeigt schon eine Vorgabe aus dem Anwenderhandbuch der GG RCK: Vor dem Einsatz muss für jede Marke, für die der Betrieb einen Händlervertrag besitzt, ein Markenschlüssel festgelegt werden.
2. Aufbau: zehn Kontenklassen mit vierstelligen Konten
Wer SKR 03 oder SKR 04 kennt, findet sich im Grundgerüst schnell zurecht. Alle DATEV-Standardkontenrahmen bestehen aus zehn Kontenklassen von 0 bis 9 mit mindestens vierstelligen Kontonummern. Im SKR 51 sind die Klassen laut GG RCK so belegt:
| Kontenklasse | Inhalt | Bedeutung für die Werkstatt |
|---|---|---|
| 0 | Anlage- und Kapitalkonten | Hebebühnen, Diagnosegeräte, Werkstatteinrichtung |
| 1 | Finanz- und Privatkonten | Bank, Kasse, Forderungen, Vorsteuer und Umsatzsteuer |
| 2 | Neutrale Erträge und Aufwendungen | Betriebsfremde und periodenfremde Vorgänge |
| 3 | Wareneingangs- und Bestandskonten | Ersatzteilbestand, Teileeinkauf |
| 4 | Betriebliche Aufwendungen | Wareneinsatz Teile, Personal, Raumkosten |
| 5 | Interne Aufwendungen, Erlöse, Erlösschmälerungen, Verrechnungskonten | Interne Aufträge, etwa Aufbereitung eigener Gebrauchtwagen |
| 6 | Interimskonten | Technische Konten, zum Beispiel für das Dealer-Management-System |
| 7 | Verrechnete Anschaffungskosten | Fahrzeughandel |
| 8 | Erlöskonten | Arbeitsleistung, Teileverkauf, Fahrzeugverkauf |
| 9 | Vortrags-, Kapital-, Korrektur- und statistische Konten | Werkstattdurchgänge, Stunden, Stundenverrechnungssatz |
Die Konten sind standardmäßig vierstellig, ein typisches Beispiel ist 8000 Erlöse Verkauf Neufahrzeuge. Für eine reine Werkstatt spielen die Fahrzeughandelskonten eine kleinere Rolle. Wichtig sind die Klassen 3, 4, 8 und 9.
3. Kostenrechnungsmerkmale: das Besondere am SKR 51
Der größte Unterschied zu anderen Kontenrahmen ist nicht die Kontenliste, sondern die Trennung von Finanzbuchhaltung und Kostenrechnung. Die Kostenstellenrechnung wird im SKR 51 nicht über zusätzliche Konten gesteuert, sondern über eigene Kostenrechnungsmerkmale, kurz KRM. Nach der KRM-Matrix der GG RCK gilt:
- Jedes KRM hat zwei Stellen. Neben dem vierstelligen Konto ergibt das 10 Stellen ohne Antriebsart und 12 Stellen mit Antriebsart.
- Vorgeschrieben und nicht veränderbar sind Herkunft/Kostenstelle, Absatzkanal und Kostenträger.
- Individuell festgelegt werden Marke und Standort.
- Optional ist die Antriebsart, etwa um Elektro- und Verbrennerfahrzeuge getrennt auszuwerten.
In der Praxis bedeutet das: Eine Stunde Arbeitsleistung landet immer auf demselben Erlöskonto. Über die KRM sehen Sie trotzdem, ob sie bei Marke A oder Marke B, am Hauptsitz oder in der Filiale, bei einem Privat- oder Flottenkunden angefallen ist. Die GG RCK betont, dass gerade diese Trennung Mehrmarken- und Filialfähigkeit ermöglicht und Betriebe untereinander vergleichbar macht.
Der SKR 51 erlaubt zudem markenspezifische Buchungen über den gesamten Kostenblock, also auch über die indirekten Kosten. Das KRM Marke ist bei allen Umsätzen, erlösabhängigen und direkten Kosten Pflicht. Wer seine Gemeinkosten wie Energie, Verbrauchsmaterial oder Werkzeug ohnehin genauer im Blick haben möchte, findet Ansätze, wie sich indirekte Kosten gezielt kontrollieren lassen. Im SKR 51 werden genau diese Kosten über die KRM den Bereichen zugeordnet.

4. Die wichtigsten Konten für den Werkstattbereich
Aus dem Anwenderhandbuch und dem Ausbildungsauszug der GG RCK lassen sich die Konten zusammenstellen, die im Werkstattalltag am häufigsten vorkommen:
| Konto | Bezeichnung | Wofür Sie es brauchen |
|---|---|---|
| 3710 | Ersatzteilbestand | Wareneingang von Teilen auf Lager |
| 4710 | Wareneinsatz Teile Werkstatt | Teileverbrauch bei Einbau |
| 8310 | Erlöse Arbeitsleistung Werkstatt | Lohnanteil der Werkstattrechnung |
| 8320 | Erlöse Teileverkauf Werkstatt | Teileanteil der Werkstattrechnung |
| 8400 | Erlöse Werkstatt | Weitere Werkstatterlöse |
| 9140 | Werkstattdurchgänge | Anzahl der Aufträge |
| 9141 | Anwesenheitsstunden | Gesamte Präsenzzeit der Mitarbeiter |
| 9142 | Produktive Stunden | Auf Aufträge gestempelte Zeit |
| 9143 / 9144 | Fakturierte Stunden intern / extern | Abgerechnete Stunden nach Kundengruppe |
| 9146 | Bezahlte Stunden | Vergütete Arbeitszeit |
| 9147 | Stundenverrechnungssatz | Ihr abgerechneter Satz je Stunde |
| 9154 | Teilebestand in € | Lagerwert zum Stichtag |
| 9175 bis 9177 | Serviceberater, Verkäufer, Produktive Kräfte | Mitarbeiterzahlen je Gruppe |
Merksatz: Die Sachkonten zeigen, was gebucht wurde. Die KRM zeigen, wo und für wen. Die statistischen Konten der Klasse 9 zeigen, wie produktiv die Werkstatt dabei war.
5. So läuft ein Werkstattauftrag durch die Buchhaltung
Am Beispiel eines typischen Auftrags, etwa Bremsscheiben und Beläge vorne mit Einbau, sieht der Weg durch den SKR 51 so aus:
- Teile kommen ins Lager: Der Wareneingang wird auf 3710 Ersatzteilbestand gebucht, die Vorsteuer aus der Lieferantenrechnung auf das Vorsteuerkonto, Gegenkonto ist die Verbindlichkeit beim Teilelieferanten.
- Teile werden eingebaut: Der Teileabgang läuft über die interne Verrechnung: Soll 4710 Wareneinsatz Teile Werkstatt, Haben 3710 Ersatzteilbestand.
- Die Rechnung geht raus: Die Forderung gegenüber dem Kunden steht im Soll. Im Haben stehen 8310 für den Lohnanteil, 8320 für die Teile und die Umsatzsteuer auf dem Umsatzsteuerkonto.
- Der Kunde zahlt: Bank oder Kasse an Forderungen aus Lieferungen und Leistungen. Wie Sie Zahlungseingänge sauber zuordnen, zeigt unser Beitrag zum Zahlungseingang in der Werkstatt.
- Die Statistik wird ergänzt: Ein Werkstattdurchgang auf 9140, die gestempelten Stunden auf 9142, die fakturierten Stunden auf 9144.
Jede Buchung erhält zusätzlich ihre KRM: Marke, Standort, Kostenstelle Werkstatt, Absatzkanal und Kostenträger. Erst diese Kombination macht die Auswertung nach Bereichen möglich.
In der Praxis buchen Sie diese Schritte selten von Hand. Die Kontierungslogik wird einmal mit dem Steuerberater festgelegt, danach liefern Auftrag, Rechnung und Zahlungseingang die Daten. Umso wichtiger ist, dass Ihre Werkstattrechnungen vollständig sind und Lohn und Teile sauber getrennt ausweisen. Worauf es dabei ankommt, lesen Sie in unserem Leitfaden zur Rechnung der Kfz-Werkstatt.
6. SKR 51 und SKR 03 im Vergleich
SKR 03 und SKR 04 sind laut DATEV die am weitesten verbreiteten Standardkontenrahmen in Deutschland. Sie richten sich an Unternehmen aller Branchen. Der SKR 03 folgt dem Prozessgliederungsprinzip, die Konten sind also nach betrieblichen Abläufen geordnet. Der SKR 51 übernimmt dieses Gerüst und spezialisiert es für das Kfz-Gewerbe.
| Kriterium | SKR 03 | SKR 51 |
|---|---|---|
| Ausrichtung | Branchenneutral | Kfz-Gewerbe |
| Grundgerüst | Zehn Kontenklassen, Prozessgliederung | Zehn Kontenklassen, baut auf SKR 03 auf |
| Erlöskonten Werkstatt | Allgemeine Erlöskonten, individuell untergliedert | Fest definiert, z. B. 8310 Arbeitsleistung, 8320 Teileverkauf |
| Kostenrechnung | Nach Bedarf des Betriebs eingerichtet | Vorgegebene Kostenrechnungsmerkmale (Marke, Standort, Kostenstelle, Absatzkanal, Kostenträger) |
| Herstellerreporting | Nicht vorgesehen | Bei vielen Herstellern auf den SKR 51 ausgerichtet |
| Werkstattstatistik | Keine branchenspezifischen Standardkonten | Statistische Konten ab 9140 |
| Typische Nutzer | Freie Werkstätten, Einzelunternehmen, Betriebe aller Branchen | Autohäuser, Markenwerkstätten, Mehrmarken- und Filialbetriebe |
Kurz: Der SKR 03 ist der flexible Allrounder, der SKR 51 der Spezialist mit festen Vorgaben. Diese Vorgaben sind für Markenbetriebe ein Vorteil, weil sie Vergleichbarkeit schaffen. Für eine kleine freie Werkstatt können sie mehr Struktur liefern, als sie im Alltag benötigt. Den Unterschied zwischen SKR 03 und SKR 04 für Werkstätten erklären wir ausführlich in SKR 03 oder SKR 04 für die Werkstatt.
7. Welcher Kontenrahmen passt zu Ihrer Werkstatt?
Die Wahl hängt weniger von der Betriebsgröße ab als von Ihren Pflichten und Zielen. Diese Fragen helfen bei der Entscheidung:
- Haben Sie einen Händler- oder Servicevertrag? Dann fragen Sie beim Hersteller nach, welche Reporting-Anforderungen gelten. Der Markenschlüssel im SKR 51 setzt genau hier an.
- Betreuen Sie mehrere Marken oder Standorte? Dann spielen die KRM ihre Stärke aus, weil Sie jede Marke und jeden Standort getrennt auswerten.
- Wollen Sie Werkstattkennzahlen direkt aus der Buchhaltung ziehen? Die statistischen Konten liefern Produktivität und Auslastung in einer standardisierten Form.
- Mit welchem Rahmen arbeitet Ihr Steuerberater? Erfahrung mit dem gewählten Kontenrahmen spart Abstimmungsaufwand.
- Sind Sie eine freie Werkstatt ohne Herstellerbindung? Dann ist SKR 03 oder SKR 04 meist die naheliegende Wahl. Branchenspezifische Auswertungen lassen sich dort über eigene Konten und Kostenstellen ergänzen.
Planen Sie einen Wechsel, sprechen Sie Zeitpunkt und Kontenzuordnung frühzeitig mit Ihrem Steuerberater ab. Ein Wechsel zum Beginn eines Geschäftsjahres hält Vorjahresvergleiche übersichtlich. Die Zuordnung der alten zu den neuen Konten sollte schriftlich dokumentiert werden, damit Ihre Buchführung auch nach der Umstellung nachvollziehbar bleibt.
Merksatz: Der SKR 51 ist Pflichtprogramm, wenn Ihr Hersteller ihn erwartet, und eine Option, wenn Sie Mehrmarken- oder Filialstrukturen sauber auswerten möchten. Für alle anderen Werkstätten ist SKR 03 oder SKR 04 ein bewährter Standard.
8. Kennzahlen: was die Werkstattkonten verraten
Der eigentliche Nutzen eines guten Kontenrahmens liegt in den Auswertungen. Aus den statistischen Konten ergeben sich einige der wichtigsten Steuerungsgrößen einer Werkstatt:
- Produktivität: produktive Stunden (9142) im Verhältnis zu den Anwesenheitsstunden (9141). Ein Beispiel: 1.320 produktive Stunden bei 1.650 Anwesenheitsstunden ergeben 80 Prozent.
- Leistungsgrad: fakturierte Stunden (9143 und 9144) im Verhältnis zu den produktiven Stunden. Liegt er unter 100 Prozent, wird mehr gearbeitet als abgerechnet.
- Erlös je Durchgang: Erlöse aus 8310 und 8320 geteilt durch die Werkstattdurchgänge (9140).
- Lagerreichweite: Teilebestand (9154) im Verhältnis zum Wareneinsatz Teile (4710).
Die GG RCK empfiehlt, Kennzahlen nie isoliert zu betrachten, sondern immer im Verbund mit anderen, und manche Werte zusätzlich nach Absatzkanälen oder Kostenträgern auszuwerten. Eine hohe Produktivität nützt wenig, wenn der Leistungsgrad gleichzeitig sinkt.
Der Stundenverrechnungssatz (9147) verdient besondere Aufmerksamkeit. Er muss Lohnkosten, Gemeinkosten und Gewinn tragen. Wie Sie ihn Schritt für Schritt herleiten, zeigt unser Beitrag zur Kalkulation in der Werkstatt. Ansatzpunkte auf der Kostenseite finden Sie in Betriebskosten in der Werkstatt senken.
9. Unsere Einschätzung: Der Kontenrahmen ist nur so gut wie die Daten
Ob SKR 51, SKR 03 oder SKR 04: Jeder Kontenrahmen ist nur ein Ordnungssystem. Wie aussagekräftig Ihre Zahlen am Ende sind, entscheidet sich viel früher, nämlich beim Auftrag in der Werkstatt.
In vielen Betrieben, mit denen wir sprechen, laufen Auftrag, Rechnung und Buchhaltung in getrennten Programmen. Die Daten werden abgetippt, exportiert und wieder importiert. Jede dieser Stationen ist eine Fehlerquelle, und jede kostet Zeit, die in der Werkstatt fehlt.
Deshalb haben wir CarsKeeper so gebaut, dass Kunden, Fahrzeuge, Aufträge, Kostenvoranschläge, Rechnungen und Mahnwesen in einem System zusammenlaufen. Was im Auftrag steht, steht auch auf der Rechnung, ohne doppelte Datenpflege. Lohn und Teile sind sauber getrennt, die E-Rechnung im Format XRechnung oder ZUGFeRD entsteht direkt aus dem Auftrag, und alles bleibt GoBD- und DSGVO-konform.
Unser Rat: Klären Sie den Kontenrahmen mit Ihrem Steuerberater, und sorgen Sie dann dafür, dass die Daten auf dem Weg dorthin nicht mehrfach angefasst werden. Dann wird aus jeder Buchung eine Zahl, auf die Sie sich verlassen können.
Fabian
10. Vom Auftrag zur Buchhaltung in einem System
CarsKeeper ist die cloudbasierte Werkstattsoftware für Kfz-Betriebe, die Werkstattmanagement und Buchhaltung zusammenführt. Sie erfassen Kunden und Fahrzeuge, erstellen digitale Aufträge und Kostenvoranschläge, lassen Aufträge digital unterschreiben und schreiben Rechnungen inklusive E-Rechnung. Offene Posten verfolgt das integrierte Mahnwesen. Der DATEV-Export und die integrierte Bilanzbuchhaltung folgen demnächst.
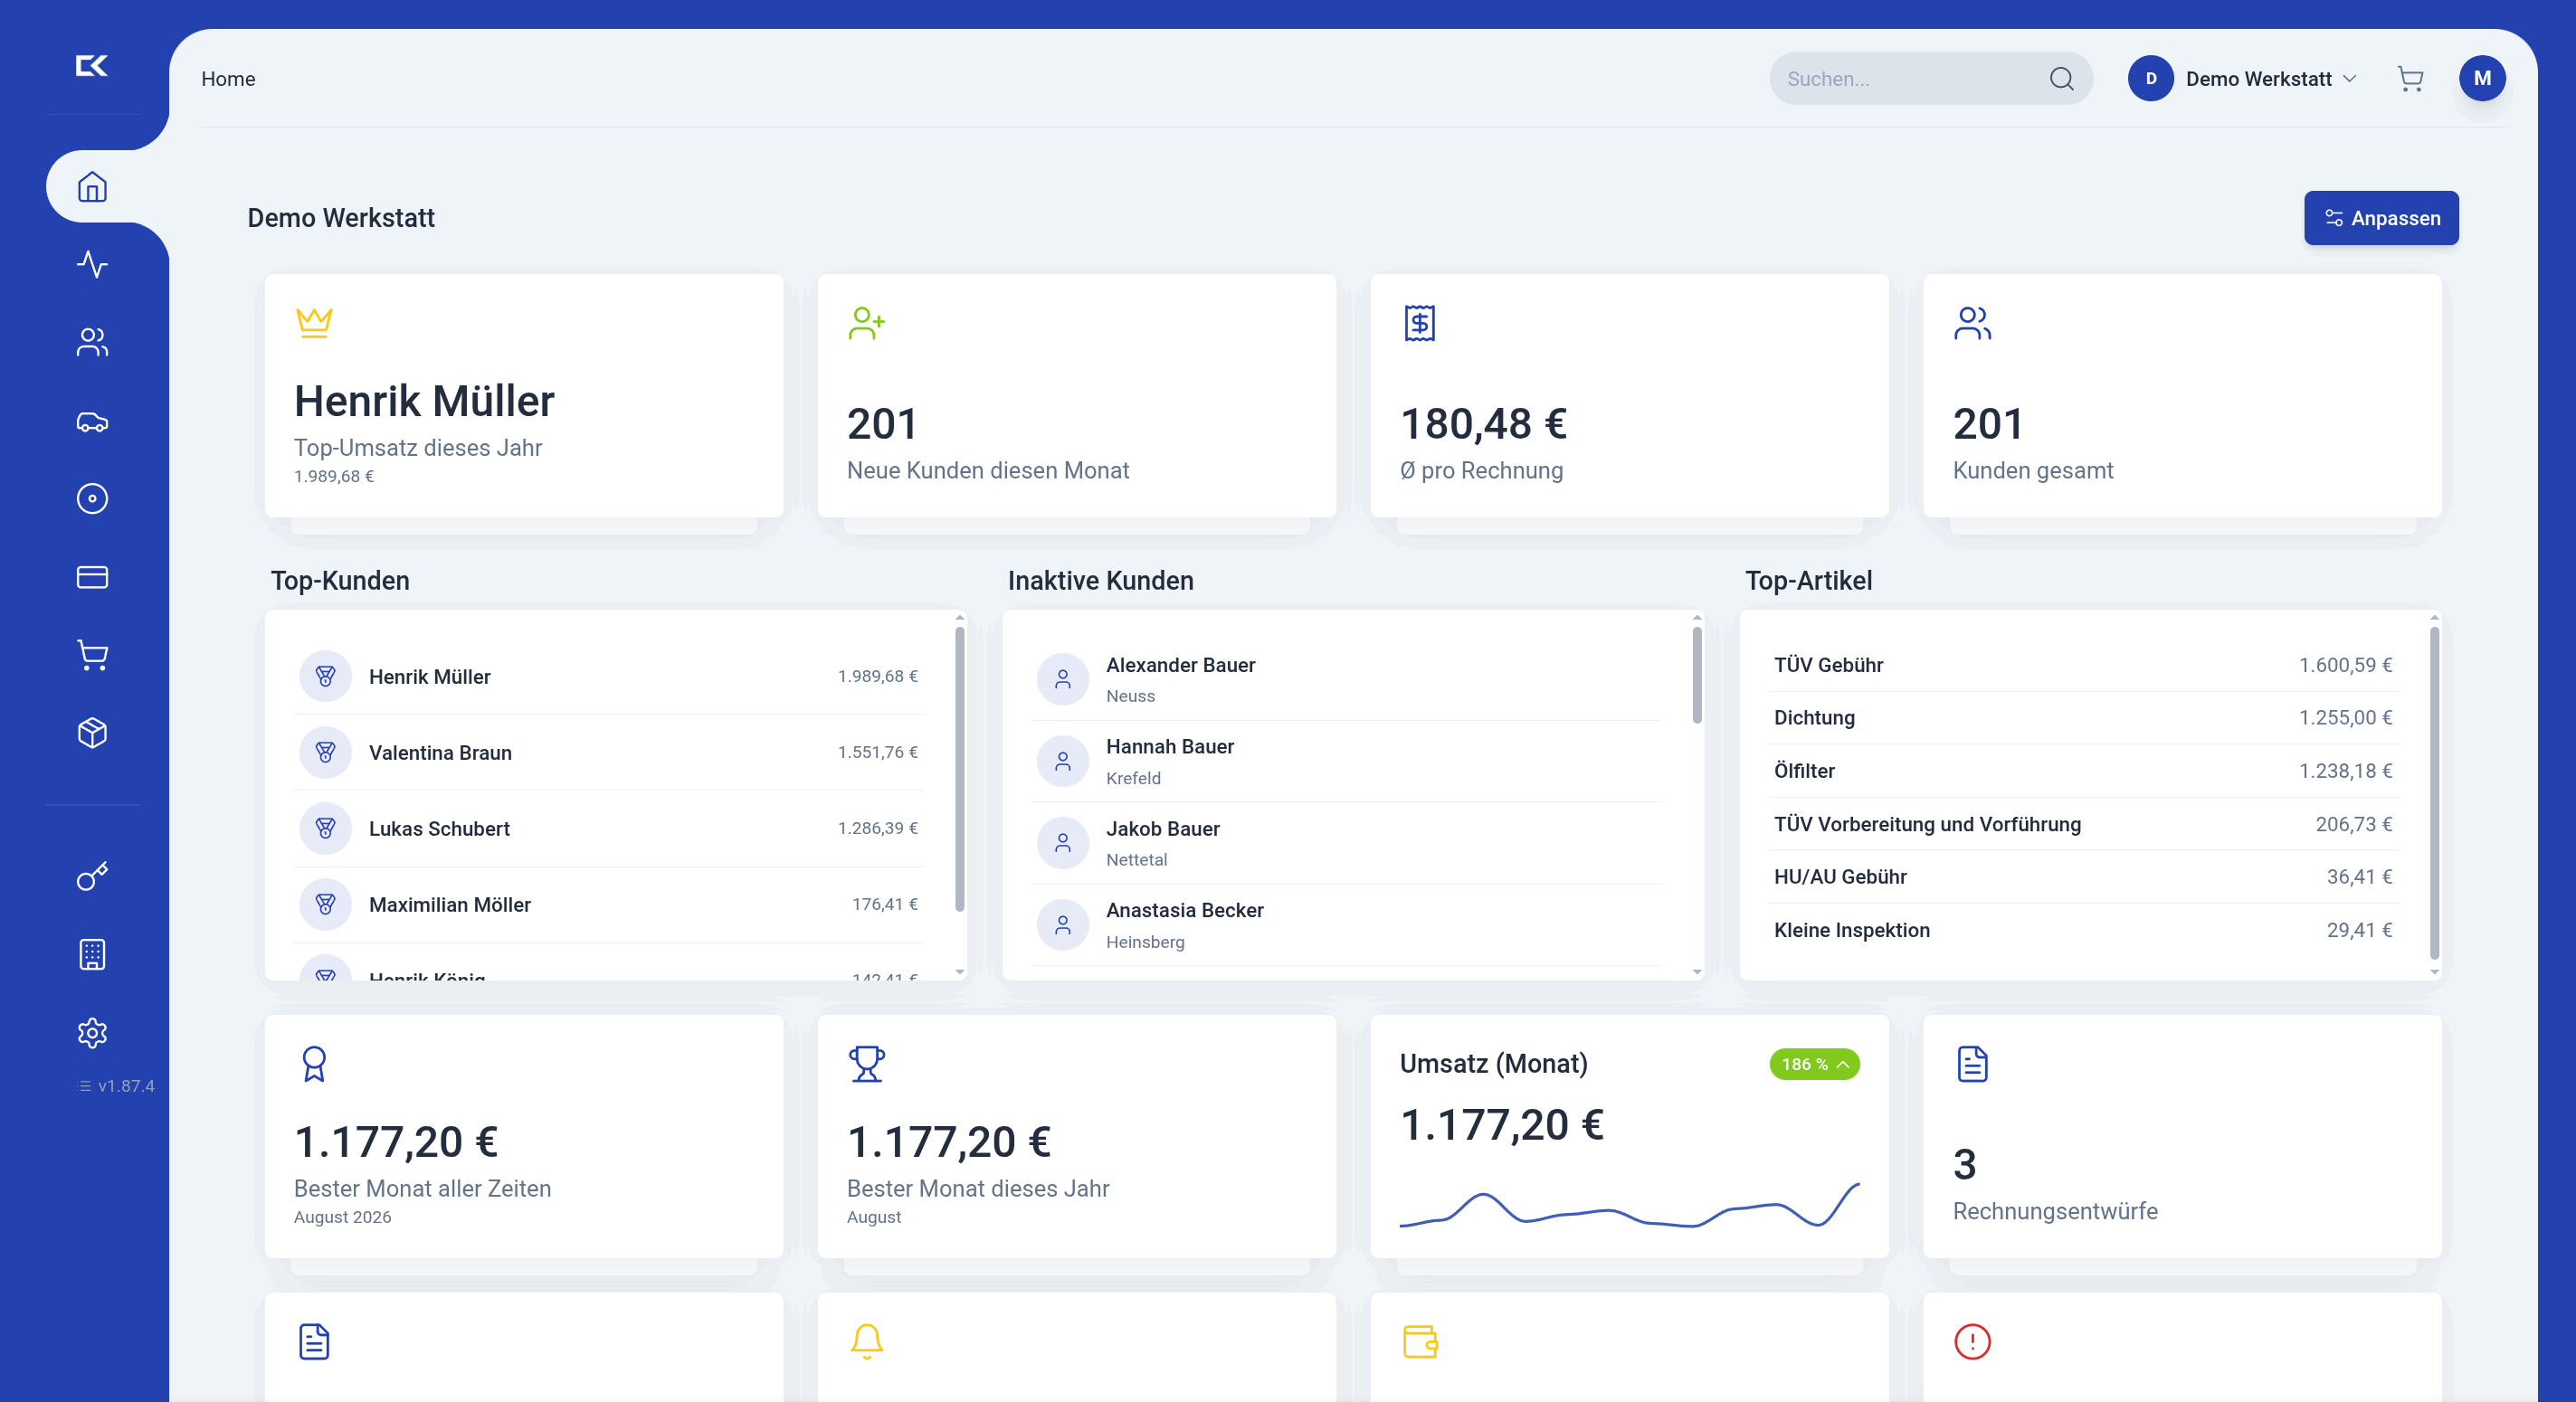
Ihr Steuerberater kann über den Steuerberater-Zugang lesend auf Ihre Buchhaltung zugreifen. Der CarsKeeper Vollzugang kostet 15 € pro Nutzer und Monat, nutzbar auf allen Geräten. Einen Überblick über alle Funktionen finden Sie auf unserer Seite zur Buchhaltung für Kfz-Werkstätten.
Häufige Fragen zum SKR 51
Muss eine freie Werkstatt den SKR 51 verwenden?
Nein, eine gesetzliche Pflicht zu einem bestimmten Kontenrahmen gibt es nicht. Der SKR 51 ist vor allem für Betriebe mit Händlervertrag gedacht, weil Markenschlüssel und Herstellerreporting darauf aufbauen. Freie Werkstätten arbeiten häufig mit SKR 03 oder SKR 04 und stimmen die Wahl mit ihrem Steuerberater ab.
Was ist der Hauptunterschied zwischen SKR 51 und SKR 03?
Der SKR 03 ist branchenneutral und nach betrieblichen Abläufen gegliedert. Der SKR 51 baut auf ihm auf, legt aber Kfz-spezifische Erlöskonten, statistische Werkstattkonten und verbindliche Kostenrechnungsmerkmale für Marke, Standort, Kostenstelle, Absatzkanal und Kostenträger fest.
Auf welches Konto bucht man Werkstattlohn im SKR 51?
Der Lohnanteil einer Werkstattrechnung gehört auf 8310 Erlöse Arbeitsleistung Werkstatt, der Teileanteil auf 8320 Erlöse Teileverkauf Werkstatt. Der Verbrauch der Teile wird über 4710 Wareneinsatz Teile gegen 3710 Ersatzteilbestand gebucht.
Was bedeuten die 10 oder 12 Stellen bei der Kostenstelle?
Neben dem vierstelligen Sachkonto bilden die Kostenrechnungsmerkmale einen eigenen Schlüssel mit zwei Stellen je Merkmal. Ohne Antriebsart sind das 10 Stellen, mit der optionalen Antriebsart 12 Stellen.
Quellen
GG RCK: Der SKR 51 GG RCK: Erklärungen und Buchungshinweise zum SKR 51, Stand 13. Januar 2022 GG RCK: Die SKR 51-KRM-Matrix GG RCK: SKR 51 Buchungsjahr 2019, Auszug für die Ausbildung GG RCK: Einführung in den SKR 51 und Umstellungshinweise, Stand 18. März 2019 GG RCK: Steuerung eines Autohauses mit Hilfe von Kennzahlen, 6. September 2021 DATEV: Standard-Kontenrahmen SKR 03 und SKR 04 iww: Die Buchung ausgewählter Geschäftsvorfälle im SKR 51 kfz-betrieb: DMS, Umstellung auf neuen Kontenrahmen