Lieferantenrechnungen verarbeiten: So läuft es automatisiert und prüfbar

Erfassen Sie Lieferantenrechnungen zentral, lassen Sie Schlüsselfelder per OCR oder aus der E-Rechnung auslesen und schicken Sie jeden Beleg durch einen digitalen Freigabeworkflow. Das senkt den manuellen Aufwand, verkürzt die Bearbeitungszeit, hilft Ihnen beim Ausnutzen von Skonti und hinterlässt eine nachvollziehbare Historie.
Kurz gesagt:
- Strukturierte E-Rechnungen lassen sich ohne Texterkennung auslesen; beginnen Sie den Pilot mit Lieferanten, die bereits solche Belege senden und besonders viele Rechnungen stellen.
- Seit dem 1. Januar 2025 müssen Unternehmen E-Rechnungen empfangen können; bei hybriden Formaten ist der strukturierte Datenteil maßgeblich und muss aufbewahrt werden.
- Prüfen Sie Rechnungsnummer, Datum, Steuernummer oder Umsatzsteueridentifikationsnummer, Entgelt, Steuersatz, Steuerbetrag und Leistungszeitpunkt; fehlende Pflichtangaben gefährden den Vorsteuerabzug und können die maschinelle Verarbeitung verhindern.
- Beim Dreifachabgleich gleichen Sie Rechnung, Bestellung und Wareneingang ab; Abweichungen bei Mengen, Preisen oder Teillieferungen sollten automatisch eine Aufgabe auslösen.
- Starten Sie mit wenigen Lieferanten oder einer Kostenstelle und erfassen Sie vorher Bearbeitungszeit, Fehlerquote und Skontoquote, damit der Pilot messbar bleibt.
Inhaltsverzeichnis
- Wie läuft die Verarbeitung von Eingangsrechnungen im Standardprozess ab?
- Erfassen: Wann lohnt sich OCR, wann die strukturierte E-Rechnung?
- Welche Felder müssen Sie prüfen, und wie erkennen Sie Dubletten?
- Wie funktionieren Bestellabgleich und Freigabe mit Eskalation?
- Was verlangen GoBD und E-Rechnung bei Archivierung und Export?
- Wie führen Sie die Automatisierung Schritt für Schritt ein?
- Meine Einschätzung: Stammdaten vor OCR-Feintuning
- Wie unterstützt CarsKeeper Werkstätten bei Rechnungen und Buchhaltung?
- FAQ
- Quellen
Wie läuft die Verarbeitung von Eingangsrechnungen im Standardprozess ab?
Rechnungen kommen auf unterschiedlichen Wegen ins Haus, etwa per Post, per E-Mail, über ein Lieferantenportal oder als strukturierte E-Rechnung. Je mehr Kanäle ungeordnet nebeneinander laufen, desto öfter geht ein Beleg verloren oder wird doppelt gebucht. Genau dort liegt die häufigste Reibung, noch vor der eigentlichen Buchung.
Der Standardprozess umfasst typischerweise folgende Schritte:
- Erfassen: Beleg ankommen lassen, Daten auslesen oder eintippen.
- Validieren: Pflichtangaben und Plausibilität prüfen.
- Kontieren: Konto, Kostenstelle und Steuerschlüssel zuordnen.
- Freigeben: sachliche und rechnerische Prüfung durch die zuständige Person.
- Buchen: Übergabe an die Buchhaltung.
- Archivieren: revisionssicher und unveränderbar ablegen.
Digitale Workflows ersetzen das klassische Umlaufverfahren, bei dem ein Papierbeleg von Schreibtisch zu Schreibtisch wandert. Praxisbeispiele aus dem Mittelstand zeigen: Nachvollziehbarkeit und Skontonutzung steigen, sobald jeder Schritt im System sichtbar ist.
Für den Ablauf sind unter anderem die GoBD, die E-Rechnung und die Pflichtangaben einer Rechnung relevant. Dazu gleich mehr.
Erfassen: Wann lohnt sich OCR, wann die strukturierte E-Rechnung?
Bei der manuellen Erfassung tippt jemand Rechnungsnummer, Betrag und Steuersatz ab. Das ist langsam und fehleranfällig. Automatisierte Rechnungsverarbeitung kombiniert dagegen OCR, maschinelles Lernen und Regeln: Das System liest Schlüsselfelder aus, validiert sie und leitet den Beleg zur Freigabe weiter.
So funktioniert das in der Praxis:
- Die Software liefert zu jedem erkannten Feld einen Konfidenzwert, also eine Einschätzung, wie sicher die Erkennung ist.
- Unsichere Felder landen in einer Review-Queue, in der jemand kurz nachprüft.
- Jede Korrektur fließt als Lernschleife zurück, sodass dasselbe Layout beim nächsten Mal sauberer erkannt wird.
- Strukturierte E-Rechnungen (XML, ZUGFeRD, EN 16931) brauchen gar keine Texterkennung, weil die Daten bereits maschinenlesbar vorliegen.
Und genau deshalb ist die E-Rechnung der sauberere Weg. OCR rät, die E-Rechnung liefert.
Profi-Tipp: Werten Sie zuerst aus, welche Ihrer Lieferanten schon E-Rechnungen schicken und welche die meisten Belege liefern. Starten Sie mit den Lieferanten mit dem höchsten Volumen, dort kann sich der Pilot besonders lohnen.
Welche Felder müssen Sie prüfen, und wie erkennen Sie Dubletten?
Nach der Extraktion folgt die Prüfung. Diese Pflichtfelder gehören in jede Kontrolle, sie folgen den Angaben aus § 14 UStG:
- Rechnungsnummer (fortlaufend und eindeutig)
- Rechnungsdatum
- Steuernummer oder Umsatzsteuer-Identifikationsnummer des Lieferanten
- Entgelt, Steuersatz und Steuerbetrag
- Zeitpunkt der Leistung
Fehlt eines dieser Felder, ist die Rechnung formal mangelhaft, und der Vorsteuerabzug kann in Gefahr geraten. Zudem hängt davon ab, ob ein System eine elektronische Rechnung überhaupt maschinell verarbeiten kann.
Die Dublettenprüfung läuft automatisch: Das System vergleicht Lieferant, Rechnungsnummer, Datum und Betrag mit bereits erfassten Belegen. Gleichzeitig gleicht es die Angaben mit Ihren Lieferantenstammdaten (Bankverbindung, Steuernummer) und mit offenen Bestellungen ab. Eine geänderte IBAN auf der Rechnung sollte immer auffallen.

Ist die OCR-Konfidenz schwach, gilt eine feste Reihenfolge: Feld markieren, bei Bedarf beim Lieferanten nachfragen, dann manuell korrigieren. Nie einfach durchwinken.
Wie funktionieren Bestellabgleich und Freigabe mit Eskalation?
Beim 2-Way-Matching vergleichen Sie Rechnung und Bestellung. Beim 3-Way-Matching kommt der Wareneingang dazu: Es wird also nur bezahlt, was bestellt und tatsächlich geliefert wurde. Typische Fehlerfälle sind abweichende Mengen, Preise aus alten Angeboten und Teillieferungen, die komplett berechnet wurden.
Für den Freigabeworkflow haben sich diese Regeln bewährt:
- Routing nach Betrag, Kostenstelle oder Warengruppe: Kleinbeträge gehen an die Fachabteilung, große Summen zusätzlich an die Geschäftsführung.
- Abweichungen aus dem Matching erzeugen automatisch eine Aufgabe für die zuständige Person.
- Eine Vertreterregelung greift bei Abwesenheit, damit keine Rechnung im Postfach festhängt.
- Eine Eskalation erinnert nach definierter Frist und leitet danach weiter.
Wie Sie das aufbauen, beschreiben wir in unserem Beitrag zum Rechnungsfreigabe-Workflow. Messen sollten Sie die Durchlaufzeit je Stufe, die Zahl der Abweichungen und die genutzten Skonti. Ohne diese drei Zahlen wissen Sie nicht, ob der Workflow wirkt.
Was verlangen GoBD und E-Rechnung bei Archivierung und Export?
Die GoBD verlangen, dass Sie alle Bearbeitungsschritte protokollieren und dass Änderungen nachvollziehbar bleiben. Bei E-Rechnungen ist der strukturierte Datenteil zentral: Laut der 2. Änderung der GoBD kann er aufbewahrt werden, und bei hybriden Formaten bleibt er der maßgebliche Teil. Bei E-Rechnungen sollte der strukturierte Datenteil berücksichtigt und aufbewahrt werden. Praktische Hinweise zur Mail-Ablage finden Sie in unserem Beitrag zur GoBD-konformen E-Mail-Archivierung.
Für die Übergabe an die Finanzbuchhaltung brauchen Sie:
- einen Kontierungsvorschlag
- die Belegnummer
- den Freigabestatus
- den Verweis auf den archivierten Originalbeleg
Gängig ist der DATEV-Export, alternativ eine direkte Schnittstelle.
Seit dem 1. Januar 2025 müssen Unternehmen den Empfang von E-Rechnungen sicherstellen. Das BMF-Schreiben zur obligatorischen E-Rechnung stellt klar, dass diese Rechnungen eine elektronische Verarbeitung ermöglichen müssen. Ein E-Mail-Postfach, das das Format lesen kann, genügt für den Empfang.
Wie führen Sie die Automatisierung Schritt für Schritt ein?
Fangen Sie klein an und messen Sie von Beginn an. Diese Reihenfolge hat sich bewährt:
- Bestandsaufnahme: Wie viele Rechnungen pro Monat, von wie vielen Lieferanten, mit welchen Freigaberegeln?
- Pilot festlegen: eine Handvoll Lieferanten oder eine Kostenstelle für einen überschaubaren Zeitraum.
- Erfolgskriterien definieren: Bearbeitungszeit, Fehlerquote und Skontoquote vor dem Start erfassen, damit Sie vergleichen können.
- Schulung: Wer prüft, wer gibt frei, wer greift bei Abwesenheit ein?
- Parallelbetrieb: altes und neues Verfahren laufen kurz nebeneinander, Abweichungen werden ausgewertet.
- Monitoring und Nachschärfen: Regeln anpassen, Lieferanten nachziehen, dann erst ausweiten.
Profi-Tipp: Messen Sie nicht nur die Sekunden pro Beleg. Aussagekräftiger sind Skontoquote und die Zahl der Rückfragen, denn dort entsteht das echte Geld.
Meine Einschätzung: Stammdaten vor OCR-Feintuning
Aus meiner Sicht wird der Aufwand an der falschen Stelle betrieben. Wer Wochen in die Erkennungsquote steckt, aber veraltete Lieferantenstammdaten mitschleppt, bekommt trotzdem Abweichungen, Dubletten und Rückfragen. Saubere Stammdaten wirken meist stärker als jedes Tuning.
Genauso überschätzt wird der große Wurf. Ein kleiner Pilot mit klaren Kennzahlen schlägt den Rollout ohne Messgrößen fast immer. Und Automatisierung nimmt Ihnen das Tippen ab, nicht das Denken: Ob eine Rechnung fachlich stimmt, entscheidet weiterhin ein Mensch.
— Fabian
Wie unterstützt CarsKeeper Werkstätten bei Rechnungen und Buchhaltung?
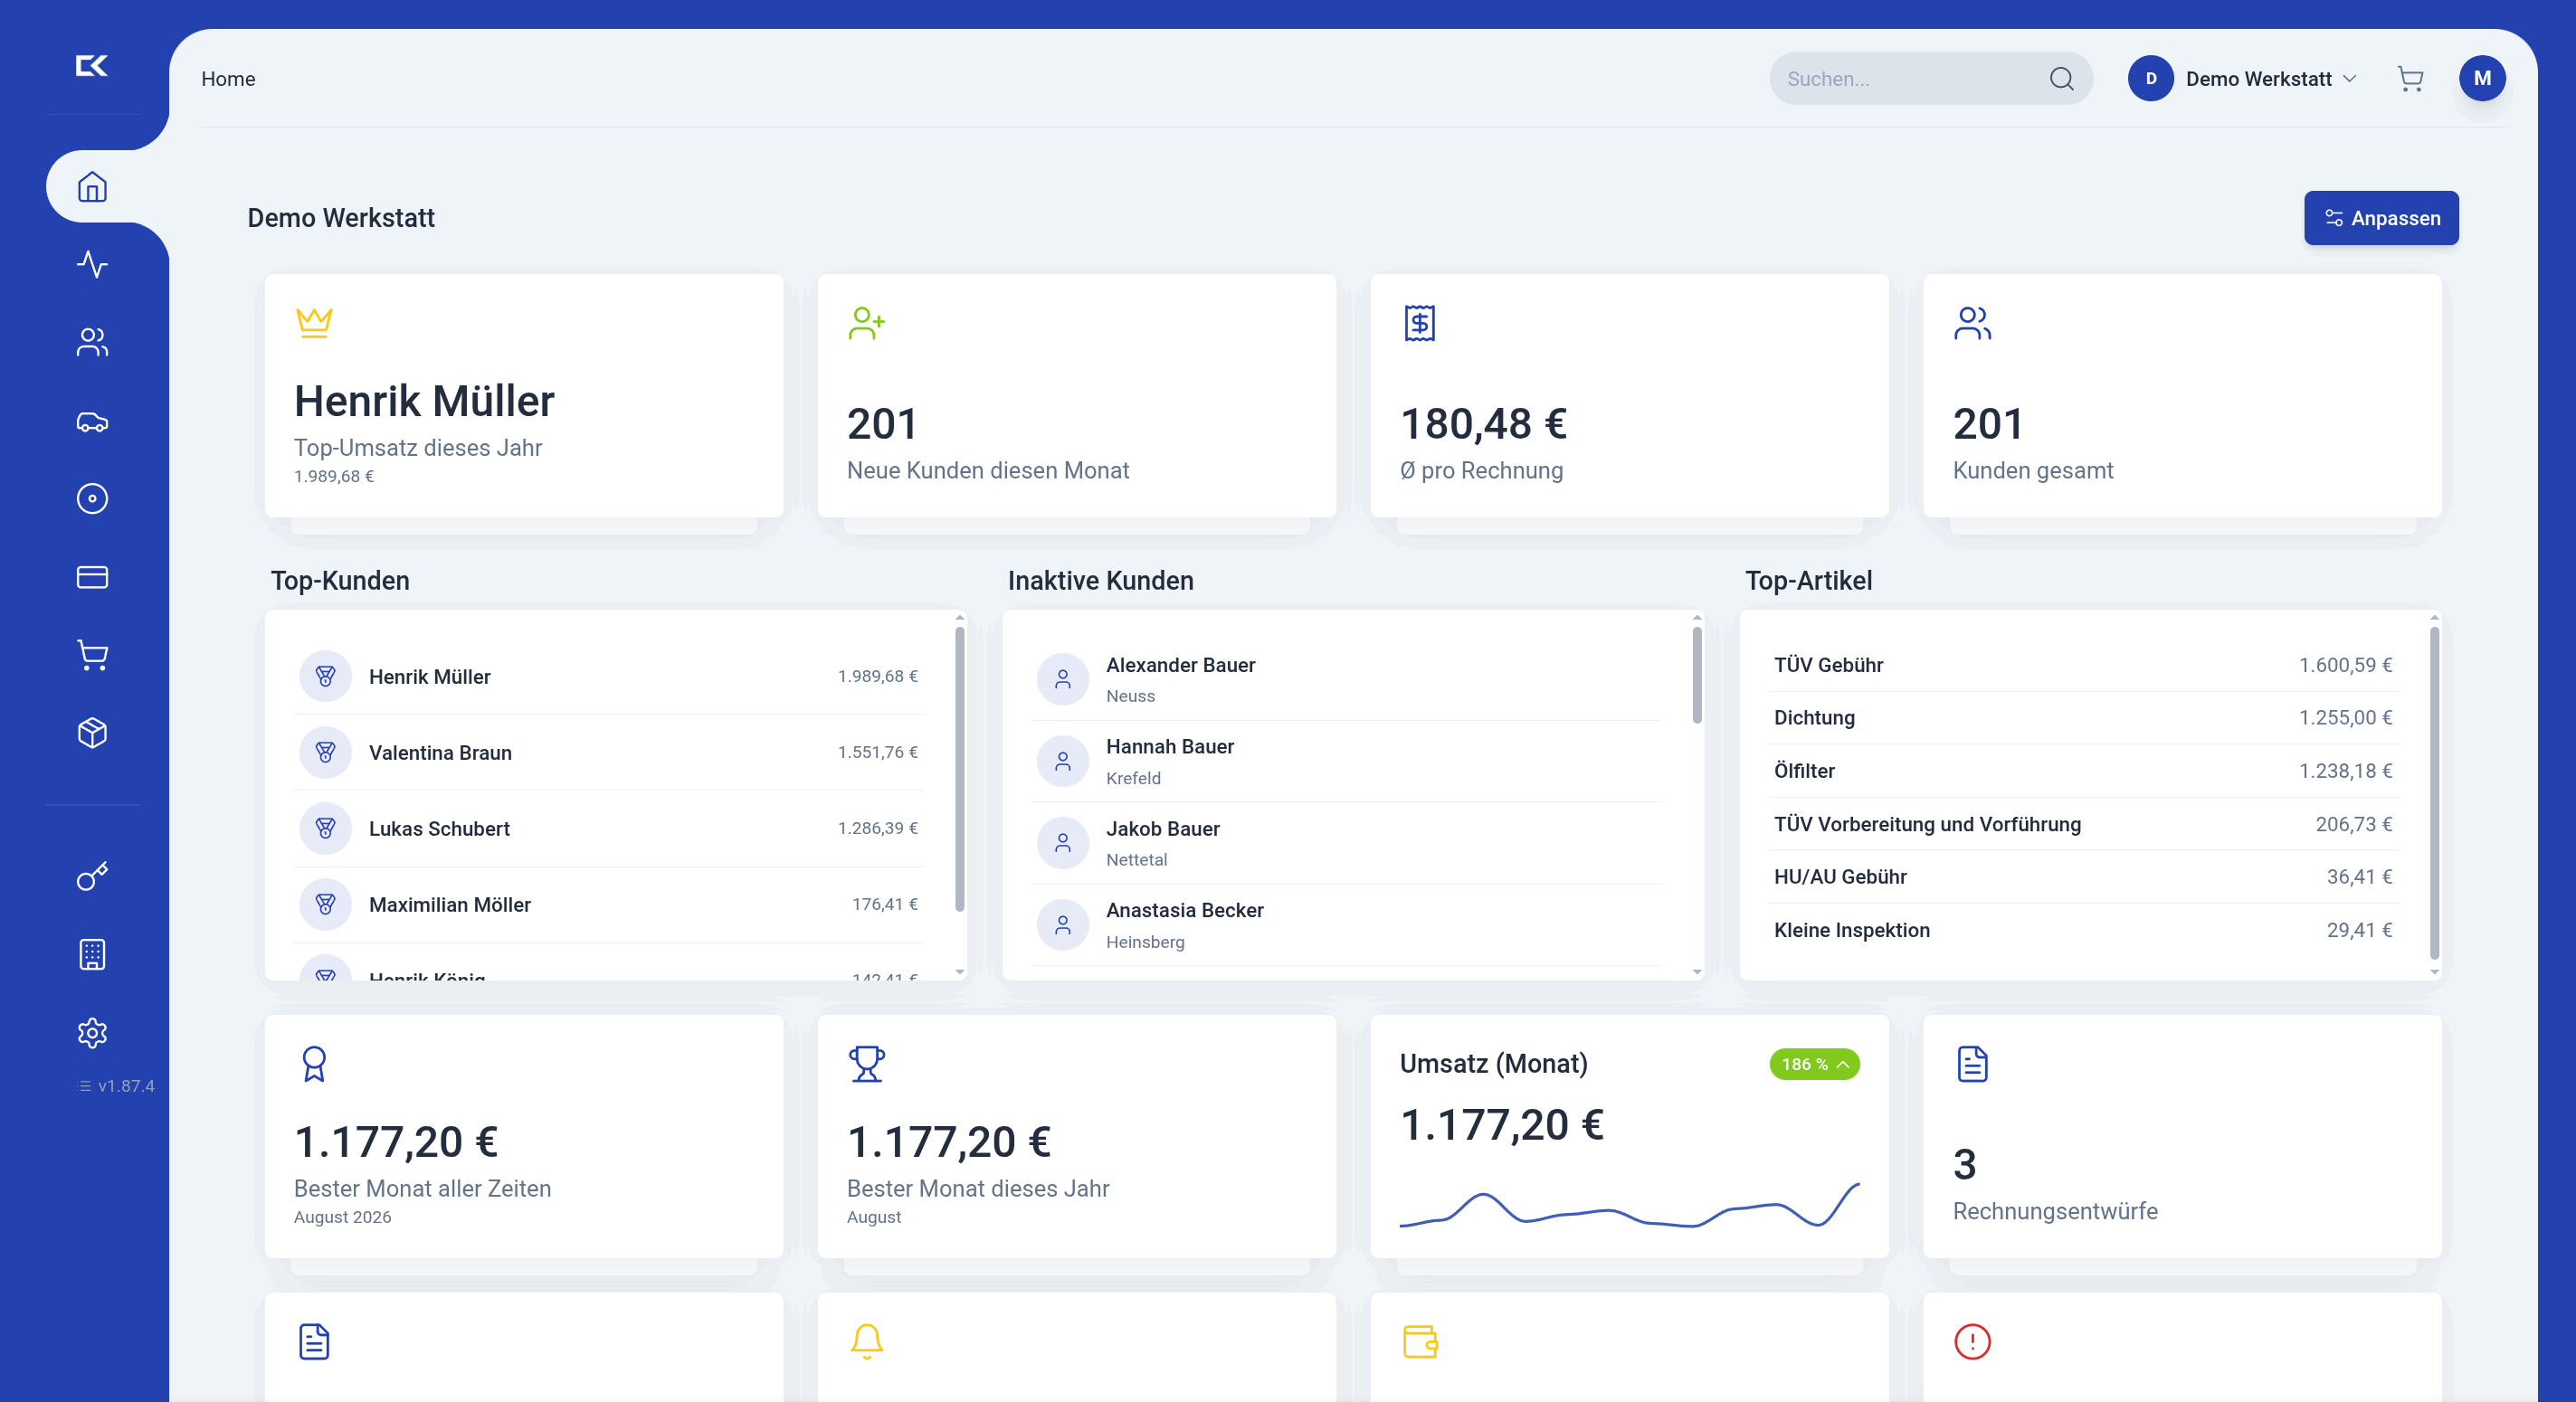
Wenn Sie eine Kfz-Werkstatt führen, brauchen Sie keine zweite Insel neben Ihrer Auftragsverwaltung. Mit CarsKeeper verbinden wir Werkstattmanagement und Buchhaltung in einer cloudbasierten Anwendung. Sie sparen die doppelte Datenpflege und den Wechsel zwischen Modulen, vom Auftrag bis zur Rechnung.
- Rechnungsstellung inklusive E-Rechnung, XRechnung und ZUGFeRD
- Integriertes Mahnwesen für offene Posten
- GoBD- und DSGVO-konforme Ablage
- DATEV-Export und Bilanzbuchhaltung folgen demnächst
Der Vollzugang kostet 15 € pro Monat und Nutzer. Auf unserer Seite zu den Funktionen der Werkstattsoftware sehen Sie, was alles enthalten ist, oder Sie nehmen Kontakt mit uns auf und wir zeigen es Ihnen in einer Demo.
FAQ
Auf welches Konto bucht man Lieferantenrechnungen?
Das hängt von der Art der Leistung ab: Wareneinkauf, Betriebsbedarf oder Fremdleistung haben jeweils eigene Aufwandskonten. Die Gegenbuchung erfolgt auf das Verbindlichkeitenkonto des Lieferanten. Welcher Kontenrahmen gilt, legt Ihre Buchhaltung oder Steuerberatung fest.
Was ist eine Lieferantenrechnung?
Eine Lieferantenrechnung ist der Beleg, mit dem ein Lieferant Waren oder Leistungen gegenüber Ihnen abrechnet. Sie muss die Pflichtangaben nach § 14 UStG enthalten, damit Sie die Vorsteuer geltend machen können. In Ihrer Buchhaltung heißt sie auch Eingangsrechnung.
Wie verarbeitet man eine E-Rechnung?
Sie empfangen die Datei, etwa per E-Mail oder über ein Portal, lesen den strukturierten Datenteil direkt aus und prüfen ihn wie jede andere Rechnung. Das BMF-Schreiben erläutert den Empfang von E-Rechnungen. Archivieren Sie den strukturierten Teil unverändert.
Wie kann ich Eingangsrechnungen digitalisieren?
Starten Sie mit einem zentralen Eingang für alle Kanäle, lassen Sie Felder per OCR oder aus der E-Rechnung auslesen und führen Sie einen digitalen Freigabeworkflow ein. Beginnen Sie mit einem kleinen Pilot und messen Sie Bearbeitungszeit und Fehlerquote vorher und nachher.
Quellen
- Was ist automatisierte Rechnungsverarbeitung? | IBM
- Rechnungsprozesse automatisieren im Mittelstand: Praxisbeispiele für den Invoice-to-Pay-Workflow - Effizienz in der Praxis
- Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD); 2. Änderung aufgrund verschiedener gesetzlicher Änderungen
- § 14 UStG - Einzelnorm